Con el riesgo país cerca de 1.000 puntos, la pregunta es cuánta caída podés sostener
Viernes 06 de Noviembre 2026

 por Mundo Dinero
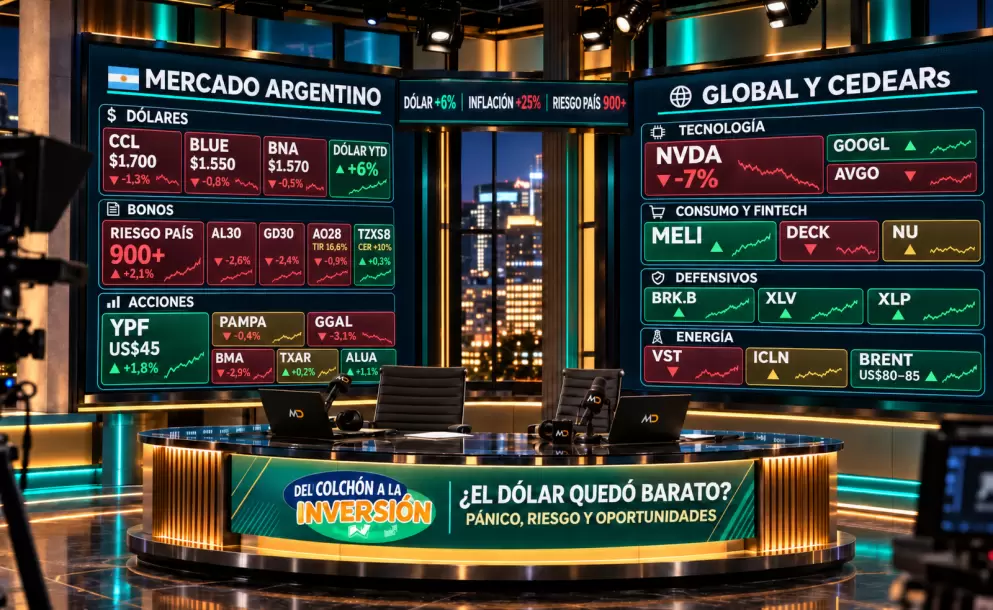
El riesgo país supera los 900 puntos, los bonos caen y vuelve la pregunta de siempre: ¿hay que comprar porque está barato o conviene esperar? Al mismo tiempo, el dólar pierde contra la inflación y muchos ahorristas eligen dolarizarse aunque resignen rendimiento. Prefieren dormir tranquilos antes que acertar una tasa en pesos.
El problema es que ninguna de esas decisiones se puede tomar mirando un solo número. Importan las reservas, la capacidad de refinanciar la deuda, las elecciones, la brecha cambiaria y, sobre todo, cuánto tiempo podemos mantener una inversión sin necesitar esa plata.
Puede haber valor en un activo y, aun así, su precio puede seguir cayendo. Esa diferencia atraviesa todo el análisis: desde YPF y los bancos argentinos hasta Nvidia, Google y las obligaciones negociables.
Las cotizaciones, tasas y proyecciones que siguen corresponden al escenario analizado durante la emisión. Son referencias para entender las decisiones, no precios vigentes ni garantías de rendimiento.
Un riesgo país que vuelve a acercarse a los 1.000 puntos no es solamente un dato incómodo en la pantalla. Encarece el financiamiento y complica la posibilidad de que la Argentina vuelva a emitir deuda internacional a un costo razonable.
En el programa financiero considerado aparecía una colocación externa de unos US$5.000 millones, además de una emisión de Bonar cercana a US$800 millones o US$900 millones. Si esas fuentes dejan de ser viables, surge una pregunta bastante concreta: ¿de dónde salen los dólares que las reemplazan?
Por eso el mercado quiere ver al Banco Central comprando reservas. No alcanza con una expectativa de ayuda externa o con la posibilidad de activar un swap.
La lectura electoral parte de un cambio de expectativas. Una oposición peronista dividida entre kirchnerismo y kicillofismo resultaba más favorable para el oficialismo que una oposición unificada alrededor de figuras como Axel Kicillof, Sergio Massa y Máximo Kirchner.
Si la competencia se vuelve más pareja y crece la probabilidad de un balotaje, también aumenta la incertidumbre. En el escenario discutido, una ventaja oficialista inferior a cuatro puntos dejaba a los indecisos con capacidad de modificar el resultado. Las semanas entre una primera vuelta y una segunda podían convertirse, entonces, en un período de fuerte volatilidad.
También aparecen movimientos dentro del oficialismo, como el posicionamiento de Patricia Bullrich y los pedidos de competencia interna. No hace falta dar por definida ninguna candidatura para entender el efecto financiero: cuanto menos claro está el rumbo político, más cobertura exige una parte del mercado.
El respaldo internacional agrega otra incógnita. Se discutió cuánto margen podría conservar Scott Bessent para asistir a la Argentina y qué disponibilidad tendrían los mecanismos de apoyo de Estados Unidos o China. Son hipótesis políticas, no fondos que convenga dar por asegurados.
En el período considerado, el Banco Central había comprado más de US$16.000 millones. Sin embargo, las reservas brutas habían descendido por debajo de US$50.000 millones luego de pagos al Fondo Monetario Internacional.
Ahí está la diferencia entre comprar y acumular: pueden entrar dólares por un lado y salir por vencimientos por el otro.
Del lado privado, las personas habían adquirido más de US$20.000 millones mediante los bancos durante los primeros nueve meses del año. El ritmo mensual se ubicaba alrededor de US$2.400 millones a US$2.500 millones netos. Si esa dinámica continuaba, con una demanda estacional más alta en diciembre, se planteaba un cierre anual próximo a US$30.000 millones.
Además, parte de esa demanda personal puede provenir de dueños de empresas que compran a título individual. Por eso no conviene separar de manera demasiado rígida al ahorrista de la necesidad de cobertura del sector privado.
La cuestión no es solamente cuántos dólares compra el Central, sino cuántos logra retener después de pagar deuda y atender la dolarización. Las series y publicaciones del Banco Central permiten seguir esos movimientos sin confundir compras del período con stock de reservas.
La comparación que dispara la discusión es sencilla: un dólar que había subido alrededor de 6% en el año frente a una inflación acumulada de aproximadamente 24% a 25%.
Eso muestra una apreciación real del peso. Los precios locales avanzan bastante más que el tipo de cambio y la Argentina se encarece medida en dólares. El efecto aparece en la competitividad industrial, el turismo y la comparación entre producir localmente o importar.
Ahora bien, de ahí no se desprende automáticamente una devaluación inmediata ni una cotización exacta de equilibrio.
Como referencia, se comparó un índice de tipo de cambio real multilateral cercano a 83 con un promedio histórico alrededor de 120. También se recordó un nivel próximo a 76 en diciembre de 2023, antes de una corrección cambiaria importante.
Pero cuidado con la regla de tres. El nivel sostenible depende de las reservas, la confianza, el acceso al crédito y el contexto económico. Un promedio histórico no es un precio al que el dólar tenga que volver obligatoriamente.
La hipótesis planteada era que el Gobierno podía permitir algo más de movimiento hacia diciembre. Se mencionaron niveles cercanos a $1.600 como posibilidad dentro de esa lectura, no como pronóstico seguro ni como una apuesta automática a $1.700.
La lógica monetaria discutida tenía un objetivo doble: comprar dólares emitiendo pesos, acumular reservas y acompañar una recuperación de la demanda de dinero. Si esos pesos se utilizan para producir, consumir e invertir, pueden ayudar a reactivar la economía.
El miedo aparece cuando esos mismos pesos buscan dólares. Para contener esa salida se absorbe liquidez o se sostienen tasas elevadas. El tipo de cambio queda más estable, pero el crédito y la actividad pagan parte del costo.
Es un equilibrio difícil. Acumular reservas durante un año para venderlas en el siguiente, con el objetivo de contener una dolarización electoral, puede terminar consumiendo el esfuerzo previo.
Como antecedente se describió una demanda de cobertura excepcionalmente alta respecto del M2 privado, el agregado que reúne dinero transaccional del sector privado. La comparación planteada fue una dolarización equivalente a cerca de 50% frente a una referencia electoral habitual del orden de 25%. La enseñanza es que una demanda de cobertura fuera de lo previsto puede desbordar el diseño cambiario.
Mirar únicamente el dólar oficial deja afuera una parte importante de la tensión. El contado con liquidación, o CCL, es especialmente relevante para quienes buscan mantener fondos fuera del país. El MEP permite dolarizarse mediante títulos con liquidación local.
En la jornada analizada, el CCL rondaba los $1.700 y mostraba una brecha próxima al 10% respecto del mayorista. Además, se discutía una diferencia entre CCL y MEP del orden de 5,5% a 6,5%, considerada elevada para ese contexto.
Esa separación puede responder a dos fuerzas:
Sin información suficiente no corresponde asegurar cuál de las dos explica más. Lo que sí importa es seguir la brecha aunque el oficial permanezca estable por ventas del Tesoro, futuros o instrumentos vinculados al tipo de cambio.
La aparente paradoja era un blue cercano a $1.550, por debajo de los $1.570 del dólar minorista del Banco Nación.
Una explicación era estacional: a comienzos de mes, negocios con operaciones parcialmente informales venden dólares para conseguir pesos y pagar cuentas. Esa necesidad aumenta la oferta en el circuito informal.
Por otro lado, algunos compradores evitaban el oficial por las restricciones cruzadas de 90 días que condicionaban su acceso posterior al mercado financiero. El precio no es la única variable: también cuentan las reglas y qué operaciones quedan habilitadas después.
La licitación del Tesoro era otro termómetro central. Permitía observar cuánto debía pagar el Gobierno para refinanciar vencimientos y qué dificultad encontraba para extender los plazos.
Se mencionó una inyección de liquidez de aproximadamente $2 billones antes de la licitación, interpretada como una señal orientada a aliviar las tasas. También se discutieron diferencias de rendimiento cercanas a diez puntos en instrumentos duales largos de 2029 y 2030.
Acá vale una precisión: invertir en pesos no significa asumir siempre el mismo riesgo. Un título a tasa fija, uno ajustado por CER, uno dólar linked y uno dual tienen mecanismos de pago distintos. La palabra "dual" tampoco implica, por sí sola, que el instrumento otorgue cualquier cobertura cambiaria imaginable: hay que leer sus condiciones.
En el crédito automotor se destacaron líneas del Banco Nación para vehículos nacionales, con una tasa de referencia de 25% y plazos de hasta seis años. Frente a una inflación anual del orden de 30%, se discutía su atractivo en términos reales.
La licuación de una cuota, sin embargo, depende de cómo evolucione la inflación y de que los ingresos del deudor acompañen. Una tasa atractiva no reemplaza la evaluación de capacidad de pago.
Para el crédito hipotecario se mencionaron subastas de depósitos a plazo del Fondo de Garantía de Sustentabilidad de ANSES, con horizontes de tres y cinco años, destinadas a facilitar fondeo bancario. Entre las referencias comentadas aparecían tasas de 6,5% y 6,7% en Nación, 5,5% en Ciudad y propuestas inferiores a 4,2% en entidades del Grupo Petersen.
El límite era la elegibilidad. Pocas familias reunían las condiciones y la mora seguía frenando la recuperación de préstamos personales y financiación con tarjetas. Tener una línea disponible no equivale a tener crédito accesible para todos.
Un operador de corto plazo y un inversor de largo plazo pueden enfrentarse a la misma caída y tomar decisiones distintas. No es una contradicción: tienen necesidades diferentes.
Las crisis suelen abrir oportunidades, pero para aprovecharlas hacen falta cuatro cosas: liquidez, prudencia, paciencia y tiempo. El coraje solo no alcanza.
También sirve tener una parte defensiva en la cartera. Se mencionó a Berkshire Hathaway como ejemplo de una posición que había recuperado terreno después de meses de poco movimiento. No elimina las pérdidas, pero recuerda por qué no conviene concentrar todo en los activos más agresivos.
Un bono soberano argentino en dólares sigue teniendo riesgo soberano. Puede pagar poco y, al mismo tiempo, sufrir una caída importante de precio.
La discusión sobre BOPREAL 2027 y Bonar 2027 apuntaba a eso: algunos rendimientos resultaban poco atractivos frente al riesgo asumido o frente a alternativas de referencia en dólares. Además, alrededor del pago de un cupón hay que distinguir el flujo cobrado de la variación de precio.
Comprar dólares billete, una ON y un bono soberano son tres decisiones diferentes. Comparten moneda, no necesariamente seguridad.
La posición favorable a mantener activos argentinos se apoyaba en balances, ganancias e inversiones ya realizadas. La postura más cautelosa no negaba ese valor: advertía que faltaban compradores.
Cuando hay salidas y poca demanda, los flujos de venta pueden dominar los fundamentos. Las recompras de acciones de Banco Macro y Pampa Energía se tomaban como señales de que las propias compañías encontraban atractivas sus cotizaciones, pero no como garantía de un piso.
Una acción puede estar barata y ponerse más barata todavía. Por eso comprar gradualmente y esperar alguna estabilización también es una estrategia. No hay obligación de adivinar el mínimo.
La propuesta moderada buscaba reducir el peso del riesgo argentino en la porción accionaria. Eso no significaba escapar de toda volatilidad: el mercado internacional también atravesaba una corrección fuerte y había perdido niveles técnicos importantes.
Google aparecía como una compañía de calidad cuyo precio sufría por la magnitud de las inversiones de capital en inteligencia artificial. El mercado evaluaba el impacto sobre los flujos de caja y las necesidades de financiamiento de un negocio históricamente sostenido por el buscador.
La tesis favorable no consistía en ignorar ese gasto, sino en contrastarlo con ingresos que continuaban creciendo y con el potencial futuro del negocio.
En Nvidia se señalaba una caída cercana al 7% durante la jornada, en parte asociada al temor de que cambios políticos estadounidenses ralentizaran proyectos de infraestructura y centros de datos.
Era una interpretación sobre expectativas, no una prueba de deterioro operativo. Con resultados pendientes, la cautela pasaba por esperar información de la empresa. Se discutían precios alrededor de US$186 y la eventual recuperación de US$190 como referencias técnicas del momento.
Deckers, identificada por el ticker DECK y por marcas como Hoka, se proponía con un peso pequeño. El atractivo señalado era su valuación y la recompra de acciones, como complemento de consumo frente a una cartera tecnológica.
Para la parte flexible se mencionó ADCAP Gestión Estratégica III. La idea era combinar exposición a inflación, instrumentos vinculados al dólar, activos en dólares, tasa fija y duales, conservando margen para reacomodarse.
No se presentaron porcentajes universales. La lógica era diversificar sin quedarse sin liquidez para actuar después.
Otra propuesta combinaba Google y Nvidia con fondos cotizados. Los componentes mencionados incluían:
Conviene distinguir funciones. Salud y consumo básico aportaban el costado defensivo; energías renovables era una exposición temática, no un sustituto automático de estabilidad.
En el plano local también se cuestionó la incertidumbre generada por un borrador impositivo sobre CEDEARs que se describió como retirado. La enseñanza no depende de ese episodio: antes de operar, hay que confirmar la norma efectivamente vigente y no tomar una propuesta o una respuesta en redes como legislación definitiva.
Mercado Libre recibió una lectura favorable por su trayectoria, sus balances y su presencia en Brasil. La estrategia sugerida era sumar de a poco, con liquidez y prudencia, en lugar de interpretar cada caída como una señal de que el negocio dejó de funcionar.
YPF y Pampa Energía concentraban buena parte de la preferencia local por su vínculo con Vaca Muerta, petróleo, gas y generación. La infraestructura construida y las inversiones ejecutadas no desaparecen automáticamente con un cambio de gobierno.
La diferencia estaba en el momento de compra. Una posición era mantener o aumentar lentamente. La otra prefería esperar porque los flujos financieros y el precio del Brent todavía podían presionar las cotizaciones.
En YPF se mencionaron referencias técnicas alrededor de US$45, la zona previa de US$47 y niveles potenciales de soporte entre US$38 y US$40. Eran zonas de análisis, no órdenes de compra. La advertencia de fondo era no confundir una buena empresa con una entrada necesariamente buena en cualquier momento.
Los bancos se consideraban atractivos por su relación entre precio y valor libro. Sin embargo, su recuperación dependía de que bajara la mora y se reactivara el crédito.
La lectura diferenciaba una leve mejoría en familias de señales más débiles en empresas. Si los préstamos no crecen de manera sana, se limita la intermediación financiera, una parte central del negocio bancario.
Las recompras ayudan a interpretar qué ven los accionistas de control, pero tampoco aseguran un rebote inmediato.
También apareció la consulta por TXAR y Aluar como supuestos sustitutos del dólar. Esa etiqueta es demasiado corta: además del tipo de cambio importan el negocio, los márgenes, la caja y el ciclo industrial.
En TXAR se destacó una posición de caja cercana a US$750 millones y una mirada de largo plazo sobre el sector. La paciencia volvía a ser decisiva. Una valuación atractiva puede tardar en reflejarse en el precio, y la actividad de distintas compañías de un grupo no debe confundirse sin revisar qué participación corresponde a cada una.
Entre las alternativas locales se analizó el AO28, con vencimiento el 31 de octubre de 2028. Se citaron un cupón anual de 6% en dólares y una TIR cercana a 16,6% al precio de esa jornada.
La diferencia entre esas cifras es fundamental: el cupón es el interés contractual; la TIR incorpora también el precio pagado y los flujos pendientes. Una TIR alta no es un pago asegurado. Está condicionada al cumplimiento del emisor y a los supuestos del cálculo.
Para quienes querían conservar exposición en pesos apareció el TZXS8, con vencimiento en septiembre de 2028 y un rendimiento citado próximo a CER más 10%. El ajuste por CER y el rendimiento real implícito deben distinguirse: ese 10% no debe interpretarse simplemente como una prima fija que se agrega al final sin considerar el precio de compra.
Una tesis favorable a los vencimientos de 2028 era que una nueva administración difícilmente desarmara de inmediato todo el ordenamiento macroeconómico previo.
Pero hubo una objeción importante: el riesgo de reperfilamiento no pertenece exclusivamente a una fuerza política. El antecedente de la gestión de Hernán Lacunza servía para recordar que la voluntad de pago no reemplaza la disponibilidad de fondos.
Por eso un vencimiento anterior a 2029 puede tener una lógica particular, pero no queda libre de riesgo por el calendario.
Las obligaciones negociables permiten buscar renta en dólares con exposición a una empresa. Ante una suba del riesgo país, también pueden caer, aunque se planteó que las de compañías de calidad podían mostrar menos sensibilidad que los soberanos.
Para evaluarlas hay que revisar:
Ese último punto es clave. Una empresa puede tener capacidad económica y encontrarse con restricciones cambiarias que dificulten un pago. Se recordó un episodio de IRSA como ejemplo del tipo de obstáculo que puede aparecer.
Por lo tanto, "comprar ON" no es una recomendación completa. Hay que saber qué empresa, qué emisión y a qué precio.
El análisis petrolero utilizó un gráfico atribuido a Goldman Sachs con trayectorias alternativas hacia 2027, según la evolución del conflicto con Irán.
La opinión personal planteada favorecía una zona de US$80 a US$85 hacia el cierre del año. El argumento era una eventual negociación, pero con infraestructura dañada que limitaría una caída más profunda de la oferta y los precios.
No es una certeza geopolítica. Sirve para entender que YPF y otras energéticas no se mueven únicamente por noticias argentinas: también dependen de lo que ocurre con el crudo.
La propuesta de mayor riesgo se concentraba en Broadcom, Nu y Vistra, con Google como alternativa posible. La condición era aceptar movimientos fuertes y prestar especial atención a los balances.
Vistra permitía mantener exposición energética fuera de la Argentina, con una tesis asociada a la electricidad que demandarán los centros de datos y al papel de la generación nuclear.
La rotación consistía en no depender exclusivamente de Pampa, Vista e YPF. Se discutía una caída de más de 40% desde máximos, pero con resultados próximos que podían modificar rápidamente la evaluación. El descuento, por sí solo, no alcanzaba para comprar sin mirar el balance.
En Nu, el foco estaba en la expansión del negocio y en cómo interpretar márgenes reducidos. Una fintech que crece en crédito debe constituir previsiones para posibles incumplimientos. Ese costo puede limitar el resultado visible aun cuando aumenten los clientes y la cartera.
La comparación con Mercado Libre apuntaba a distinguir inversión para crecer de deterioro estructural. De todos modos, las previsiones también obligan a seguir la calidad crediticia: no todo margen bajo se explica favorablemente por expansión.
Broadcom se ubicaba como la posición a la que se asignaría menos peso dentro de la propuesta. La idea era construirla lentamente, no concentrar capital de golpe.
El hilo conductor era el mismo que en las alternativas moderadas: conocer el negocio, controlar el tamaño de la posición y no quedarse sin margen frente a una caída adicional.
La discusión sobre un episodio financiero en Paraguay abrió otra pregunta: ¿puede trasladarse ese temor a la Argentina?
La evaluación presentada fue que el sistema bancario argentino mostraba una situación mucho más sólida que en 2001, con depósitos en dólares elevados. Eso no convierte en imposible cualquier problema, pero sí impide trasladar mecánicamente una crisis de otro país.
Como referencia de la dolarización mensual se propuso una distribución de aproximadamente US$2.400 millones: un tercio permanecía depositado, otro se destinaba a pagar tarjetas y otro se retiraba en efectivo. Así, muchas personas utilizaban la caja de ahorro en dólares como una especie de caja de seguridad sin costo.
Se citó un límite de cobertura de $50 millones, equivalente en ese momento a unos US$33.000. Los montos y condiciones deben verificarse en la información vigente de SEDESA.
La distinción importante es entre depósitos bancarios alcanzados por el régimen y productos de inversión. Un fondo común, incluso uno de mercado de dinero, no se transforma en un depósito garantizado porque se contrate desde la aplicación del banco. Tampoco acciones y bonos reciben esa cobertura.
En Banco Nación se destacó una cuenta remunerada en dólares que había pasado de una referencia de 0,05% a 1,5% anual, por encima del 1,3% anual mencionado para un plazo fijo de 30 días.
Era una señal llamativa porque la alternativa con disponibilidad inmediata ofrecía más que la inmovilización a plazo. La comparación sirve para recordar que no siempre el producto más conocido paga mejor.
En pesos se citaron tasas anuales de 21% a 22% en bancos privados y cercanas a 24% en algunas entidades pequeñas o digitales. Para compararlas con una inflación mensual estimada en 1,8%, hay que llevar ambas cifras al mismo período y considerar la modalidad de capitalización. No corresponde comparar directamente una tasa anual con un índice mensual.
La inflación de septiembre, de 1,9% en el escenario comentado, mostraba una desaceleración, aunque diciembre podía introducir presión estacional. Prometer demasiado pronto un índice que empiece con cero también tiene un costo: cuando la expectativa no se cumple, se resiente la confianza.
No hay una respuesta seria que sea "comprá todo" o "vendé todo". Hay una secuencia de decisiones que ayuda bastante más:
¿El dólar quedó barato? Frente a la inflación acumulada, había señales de apreciación real del peso. Eso justificaba analizar cobertura, pero no permitía asegurar cuándo llegaría una corrección.
¿Hay oportunidades en acciones y bonos? Puede haberlas. La pregunta decisiva es si el riesgo, el plazo y el tamaño de la posición encajan con tu situación. No hace falta acertar el mínimo para invertir bien; hace falta poder sostener la decisión sin que el pánico la termine tomando por vos.
Aprendé a evaluar tus inversiones
Conocé los cursos de la Escuela Argentina de Finanzas Personales sobre acciones, balances y construcción de carteras. Consultar cursos
Fuente: Del colchón a la Inversión. Canal Mundo Dinero. Link:
Con el riesgo país cerca de 1.000 puntos, la pregunta es cuánta caída podés sostener
Mercado de capitales para PyMEs
Una relación que empezó con Cristina y se profundizó con Milei
Cripto, tecnológicas y bonos: cuando todo se mueve a la vez
Tres cambios que redefinen cómo mirar la cartera
WALL STREET | RESULTADOS TRIMESTRALES
Cubrirse no es lo mismo que apostar a una elección
El otro superclásico se juega en las obras, los permisos y los balances