Mercado de capitales para PyMEs
Jueves 05 de Noviembre 2026

 por Mundo Dinero
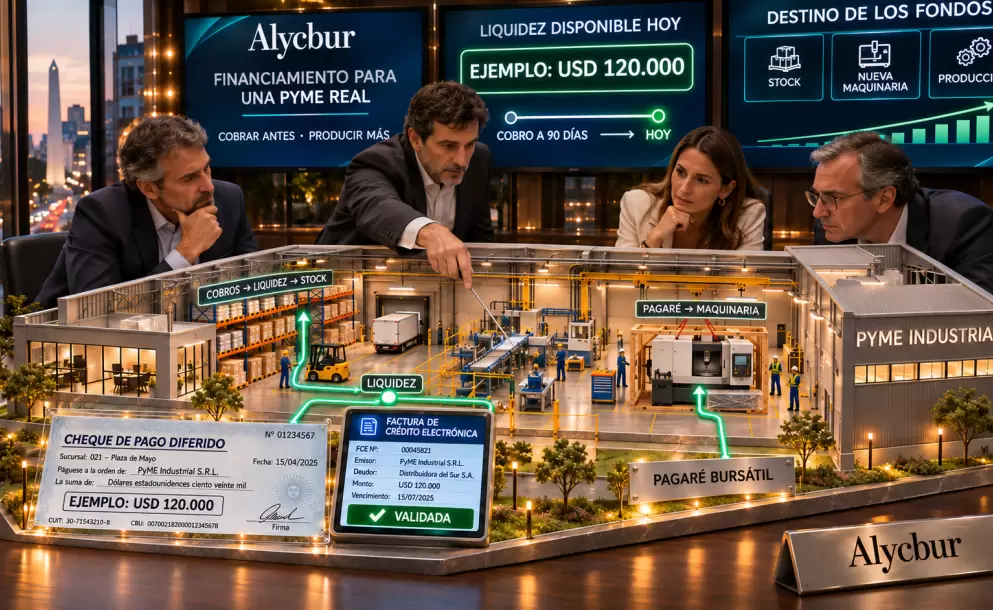
Vendiste, pero vas a cobrar dentro de 90 días. Mientras tanto, necesitás comprar insumos, pagar proveedores y seguir produciendo. O quizás todavía no vendiste: querés armar el stock para la temporada fuerte. También puede pasar que estés evaluando una máquina para mejorar la producción.
Las tres situaciones requieren financiamiento, pero no deberían resolverse de la misma manera. La clave no es salir a buscar la tasa más baja sin más contexto, sino elegir una herramienta que acompañe el ciclo del negocio y vincular cada vencimiento con los ingresos que permitirán pagarlo.
Cheques de terceros, facturas de crédito electrónicas, cheques propios y pagarés bursátiles forman parte de esa caja de herramientas. Bien utilizados, pueden aportar liquidez, acelerar el capital de trabajo y ayudar a aprovechar oportunidades comerciales.
La primera pregunta no es cuánto dinero necesitás, sino para qué lo necesitás y por qué aparece esa necesidad.
En muchas pymes, el problema es un descalce entre pagos y cobranzas. Compran materias primas, mercadería o insumos, producen y después venden a plazo. Durante todo ese recorrido, el capital queda aplicado al negocio y todavía no vuelve a la caja.
En una importación, el ciclo puede ser incluso más largo: hay anticipos al proveedor del exterior, fabricación, embarque, traslado y despacho a plaza. Recién después llega la venta y, según el canal comercial, la cobranza.
Como el capital es finito, hay que sostener ese recorrido. Para ordenar las alternativas, conviene distinguir dos puntos de partida:
En ambos casos puede haber alternativas. Lo que cambia es si anticipás una cobranza ya documentada o emitís deuda propia contra ingresos futuros.
Supongamos que una pyme hizo una venta que cobrará en 90 días, pero necesita comprar insumos hoy. Si recibió un cheque de pago diferido o tiene una factura de crédito electrónica negociable, puede evaluar su venta en el mercado de capitales.
La lógica es sencilla: en lugar de esperar al vencimiento, negocia el documento, obtiene liquidez descontando el costo de la operación y vuelve a incorporar ese dinero al circuito de pagos y producción.
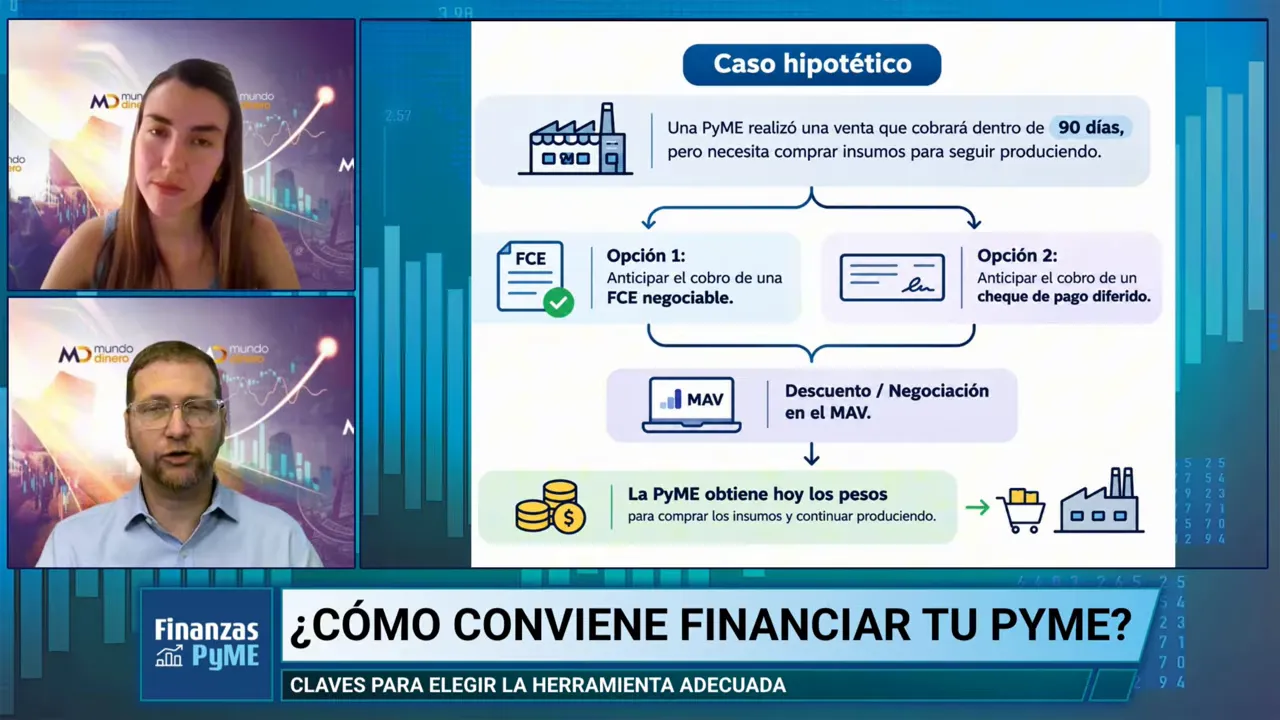
No se trata únicamente de ventas de productos. Los servicios también pueden generar documentos susceptibles de negociación. Para profundizar en el alcance de este último instrumento, está disponible la información oficial sobre la factura de crédito electrónica.
Hay dos variables centrales: el plazo de la venta y la calidad crediticia de quien debe pagar. No alcanza con tener un cheque: importa quién lo emitió y qué riesgo representa.
En las facturas de crédito electrónicas, el obligado al pago es una empresa grande comprendida en el régimen. Eso no elimina la necesidad de evaluar al pagador ni las cuestiones operativas del instrumento. En los cheques, también hay que analizar la calidad crediticia del emisor y las responsabilidades que conserva la pyme al negociarlos.
La operación se canaliza mediante un agente de liquidación y compensación, o ALyC. Según el instrumento y el segmento, puede intervenir una sociedad de garantía recíproca, conocida como SGR, aportando su aval.
Del otro lado participan inversores a través de distintos agentes. La oferta y la demanda determinan una tasa para ese plazo y ese riesgo. En general, una mejor calidad crediticia permite encontrar mejores condiciones, aunque no existe una tasa única para todas las empresas.
No hace falta pensar esta alternativa como una elección excluyente entre banco y mercado. Los circuitos pueden complementarse.
Una pyme puede llevar cheques al banco y también evaluar su negociación bursátil. En el mercado, el análisis suele concentrarse más en el instrumento, su pagador y sus garantías; en el banco tiene un peso importante la evaluación patrimonial y crediticia de la empresa, dentro de las regulaciones bancarias.
Eso no significa que el mercado deje de analizar a la pyme. La diferencia está en el enfoque y en la estructura de cada operación.
A veces el financiamiento cubre un descalce propio del negocio. Otras veces permite aprovechar una oportunidad: un proveedor ofrece un descuento por pago al contado y la pyme tiene cheques pendientes de cobro.
La cuenta que hay que hacer es concreta: comparar el ahorro por pagar al contado con el costo de obtener ese dinero anticipadamente, considerando el mismo período y los costos de la operación.
Si el beneficio comercial supera el costo financiero, puede haber una oportunidad. El problema es que muchas empresas ni siquiera hacen esa comparación y terminan descartándola antes de analizarla.
Para decidir a tiempo, primero hay que tener preparado el acceso: calificación crediticia, posibilidades de aval, cuenta operativa y conocimiento de cómo negociar los documentos. Esa estructura no se arma de un día para el otro.
Comprar a plazo puede ser útil, igual que ofrecer financiación para vender más. Pero ambas decisiones tienen un componente financiero, aunque no aparezca separado en la factura.
El proveedor que te da plazo puede estar incorporando ese costo al precio. Y cuando vos vendés a crédito, necesitás contemplar lo que cuesta sostener esa cobranza.
Por eso conviene preguntarse: ¿estoy eligiendo este proveedor por su producto o porque me financia? Y, del otro lado, ¿mis clientes me compran por competitividad o porque les doy crédito?
Si lo que explica la venta es principalmente el plazo, tenés una señal importante para revisar tanto la propuesta comercial como la situación financiera del cliente. El crédito puede impulsar una venta, pero no debería ocultar la rentabilidad real del producto.
Ahora cambiemos de escenario. Querés comprar mercadería antes de la temporada fuerte, pero todavía no vendiste y no tenés documentos de clientes para descontar.
En ese caso, el mercado permite evaluar la emisión de un instrumento propio:
Acá ya no estás anticipando el documento de un cliente: estás emitiendo deuda de tu empresa. Conceptualmente, es lo que hacen las grandes compañías cuando buscan fondos mediante obligaciones negociables, aunque los instrumentos y las estructuras sean diferentes.
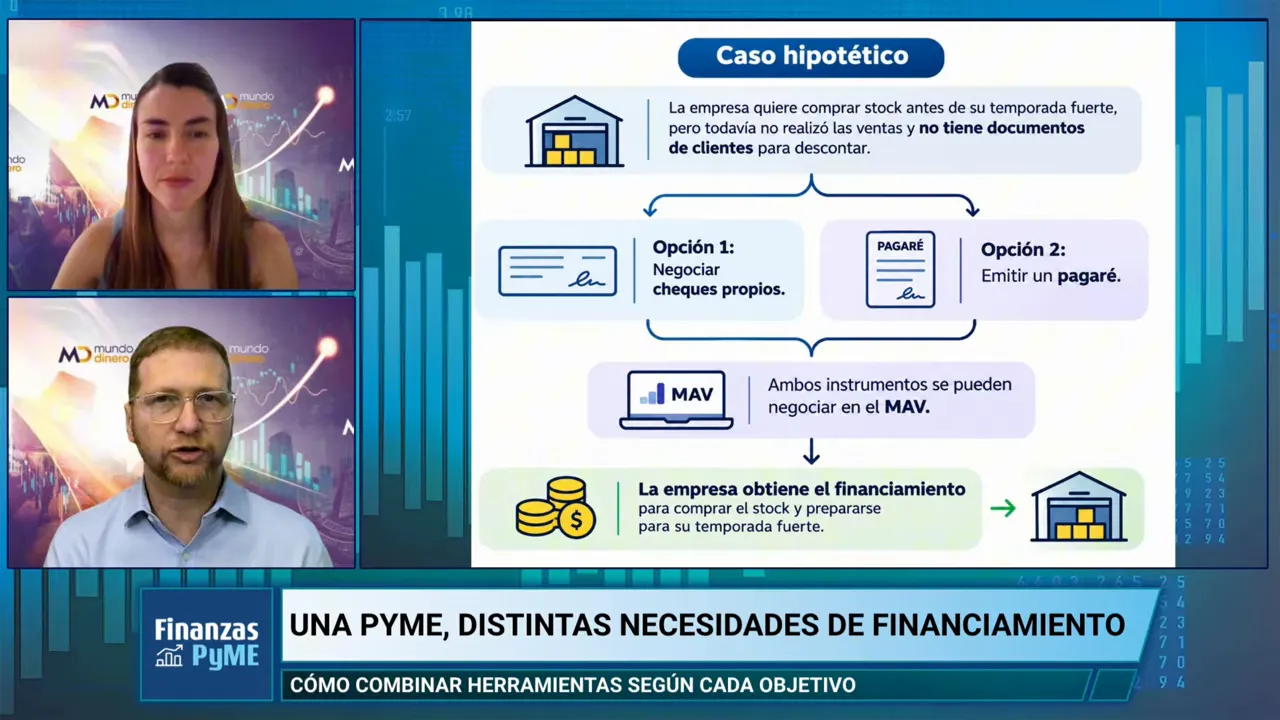
Al emitir deuda propia, toma mayor relevancia la capacidad de repago de la pyme. Se analiza qué patrimonio, mercadería, cuentas por cobrar y flujos de ingresos tiene para responder.
Según el caso, pueden evaluarse operaciones avaladas por una SGR, estructuras garantizadas o segmentos no avalados. Entre los respaldos posibles aparecen warrants sobre mercadería y flujos cedidos a un fideicomiso.
No son alternativas intercambiables ni una lista de requisitos que todas las empresas deban cumplir. La estructura depende de los activos disponibles, la actividad, el riesgo y las condiciones de acceso.
La regla central es otra: el vencimiento del cheque o del pagaré debe guardar relación con la fecha en que esperás disponer del dinero para cancelarlo.
Una juguetería que se prepara para fin de año ilustra bien esta necesidad. Si además importa directamente, debe anticipar fondos, esperar el embarque y recibir la mercadería antes de vender al consumidor final. El ciclo financiero puede extenderse bastante.
También ocurre en actividades vinculadas al agro, donde hay momentos fuertes de cosecha o compra y una comercialización distribuida durante el año. El tabaco, los limones y las manzanas son ejemplos de esa dinámica.
El financiamiento permite atravesar ese período entre la inversión y la cobranza, siempre que el calendario de deuda acompañe la estacionalidad.
Una empresa exportadora también puede tener ventas realizadas sin contar con un documento sencillo de descontar localmente.
En operaciones en cuenta corriente o con cobranzas vinculadas al envío de documentos de embarque, como el conocimiento de embarque o BL, puede transcurrir un período entre la salida de la mercadería y el pago del comprador.
Si no resulta viable negociar directamente esa cobranza, puede evaluarse un cheque propio o un pagaré bursátil cuyo vencimiento se vincule con el ingreso esperado de la exportación. La estructura necesita contemplar el plazo y la moneda de esos fondos.
El cheque propio suele encajar cuando los ingresos que lo cubrirán se acreditan directamente en la cuenta bancaria. Por ejemplo, cobranzas de tarjetas por ventas ya realizadas.
El pagaré suele adaptarse a estructuras con garantías específicas, flujos afectados al repago o esquemas de financiamiento revolvente. Su operatoria se desarrolla en el circuito bursátil, mientras que el cheque pasa por la compensación bancaria.
Esa diferencia importa: el cheque exige contar con fondos para atenderlo en la fecha correspondiente; de lo contrario, puede ser rechazado. El pagaré tiene otra mecánica operativa, pero eso no elimina la obligación de cumplir su vencimiento ni permite planificar sobre una renovación incierta.
Comprar una máquina para mejorar un proceso productivo es distinto de reponer mercadería. La inversión generará beneficios durante un período más largo y necesita una estructura compatible con ese horizonte.
Puede evaluarse financiamiento mediante pagarés bursátiles, considerando tanto el flujo que producirá la inversión como los respaldos disponibles. Según la estructura, el equipo o los ingresos asociados pueden formar parte de las garantías.
Lo importante es no confundir destinos. La cobranza de ventas, el stock y la maquinaria necesitan calendarios diferentes, aunque una misma pyme utilice varias herramientas al mismo tiempo.
Uno de los errores más delicados es financiar una inversión de largo plazo con deuda demasiado corta. Si la máquina todavía no generó los fondos necesarios cuando llega el vencimiento, la empresa queda obligada a buscar una refinanciación o a sacar dinero de otra parte de la operación.
El financiamiento no sirve solamente para llegar a un pago. También puede acelerar la rotación de un capital de trabajo que, de otro modo, quedaría inmovilizado esperando cobranzas.
Pensemos un ejemplo simplificado:
El ejemplo no promete una rentabilidad. Muestra que aceptar un margen menor en una operación adicional puede mejorar el resultado total si permite usar más veces el mismo capital.
Además, cuando aumenta el volumen sin que crezcan en igual proporción los gastos de administración y estructura, esos costos fijos se distribuyen entre más ventas.
Hay otro beneficio posible: contar con stock bien financiado puede evitar una venta apurada a un precio inconveniente. Vender por debajo del precio buscado solamente para conseguir efectivo también tiene un costo, aunque no figure como interés.
Por supuesto, el financiamiento debe seguir dejando margen. Si vendés a 90 días, el precio tiene que contemplar el costo de sostener ese plazo y aun así generar una ganancia.
La respuesta es armar un flujo de fondos. Cada obligación necesita tener identificado su destino, su plazo y la cobranza que permitirá cancelarla.
También conviene distinguir las responsabilidades que quedan después de negociar un documento:
Para ordenar la caja, revisá estas cuatro variables antes de tomar una decisión:
Mirar solamente la tasa puede salir caro. Una deuda aparentemente conveniente deja de serlo si vence antes de que cobres, está en una moneda incompatible con tus ingresos o consume el margen de la venta.
No hace falta llegar con la herramienta elegida. Sí conviene saber qué tenés disponible para generar liquidez y cómo funciona tu ciclo comercial.
A partir de ahí, el análisis es caso por caso. El mercado reúne múltiples participantes y permite evaluar distintas combinaciones de instrumentos, garantías y plazos. No garantiza una solución idéntica para todos, pero amplía las alternativas más allá de una negociación bilateral con un banco.
Financiar bien no es simplemente conseguir dinero: es conseguirlo con una estructura que acompañe al negocio. Cuando cada deuda tiene un destino y un flujo de repago identificados, la financiación puede ayudar a crecer sin convertir la caja en una carrera permanente contra los vencimientos.
Evaluá el financiamiento de tu pyme
Completá tus datos para analizar con Alycbur qué instrumentos pueden adaptarse al ciclo y las necesidades de tu empresa. Consultar alternativas
Fuente: Finanzas Pyme. Canal Mundo Dinero. Link:
Mercado de capitales para PyMEs
Una relación que empezó con Cristina y se profundizó con Milei
Cripto, tecnológicas y bonos: cuando todo se mueve a la vez
Tres cambios que redefinen cómo mirar la cartera
WALL STREET | RESULTADOS TRIMESTRALES
Cubrirse no es lo mismo que apostar a una elección
El otro superclásico se juega en las obras, los permisos y los balances
Entre el pánico y la oportunidad: cómo leer el derrumbe brasileño