El nuevo mapa de las telecomunicaciones
Jueves 22 de Octubre 2026

 por Mundo Dinero
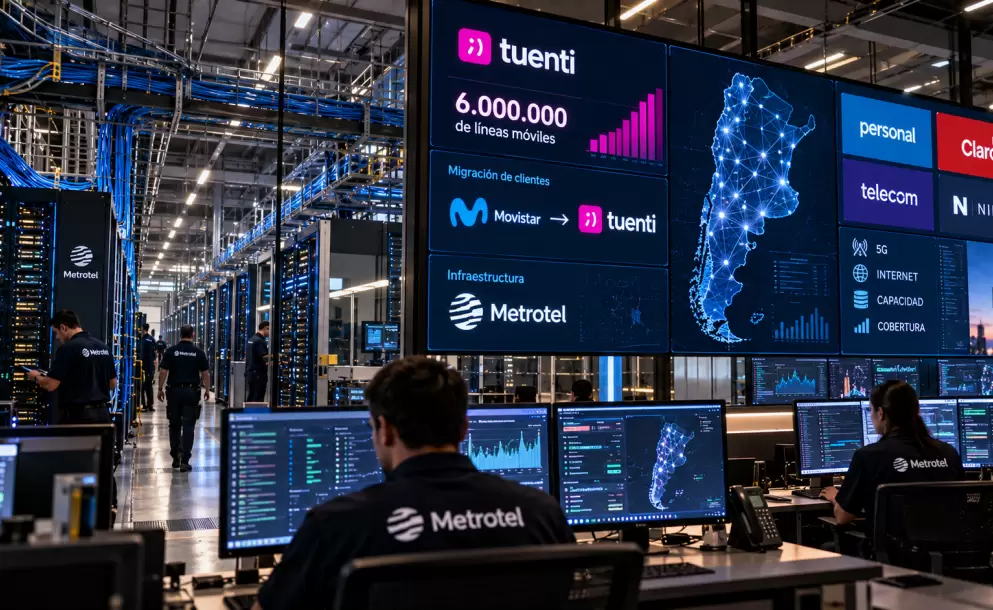
Una de las novelas empresariales más intensas de los últimos años parece acercarse a su desenlace. La compra de Telefónica Argentina por parte de Telecom tiene una condición central: desprenderse de una parte del negocio para que el mercado no quede concentrado en apenas dos grandes operadores.
De esa desinversión surge el proyecto de una tercera compañía, con Metrotel como socio operativo y Tuenti como marca comercial. El esquema contempla unos seis millones de clientes de telefonía celular y una apuesta adicional por los servicios de internet.
Es una operación que puede cambiar mucho más que el nombre que aparece en la pantalla del teléfono. Cambia quién controla los activos, cómo se reparten los clientes y quién tendrá que poner la plata para competir con Personal y Claro. Porque una cosa es cerrar una adquisición y otra, bastante más difícil, es convertirla en un buen negocio.
El escenario planteado conserva tres grandes marcas de telefonía móvil en la Argentina:
El cronograma previsto apunta a que la nueva operadora comience a funcionar antes de terminar 2026, con octubre y noviembre como meses estimados para su puesta en marcha. Pero conviene separar las etapas: la aceptación del esquema de desinversión no equivale, por sí sola, a que toda la transición esté terminada.
Faltan los contratos, las firmas y la ejecución efectiva del traspaso. Un contrato no está cerrado hasta que está cerrado. Y una compañía no empieza a competir porque tenga un nombre: empieza a competir cuando puede prestar el servicio, cobrarlo y sostener a sus clientes.
La nueva operadora no tendría que salir a buscar a su primer usuario. El paquete previsto incluye aproximadamente seis millones de clientes móviles provenientes de Movistar, con una concentración importante en las grandes ciudades.
Ahí aparece una de las claves comerciales de la operación. No se trata solamente de administrar líneas de celular, sino de ofrecerles también internet a esos clientes, aprovechando la experiencia y la infraestructura de Metrotel.
La lógica es vender más servicios sobre una base que ya existe. Si una parte de esos seis millones de usuarios contrata también conectividad para su casa o su empresa, la nueva sociedad tendría una vía de crecimiento que va más allá del abono móvil.
Claro que esa oportunidad no viene garantizada en el contrato. Hay que transformar una cartera transferida en una relación comercial duradera. Y eso exige servicio, una propuesta atractiva y capacidad para responder cuando el cliente tiene un problema.
Tuenti no es un nombre inventado para esta operación. Es una marca que pertenecía a Telefónica y que llegó a la Argentina con un posicionamiento muy definido: telefonía de bajo costo, uso prepago y un público joven.
Su propuesta buscaba atraer a usuarios que gastaran menos que un cliente tradicional de Movistar, con especial llegada al mundo estudiantil. Córdoba, por su peso universitario, aparece como uno de los mercados donde esa identidad tuvo presencia.
Ahora el desafío sería distinto. Tuenti tendría que dejar de ocupar solamente ese lugar de alternativa económica dentro del universo de Telefónica para convertirse en la cara de una compañía que compita con dos gigantes.
La intención es conservar el espíritu juvenil, pero darle otra escala. Que sea una marca reconocible, deseable y capaz de vender tanto telefonía celular como internet. El nombre ayuda porque ya existe. Lo que no resuelve es la inversión necesaria para sostenerlo.
La operación madre es la adquisición de la actividad argentina de Telefónica por parte de Telecom. El problema de competencia aparece enseguida: si Personal y Movistar quedaran completamente bajo el mismo control, el mercado pasaría de tres grandes operadores móviles a dos.
En su análisis, Diego Cabot plantea que la obligación de desinvertir era esperable. La incógnita no era tanto si las autoridades iban a exigirla, sino cuánto habría que vender, qué activos quedarían incluidos y en qué segmentos.
El número de empresas no explica por sí solo toda la competencia, pero pasar de tres grandes jugadores a dos enciende las alarmas. Para entender el marco general de este tipo de evaluaciones, la información oficial sobre defensa de la competencia ofrece contexto sobre el control de las concentraciones económicas.
Armar desde cero una operadora capaz de enfrentar a Claro y a una Telecom ampliada sería extraordinariamente difícil. Habría que desplegar infraestructura, construir una marca, financiar la operación y conseguir clientes de a uno frente a competidores que ya tienen escala.
Por eso, la salida planteada consiste en crear un competidor sobre una base existente. La desinversión le daría activos y clientes para comenzar a operar sin tener que recorrer todo ese camino desde el primer metro de red.
Es una lógica que atraviesa al sector: en telecomunicaciones, buena parte del crecimiento se produce comprando compañías o negocios que ya funcionan. El desafío regulatorio es que esa transferencia dé lugar a un rival real, no solamente a una tercera marca en los avisos.
Telecom no fue el único nombre alrededor de la venta de Telefónica. Entre las alternativas apareció Corporación América, con Metrotel como socio operativo, cuya oferta se ubicaba alrededor de un 15% por debajo de la propuesta ganadora.
También estuvieron en el mapa el Grupo Werthein, propietario de DirecTV, y Telecentro. Circularon, además, versiones de interés de América Móvil, Fénix Entertainment y el Grupo Olmos. No todos esos acercamientos tuvieron necesariamente el mismo grado de avance.
La preferencia política por la llegada de otro grupo de capitales nacionales fue parte del contexto. Pero Telefónica eligió venderle a Telecom. Negocios son negocios. Después llegó la discusión decisiva: bajo qué condiciones podía autorizarse esa concentración.
Para entender la operación hay que distinguir marcas, compañías y accionistas. Personal es la marca móvil de Telecom. Tuenti sería la marca de la nueva sociedad. Metrotel aportaría su experiencia operativa, pero no tendría la mayoría del capital de esa sociedad.
Del lado de Telecom, el esquema accionario descripto se organiza alrededor de dos grandes bloques, vinculados al Grupo Clarín y a Fintech, con aproximadamente un 40% cada uno. El 20% restante cotiza en los mercados de Buenos Aires y Nueva York.
Fintech pertenece al mexicano David Martínez, un inversor con una larga trayectoria en la Argentina y participación en la historia de Cablevisión. La posterior fusión entre Cablevisión y Telecom, aprobada durante el gobierno de Mauricio Macri, explica buena parte de la escala actual del grupo.
Metrotel tiene una historia previa a este salto al negocio móvil. Originalmente perteneció al Grupo Roggio, de origen cordobés, y después pasó a Sociedad Comercial del Plata, el grupo históricamente asociado a la familia Soldati.
La sociedad prevista para operar Tuenti tendría esta composición:
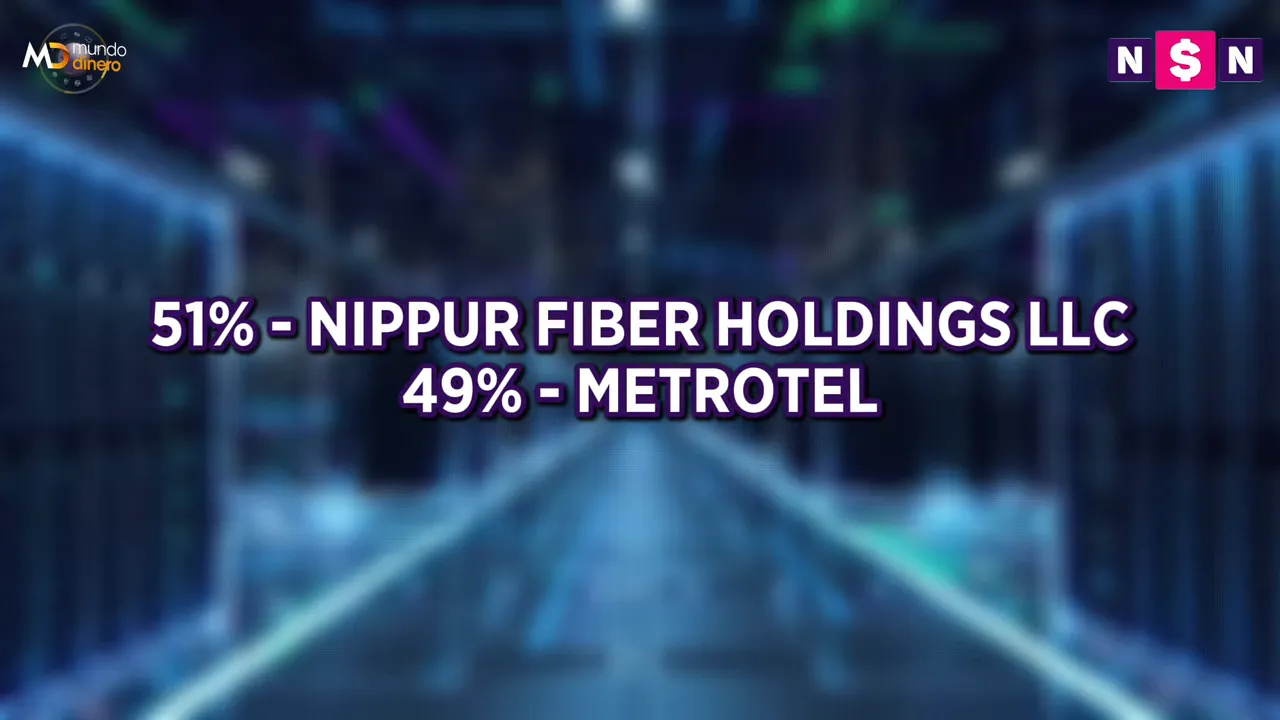
Dentro de Nipur, Blaquier tendría el 65% y Caputo el 35%. Son dos niveles societarios distintos: esos porcentajes corresponden a la sociedad inversora, que a su vez controlaría el 51% de la operadora.
Blaquier acumula más de tres décadas en finanzas e inversiones. Fue ejecutivo de Goldman Sachs entre 1993 y 2006, período al que se vincula su intervención en la entrada de esa entidad como accionista de Clarín.
Después fue socio de Pegasus entre 2007 y 2015 y ocupó cargos en directorios como los de Arcor, TGS y Banco Macro. En 2016 estuvo al frente del Fondo de Garantía de Sustentabilidad de la ANSES. Entre 2017 y 2025 dirigió la actividad latinoamericana de Lone Star Funds, con foco en inversiones de energía e infraestructura.
Caputo tiene experiencia ejecutiva en Mirgor, Jumbo Retail, Freddo y Aroma Café. Fue director de Pegasus entre 2010 y 2017, donde coincidió con Blaquier.
También trabajó en Hudson Advisors y en inversiones de capital privado vinculadas con Lone Star. Integró el directorio de San Antonio Internacional entre 2018 y 2025.
La asociación entre ambos no empieza con Tuenti. Llevan alrededor de quince años compartiendo distintas inversiones, especialmente en energía e infraestructura. Ahora trasladan esa experiencia a una apuesta que exige capital, conocimiento operativo y paciencia.
Metrotel no es una recién llegada a las telecomunicaciones. Su presencia es menos visible para el consumidor porque buena parte de su actividad se desarrolló detrás de otras marcas, con una orientación hacia empresas e infraestructura.
Cabot destaca la red de fibra óptica que fue construyendo de manera silenciosa. Incluso servicios comercializados por Telefónica y otros operadores se apoyaron en infraestructura de Metrotel.
La diferencia está en el lugar que ocuparía ahora. Una cosa es prestar conectividad a otras compañías y otra es estar en la primera línea de la relación con millones de usuarios: vender el abono, atender reclamos, sostener la marca y evitar que el cliente se vaya.
La experiencia técnica es un activo, pero no reemplaza la capacidad comercial. En telefonía móvil se compite con calidad de servicio y, de manera muy directa, con precio.
Además, el cambio de marca puede generar resistencia. Algunos usuarios pueden aprovechar la transición para buscar otra alternativa. La nueva compañía necesitará recursos tanto para retener esa cartera como para responder a las promociones de sus rivales.
Claro no es un actor secundario en esta historia. Es uno de los grandes operadores del país, con una presencia particularmente importante en el interior, heredera en parte del desarrollo de CTI y de las inversiones posteriores.
Cabot la describe como una empresa de perfil corporativo más reservado, con decisiones fuertemente vinculadas a su conducción internacional y una exposición pública menor que la de Telecom y Flow.
Su fortaleza tampoco es igual en todas las regiones. En determinadas zonas del interior, su red tiene un peso que contrasta con un protagonismo relativo menor en el área metropolitana. Eso no significa que la cobertura sea uniforme ni que una compañía funcione mejor en todos lados.
Ahora bien, si hay seis millones de líneas atravesando una transición, cualquier área comercial va a prestar atención. Claro podría intentar captar una parte de esos usuarios con ofertas de precio, productos diferentes o promociones. Es una posibilidad competitiva, no una estrategia anunciada.
Para los clientes, el efecto más interesante sería que esa disputa se traduzca en beneficios concretos:
El antecedente de los teléfonos parcialmente subsidiados por las operadoras sirve para entender la lógica: resignar parte del ingreso inicial para ganar una relación de largo plazo. Podría aparecer alguna dinámica similar mientras se acomoda el mercado, aunque no hay una garantía de que ocurra.
La otra cara del nacimiento de esta operadora es el cierre de una etapa para Telefónica en la Argentina. Su llegada estuvo ligada al proceso de privatización de Entel y a la expansión internacional de las empresas españolas de comienzos de los años noventa.
La vieja operación estatal quedó dividida entre las áreas atendidas por Telefónica y Telecom, esta última entonces vinculada a capitales franceses e italianos. Décadas después, Telecom, con otra estructura de accionistas, termina comprando el negocio argentino de su antiguo rival.
En el medio quedaron marcas que forman parte de la historia cotidiana de las comunicaciones, como Unifón y Movistar. Esta última construyó una identidad especialmente fuerte, por lo que su eventual desaparición no es un detalle menor de marketing.
Pero hay una precisión importante: la salida del propietario y el retiro de una marca no necesariamente ocurren el mismo día. Cabot señala que no conoce el plazo contractual durante el cual Telecom podría seguir utilizando Movistar.
Por eso, el cierre de la operación, la migración de clientes y el cambio definitivo de marca deben entenderse como pasos diferentes. La dirección del proceso está planteada; los tiempos concretos de cada etapa dependen de su implementación.
Los cambios societarios importan. Pero para quien se queda sin señal, la pregunta es bastante más sencilla: ¿cuándo va a funcionar mejor?
Cabot plantea una tensión del negocio. Los usuarios compran teléfonos cada vez más sofisticados y demandan más ancho de banda, mientras que las operadoras deben invertir de manera permanente para que esos equipos puedan aprovecharse.
El fabricante vende un dispositivo. El dueño de la red tiene que seguir ampliando capacidad, actualizando infraestructura y sosteniendo cobertura. Esa exigencia no desaparece porque cambie el accionista.
Su diagnóstico sobre la Argentina es crítico, especialmente fuera de los grandes centros urbanos. Menciona dificultades de señal a distancias relativamente cortas de Buenos Aires, problemas de conectividad en el norte y un despliegue de 5G todavía insuficiente en distintas zonas del interior.
Son observaciones sobre una realidad desigual, no un mapa técnico de cobertura. Pero llevan al punto central: tener tres empresas solo será valioso si también hay inversión y una mejora efectiva del servicio.
La conversación sobre el futuro incorpora otra posibilidad: que la conectividad directa entre celulares y satélites altere el papel de las redes terrestres y de los operadores tradicionales.
Cabot imagina un escenario en el que un teléfono pudiera conectarse desde lugares remotos a una constelación satelital, sin depender de la cobertura local habitual. Como referencia personal, menciona el equipo satelital que utiliza en su camioneta y un abono de unos 60.000 pesos mensuales.
Ese ejemplo expresa una hipótesis de transformación, no una oferta confirmada de un supuesto teléfono de Starlink. Tampoco establece un precio futuro ni garantiza conexión móvil universal. La propia discusión deja abierta la incertidumbre sobre ese producto y sus condiciones.
La pregunta de negocio, sin embargo, es relevante: si cambia de manera profunda la forma de conectarse, quienes hoy controlan las redes tendrán que adaptar sus inversiones y su propuesta comercial.
La combinación de Tuenti, Metrotel y Nipur tiene elementos para convertirse en un actor importante: una marca conocida, una cartera inicial de millones de líneas, infraestructura y socios con experiencia financiera.
También tiene desafíos enormes. Debe completar los acuerdos, ejecutar la transición, retener clientes y competir con dos compañías que cuentan con más escala y recursos. Para el Gobierno, además, el éxito del esquema es sensible: la desinversión tiene que producir una compañía capaz de competir de verdad.
El resultado no se va a medir solamente en contratos firmados o participaciones accionarias. Se va a medir en cobertura, atención, precios e inversión. Ojalá la llegada de este nuevo jugador termine en un mejor negocio para las empresas y, sobre todo, en un mejor servicio para los usuarios. Porque negocios son negocios, pero sin clientes satisfechos no hay negocio que dure.
Fuente: Mercado sin filtro. Canal Mundo Dinero. Link:
Dónde aparece valor y dónde puede haber trampa
Cayó el Nasdaq, pero no todo el mercado
Tasas, bancos y tecnología
Cobrar renta o buscar crecimiento: primero definí para qué es la plata
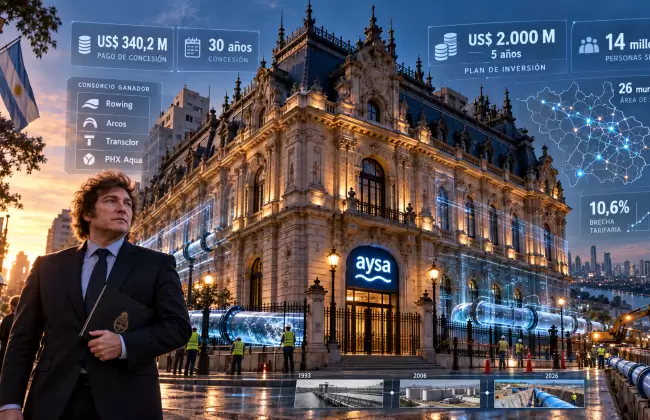
La concesión más importante del gobierno de Milei
¿Techo de tasas o todavía falta otra suba?
Brasil despega, Wall Street se prueba y Argentina espera
Bonos, tasas y riesgo electoral