Dónde aparece valor y dónde puede haber trampa
Miércoles 21 de Octubre 2026

 por Mundo Dinero
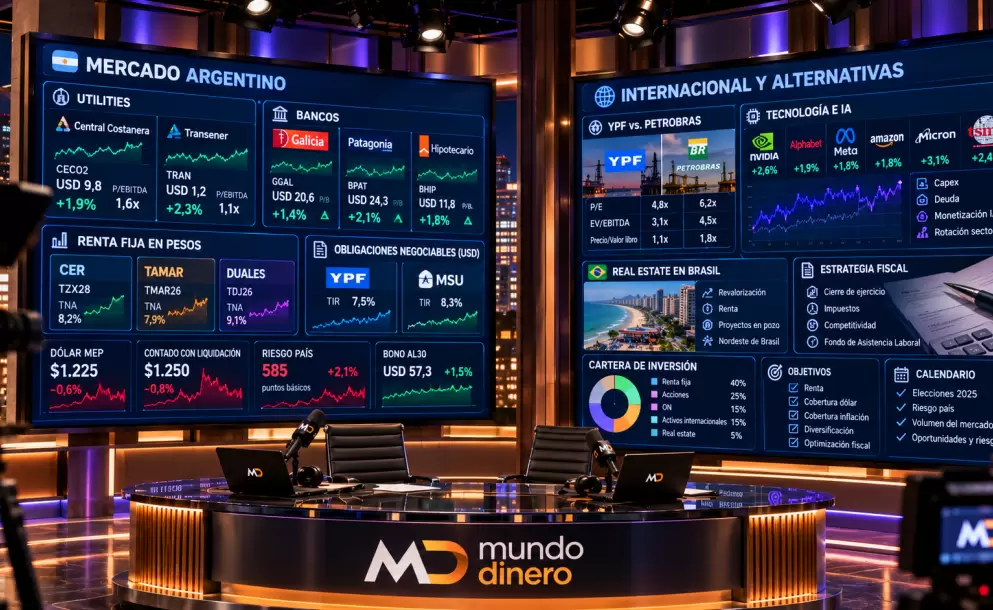
Una acción puede estar barata y seguir bajando. Un bono puede pagar todos sus compromisos y, aun así, mostrar pérdidas durante meses. Y una inversión que parece excelente antes de impuestos puede dejar de serlo cuando hacemos la cuenta completa.
Entonces, ¿qué hacemos con los pesos? La respuesta no pasa por encontrar un único activo salvador. Pasa por separar valuación, riesgo, plazo y necesidad de cobertura. En Argentina, además, hay que sumar el calendario electoral, el dólar y una presión tributaria que también se puede gestionar.
Hay oportunidades en utilities, bancos castigados, obligaciones negociables y bonos ajustables. Fuera del mercado local, aparecen Petrobras, grandes tecnológicas y hasta propiedades de pozo en el nordeste de Brasil. Pero cada alternativa exige una pregunta distinta.
Las cotizaciones, tasas y condiciones mencionadas corresponden al momento del análisis. Son referencias para entender el razonamiento, no precios vigentes ni recomendaciones personalizadas. Las cuestiones fiscales y legales requieren revisar la normativa aplicable a cada caso.
El punto de partida es un mercado local golpeado, con presión vendedora y rebotes que no terminan de consolidarse. Los balances pueden ofrecer cierto margen de seguridad, pero el precio de corto plazo depende mucho de factores que las empresas no controlan.
La lógica que se repite entre inversores es conocida: vender ahora y esperar una entrada más barata cuando se acerquen las elecciones. Si muchos ya hicieron ese movimiento, una parte de la venta puede estar anticipada y abrir espacio para un rebote. El problema es que sin volumen resulta difícil distinguir una recuperación sostenible de una pausa en la caída.
Dentro de las acciones locales, las empresas de servicios públicos aparecen entre las alternativas más interesantes por precio. En casos como Central Costanera y Transener se mencionaron múltiplos cercanos a 1,6 veces EBITDA y alrededor de una vez valor libro.
Son valuaciones que justifican detenerse a estudiar el negocio. No garantizan una suba inmediata, pero permiten construir una tesis apoyada en algo más concreto que la expectativa de una noticia política favorable.
La diferencia es importante: comprar porque una empresa parece castigada de más no es lo mismo que comprar porque "ya bajó mucho". Lo primero requiere analizar resultados y patrimonio. Lo segundo, por sí solo, no alcanza.
El panorama bancario combina balances sólidos con una rentabilidad todavía débil. Entre los datos del sistema se mencionó una morosidad de aproximadamente 7,75%, con una leve mejora en hogares y un deterioro en empresas.
También apareció una diferencia entre mediciones de rentabilidad: por un lado, un ROE agregado que había bajado de 3,9% a cerca de 2%; por otro, estimaciones del último trimestre anualizado próximas al 12% o 13% para algunos bancos. No son cifras intercambiables: antes de comparar un ROE hay que mirar el período y la metodología.
En precio sobre valor libro, casi todo el sector cotizaba por debajo de uno. Banco de Valores era una excepción, alrededor de 1,2 veces, aunque con un modelo de negocio diferente. Se citaron también bancos del panel general, como Patagonia e Hipotecario, con referencias próximas a 0,7 veces.
¿Puede haber valor de mediano plazo? Sí. ¿Eso obliga a entrar ya? No. Una postura razonable es reconocer el descuento y, al mismo tiempo, esperar una mejora en el volumen y en el interés comprador.
Las acciones financieras acumulaban caídas en dólares del orden del 30% al 40%, con el ADR de Galicia alrededor de 34% abajo en el año analizado. Aun así, su gráfico semanal conservaba una estructura de largo plazo que resultaba más interesante que el movimiento diario.
Pero cuidado con la pregunta: "Si cayó 34%, ¿cuánto más puede bajar?". Una caída previa no pone un piso. El riesgo electoral puede seguir pesando, y un rebote sin participación del mercado puede durar apenas una o dos ruedas.
En una obligación negociable, el análisis de la empresa tiene un peso distinto al que tiene en una acción. Si compramos una ON corta y el emisor cumple, podemos sostenerla hasta el vencimiento sin depender de encontrar un comprador a mejor precio.
Eso permite apoyarse en el flujo del negocio. Se utilizó como ejemplo a MSU Energía: un esquema de compra de combustible y venta de energía con precios establecidos puede dar previsibilidad al margen operativo. Desde luego, esa previsibilidad no elimina el riesgo de contraparte ni el riesgo argentino.
Que una ON tenga buenas perspectivas de pago no significa que su cotización no pueda caer. Si sube el riesgo país, la deuda corporativa también puede sufrir, aunque no necesariamente en la misma magnitud que los bonos soberanos.
Para elegir, conviene revisar varios elementos:
Este último punto suele pasar desapercibido. Dos bonos pueden mostrar rendimientos parecidos, pero tener paridades muy distintas. Si compramos caro un título con cláusula de rescate, podemos quedar expuestos a una pérdida de capital que la tasa publicada no vuelve evidente.
YPF apareció entre los emisores seguidos con atención por la mejora de su perfil financiero y la reducción de apalancamiento. Pero incluso en un nombre conocido hay que analizar la emisión específica, no solamente la marca.
La diferencia entre tener dólares en Argentina y tenerlos afuera altera la comparación entre inversiones. Las regulaciones, los flujos de colocaciones y la búsqueda de sacar capital del país pueden ampliar la distancia entre dólar MEP y contado con liquidación.
No hubo una explicación única para ese movimiento. Una lectura puso el acento en las restricciones que todavía segmentan el mercado; otra, en la demanda electoral de dolarización y de activos fuera del país.
La consecuencia práctica es que un mismo bono puede ofrecer rendimientos muy distintos según dónde y cómo se compre. Se compararon referencias cercanas al 8% en el exterior con alrededor del 3% en la plaza local para ciertos títulos cortos. Esa diferencia cambia el atractivo de la operación.
Con los CEDEARs hay una confusión frecuente: comprarlos con dólares locales no elimina el componente cambiario implícito. El precio sigue reflejando la relación con el activo del exterior. En el ejemplo discutido, eso implicaba absorber indirectamente una diferencia cercana al 5% entre las referencias cambiarias.
Antes de operar, no alcanza con preguntar cuánto rinde el activo. También hay que preguntar qué dólar estamos entregando y qué exposición estamos recibiendo.
Con el riesgo país alrededor de 679 puntos en el momento del análisis, la pregunta era muy concreta: quien ya tenía un AL35 o un bono largo, ¿debía esperar una mejor salida o vender?
No hay una respuesta universal. Importan el precio de entrada, el horizonte y, sobre todo, la capacidad de tolerar volatilidad. Si una cartera genera preocupación permanente, intentar exprimir unos puntos adicionales puede ser una mala decisión, incluso cuando todavía hay una pequeña ganancia.
El peligro de esperar es que la tendencia continúe jugando en contra. Un rebote breve puede aparecer después de otra caída y dejar un precio de salida peor que el disponible al tomar la decisión.
Además, "renta fija" no quiere decir precio fijo. Los bonos largos, y particularmente el tramo 2035 discutido, tienen una sensibilidad elevada a cambios en el riesgo país. Mantenerlos hasta el vencimiento exige evaluar mucho más que el cupón.
Una de las estrategias planteadas consistía en rotar parte de los soberanos largos en dólares hacia instrumentos en pesos con mecanismos de ajuste. La intención no era abandonar toda exposición local, sino elegir mejor qué riesgo conservar.
Conviene ordenar los conceptos:
La discusión distinguió los antiguos duales CER y dólar de las combinaciones disponibles en ese momento, como TAMAR con dollar linked o TAMAR con CER. No conviene meter todos esos títulos en la misma bolsa.
El dual identificado como TTM28 en la cartera presentada combinaba cobertura de tasa y dólar oficial. Se mencionaron referencias de rendimiento próximas a TAMAR más 7 puntos o dollar linked más 4 puntos, dependiendo del cálculo y del precio de entrada.
Su vencimiento en enero de 2028 era parte central de la tesis: quedaba después del cambio de gobierno previsto en el escenario analizado. Si se producía una corrección cambiaria antes o al comienzo de la nueva administración, el instrumento podía ofrecer una respuesta alineada con esa necesidad de cobertura.
Eso no convierte al bono en una protección perfecta frente a cualquier dólar. Una empresa que necesita cubrir pagos vinculados al oficial tiene un objetivo distinto del de una persona que mide su patrimonio en dólar financiero.
Para ilustrar la diferencia de rendimientos, se comparó un plazo fijo a 30 días del Banco Nación cercano al 19% anual con una BADLAR del orden del 24% al 25%. También se mencionaron instrumentos ajustables con spreads que llevaban la referencia de rendimiento hacia la zona del 34%.
La enseñanza no es que un bono sea un plazo fijo mejorado sin contrapartidas. Es que hay alternativas con otras tasas y otros riesgos. Liquidez bursátil, variación de precio y riesgo soberano deben entrar en la comparación.
En un período con dólar estable, el rendimiento en pesos puede traducirse en una ganancia medida en dólares. Si el dólar cambia de velocidad, la cuenta también cambia. Por eso se privilegiaron combinaciones de inflación, tasa variable y cobertura cambiaria, evitando concentrarse en tasa fija larga.
Las licitaciones del Tesoro también daban información: predominaban los plazos cortos y se probaban instrumentos más largos para extender vencimientos. La menor presencia de LECAPs y la dificultad para colocar tasa fija larga reflejaban esa cautela.
La propuesta local de Ayelén Romero combinó protección inflacionaria, crédito corporativo y cobertura cambiaria, sin apurarse a comprar bancos antes de una recuperación del volumen.
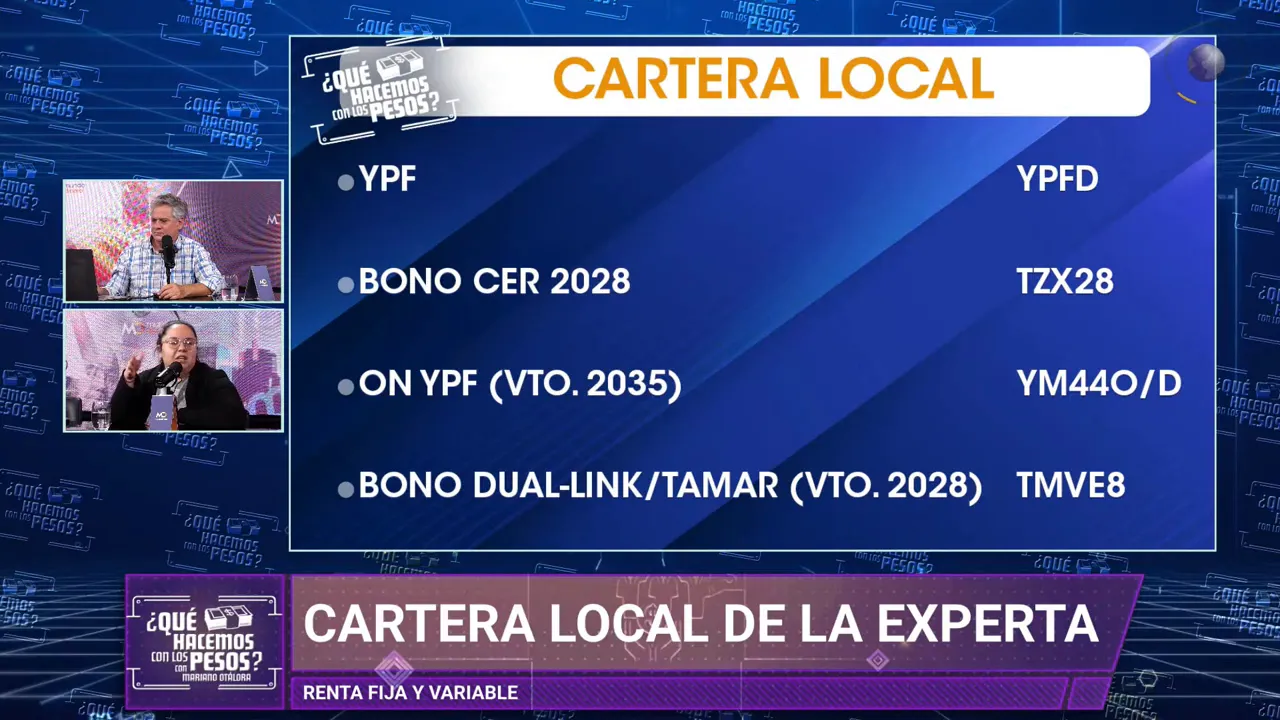
No se asignaron porcentajes universales. La combinación debe responder a los compromisos y al horizonte de cada cartera; los CEDEARs se consideraron dentro del bloque internacional.
Para comparar petroleras, primero hay que entender qué hacen. YPF y Petrobras tienen puntos en común relevantes: producción, refinación, estaciones de servicio y participación estatal. Esa integración las vuelve comparables en aspectos que no necesariamente comparten con otras empresas del sector.
Las referencias analizadas mostraban una diferencia importante:
Ahora bien, un P/E alto no siempre significa lo mismo. La salida de áreas maduras y el cambio de foco hacia shale habían generado gastos que afectaban los resultados de YPF. Si la ganancia contable queda transitoriamente deprimida, el múltiplo sube.
Petrobras resultaba atractiva por sus múltiplos y dividendos, aunque históricamente arrastra un descuento por la intervención estatal. YPF tampoco está libre de ese factor.
La convergencia de múltiplos servía para dimensionar el descuento, no para prometer una suba de la acción. También hay que considerar deuda, crecimiento esperado y decisiones políticas.
En Brasil, la discusión sobre Lula y Bolsonaro se concentró en cuánto del escenario electoral ya estaba incorporado en los precios. Después de una suba fuerte, un resultado favorable puede agregar menos de lo que una sorpresa negativa podría quitar.
Nu fue el ejemplo más claro. Mantenerla como inversión de largo plazo, con una posición moderada y una tesis basada en balances, era una decisión distinta de conservar una ganancia superior al 20% conseguida en tres semanas para apostar al siguiente salto electoral.
También se discutieron posibles privatizaciones adicionales en Petrobras, medidas fiscales de campaña, encuestas cambiantes y toma de ganancias. Ninguno de esos elementos debía tratarse como un desenlace asegurado.
La pregunta útil no es solamente quién puede ganar. Es cuánto ganaríamos si ocurre lo esperado y cuánto perderíamos si no ocurre.
Una economía puede crecer en promedio y dejar a muchos sectores en retroceso. Energía y minería pueden expandirse mientras textiles, electrodomésticos y otras actividades intensivas en empleo enfrentan caídas importantes.
Guillermo Pérez destacó además la diferencia entre tasa nominal y tasa efectiva. Una alícuota nominal del 35% no implica que todas las actividades terminen pagando esa proporción sobre sus ganancias: los regímenes promocionales, las deducciones y los beneficios modifican la cuenta.
En ese marco, un superávit fiscal estrecho limita el espacio para una baja general de impuestos. La eliminación del impuesto PAIS y la reducción de derechos de exportación fueron señales nacionales relevantes, pero no resolvieron toda la carga.
El problema incluye provincias y municipios. Ingresos Brutos acumula costos a lo largo de la cadena, mientras algunas tasas municipales se calculan sobre ventas y no guardan una relación clara con el servicio prestado.
Se citaron situaciones donde la suma de Ingresos Brutos y tasas alcanzaba entre 7% y 9% de las ventas. No es un porcentaje del beneficio: es sobre facturación, una diferencia decisiva para negocios de margen bajo.
Un caso concreto fue el de una empresa con planta industrial en Córdoba y una oficina de representación en Vicente López. Revisar esa localización y trasladar la oficina a otra jurisdicción permitió modificar su costo tributario.
El mensaje no es mudar empresas sin analizar consecuencias. Es reconocer que la estructura operativa también tiene un efecto fiscal.
El diagnóstico presentado vinculó el crecimiento del gasto público con la necesidad de financiarlo mediante impuestos. Como referencias históricas, se citaron niveles de gasto cercanos al 22% del PBI hasta 2002 y alrededor del 46% hacia 2023, junto con una elevada informalidad.
Para ilustrar la concentración sobre la economía formal, se planteó una cuenta simplificada: una presión agregada de 30%, repartida sobre un segmento formal equivalente al 60%, daría una relación del 50%. Es una ilustración del argumento, no la carga efectiva de cada contribuyente.
La falta de inversión agrava el problema. Se contrastó un nivel próximo al 16% del PBI con una referencia deseable cercana al 25%. Si la producción se estanca y la población crece, la porción disponible por habitante se achica.
La estabilidad fiscal de largo plazo ofrecida por regímenes especiales ayuda a explicar por qué ciertos proyectos avanzan mientras otros esperan. La confianza, tanto del inversor externo como del local, sigue siendo una variable central.
Las empresas administran materias primas y salarios con atención. Los impuestos deberían recibir el mismo tratamiento. Si absorben una parte relevante del resultado, no tiene sentido reducir la tarea fiscal a presentar declaraciones y pagar vencimientos.
La planificación se hace antes del cierre. Para una empresa que cierra el 31 de diciembre, la propuesta fue llegar a fines de octubre con información real y una proyección hasta diciembre, de modo que todavía haya tiempo para decidir.
El enfoque se organizó en tres grupos, siempre dentro de la actividad formal.
Hay beneficios que se aprovechan a tiempo o se pierden. Se mencionó una ventana de adhesión a un régimen simplificado para personas humanas y la importancia de revisar sus condiciones, sus efectos sobre períodos anteriores y los requisitos de cumplimiento.
Eso no debe confundirse con una autorización general para incorporar fondos sin justificar ni con una garantía de ausencia de controles. Los requisitos fiscales y de prevención de lavado siguen necesitando análisis específico. Para verificar disposiciones y vencimientos corresponde consultar a ARCA y al asesor tributario.
Otro ejemplo fue el revalúo impositivo de 2017. El razonamiento consistía en comparar el impuesto inicial con el ahorro futuro por mayores deducciones. Rechazarlo solamente porque había que pagar al comienzo podía hacer perder una oportunidad financieramente conveniente.
Ahí está la diferencia entre mirar un impuesto aislado y evaluar el flujo completo.
Una cartera empresarial debe analizarse después de impuestos, incluyendo el ajuste por inflación impositivo. Distintos activos pueden recibir tratamientos diferentes y modificar el resultado fiscal sin producir un movimiento equivalente de efectivo.
Se discutieron fondos comunes de inversión, plazos fijos y posiciones en dólares como ejemplos de instrumentos cuyo tratamiento puede alterar la comparación financiera. También se planteó evaluar rescates, recompras o cambios de instrumento antes del cierre.
No son recetas automáticas. La conveniencia depende del activo, la composición patrimonial, el período y las reglas aplicables. El cálculo debe incluir comisiones y efectos fiscales completos.
Algo similar ocurre con la realización de pérdidas: vender una posición perdedora puede permitir reconocer un quebranto compensable cuando la normativa lo admite. El beneficio potencial debe superar los costos y respetar las limitaciones de compensación.
También se explicó cómo la fecha del cierre societario y la asignación de honorarios pueden generar diferencias entre el momento de la deducción empresarial y la tributación personal.
El ejemplo de un cierre en septiembre, con honorarios votados en enero del año siguiente, buscó mostrar el valor financiero del diferimiento. Se mencionó el límite del 25% como referencia del caso, aunque su aplicación requiere verificar topes, condiciones y formalidades.
La última idea fue integrar esa planificación con las inversiones del director accionista. Un rendimiento obtenido por una sociedad puede tener un tratamiento distinto del mismo rendimiento obtenido por una persona humana. Pero empresa y accionista no son la misma persona fiscal: cualquier anticipo o asignación debe estar correctamente instrumentado.
La tercera categoría consistía en analizar cómo se diseña una operación. En una adquisición, comprar acciones genera un activo y no equivale a un gasto deducible inmediato.
En cambio, un acuerdo genuino de no competencia con el vendedor puede tener otro tratamiento. El ejemplo mostró cómo esa diferencia podría modificar el costo después de impuestos.
La clave es que la obligación exista, tenga sustancia económica y una valuación defendible. No se trata de cambiarle el nombre a una parte del precio, sino de estructurar correctamente compromisos reales del negocio.
El Fondo de Asistencia Laboral, o FAL, se analizó como un mecanismo de acumulación de recursos para atender indemnizaciones. La discusión incluía una postergación y el paso de un período inicial de seis a doce meses antes de utilizar los fondos.
En el esquema explicado, una contribución de referencia del 2,5% para pymes se redirigiría desde aportes destinados al sistema previsional hacia un fondo de inversión o fideicomiso. Por eso, no se lo presentó como mayor recaudación estatal, sino como un cambio de destino de recursos.
Los puntos tributarios destacados fueron:
Para explicar este último punto se usó un ejemplo simplificado de tres trabajadores, con una contingencia indemnizatoria estimada en $3 millones. El concepto era fondear la obligación y revisar si correspondía seguir aportando, no establecer una fórmula general de liquidación laboral.
Como había aspectos pendientes de reglamentación, los plazos, límites y mecanismos mencionados deben verificarse antes de tomar decisiones.
Salir de la Bolsa también puede ser una forma de diversificar. En el nordeste brasileño, la propuesta inmobiliaria se concentró en Pernambuco y Alagoas: Porto de Galinhas, Tamandaré, Carneiros, Maragogi, Japaratinga y São Miguel dos Milagres.
Emilio Medina, de La Playa Real Estate, diferenció dos negocios:
La firma también describió un servicio de administración de alquileres temporarios mediante La Playa Staging. Para quien invierte a distancia, la operación posterior a la compra forma parte del análisis.
Se presentaron monoambientes de unos 25 m² en preventa desde aproximadamente USD 35.000 a USD 36.000. Las estimaciones comerciales citadas incluyeron valorizaciones de entre 20% y 30% al lanzamiento y referencias de entre 30% y 35% en determinados recorridos de desarrollo.
Son expectativas asociadas a proyectos y etapas concretas, no una rentabilidad anual garantizada. Tampoco corresponde sumar automáticamente esos porcentajes entre sí.
La construcción se ubicó alrededor de 36 meses. Para una salida anticipada se mencionaron horizontes de uno a dos años, dependiendo del objetivo del inversor y del avance de ventas.
Un detalle útil: revender apenas se lanza el proyecto puede obligar a competir con todo el inventario de la desarrolladora. Cuando queda menos oferta primaria, la unidad de un inversor podría encontrar otra situación comercial. Eso no asegura liquidez.
La ventaja planteada para esas zonas fue una temporada baja de aproximadamente tres o cuatro meses, en contraste con destinos donde ese período representa casi toda la temporada alta. Pero la renta depende de la ubicación específica del emprendimiento.
No se ofreció una tasa neta de alquiler suficiente para calcular un retorno completo. Por eso hay que mantener separadas la proyección de reventa y la explotación temporaria.
Maragogi apareció como ejemplo de destino con infraestructura aeroportuaria en desarrollo. Se comparó ese potencial con experiencias de otras localidades turísticas brasileñas, como Jericoacoara. La infraestructura puede impulsar demanda, pero su efecto sobre cada propiedad debe analizarse por separado.
La operatoria presentada incluía obtener un CPF, la identificación fiscal brasileña, y realizar documentación por medios electrónicos. Las condiciones comerciales mencionadas fueron:
El Banco Central de Brasil explica el funcionamiento de Pix. Que el pago sea instantáneo no elimina la necesidad de verificar destinatario, contrato y documentación.
En seguridad jurídica se destacaron la investigación de la desarrolladora, el registro de incorporación y mecanismos de separación patrimonial del emprendimiento. Reducen determinados riesgos, pero no eliminan el riesgo de obra.
El CPF tampoco determina por sí solo las obligaciones tributarias. La residencia fiscal, los bienes, las rentas y la normativa de ambos países deben revisarse con profesionales. No conviene usar un monto general de inversión como supuesto permiso para no declarar.
En el mercado estadounidense, la discusión no se limitó a elegir entre salir de tecnología o seguir completamente concentrado en ella. Hubo una tercera lectura: una rotación dentro del índice.
Mientras algunas tecnológicas caían entre 2% y 3%, el S&P 500 podía retroceder apenas 0,15% o 0,20% porque entraban fondos en consumo básico y otros sectores rezagados. Un índice relativamente firme puede esconder movimientos muy fuertes entre sus componentes.
Marcelo Maurente expresó preferencia por grandes plataformas como Meta, Amazon y Alphabet, con posiciones adicionales en Nvidia y Micron. La exposición era menor en infraestructura de IA más volátil, pequeñas compañías y proveedores de nube especializados, conocidos como neoclouds.
En Micron, el atractivo se vinculó con informes que proyectaban restricciones de oferta hasta 2028 o 2029. La incertidumbre estaba en cuánto podría cambiar ese escenario con nueva competencia, especialmente china.
Nvidia fue considerada una alternativa sólida para estudiar en retrocesos. Amazon, aunque no era la primera elección para nuevas compras dentro de una de las posturas, seguía siendo una posición defendible para mantener.
También se mencionaron Marvell como opción de mayor riesgo y TSMC como una empresa cuyos resultados habían dejado una impresión especialmente favorable, por encima de ASML en la comparación planteada.
La cartera internacional de Ayelén Romero combinó un índice con acciones de tecnología, finanzas y salud.
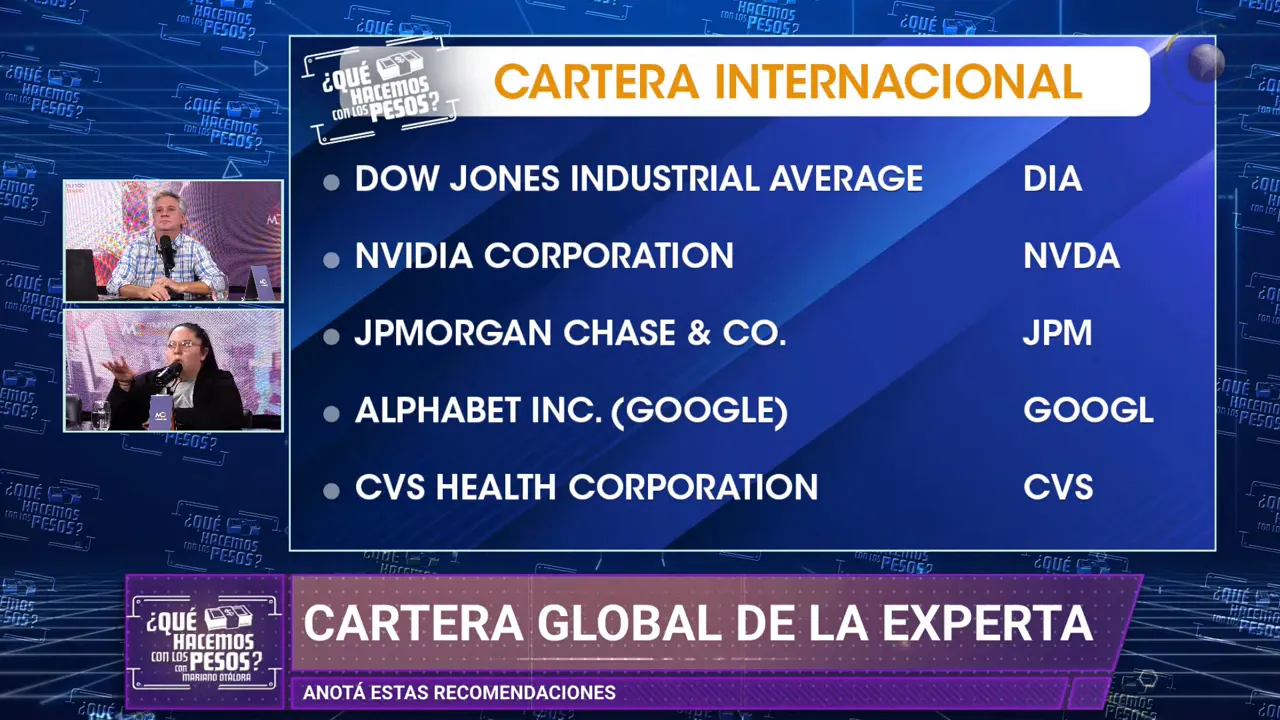
Se planteó incluso preferir DIA frente a Berkshire Hathaway en esa coyuntura, aunque también se reconoció el valor de la liquidez de Berkshire. No era una descalificación del negocio, sino una comparación de oportunidades.
CVS se incorporó con una lectura técnica de posible recuperación, no como ejemplo de una acción indiscutiblemente barata. Una oportunidad táctica y una inversión de largo plazo no necesitan tener el mismo argumento.
El gasto de capital en inteligencia artificial atraviesa toda la discusión global. Invertir mucho puede construir una ventaja competitiva, pero también exige demostrar cómo esa capacidad se transforma en ingresos y caja.
En Meta, las preguntas centrales eran la monetización de la IA y la posibilidad de aumentar nuevamente el Capex. Una empresa puede explicar que obtiene más retorno usando su capacidad de cómputo que alquilándola; el mercado después exige resultados que sostengan esa decisión.
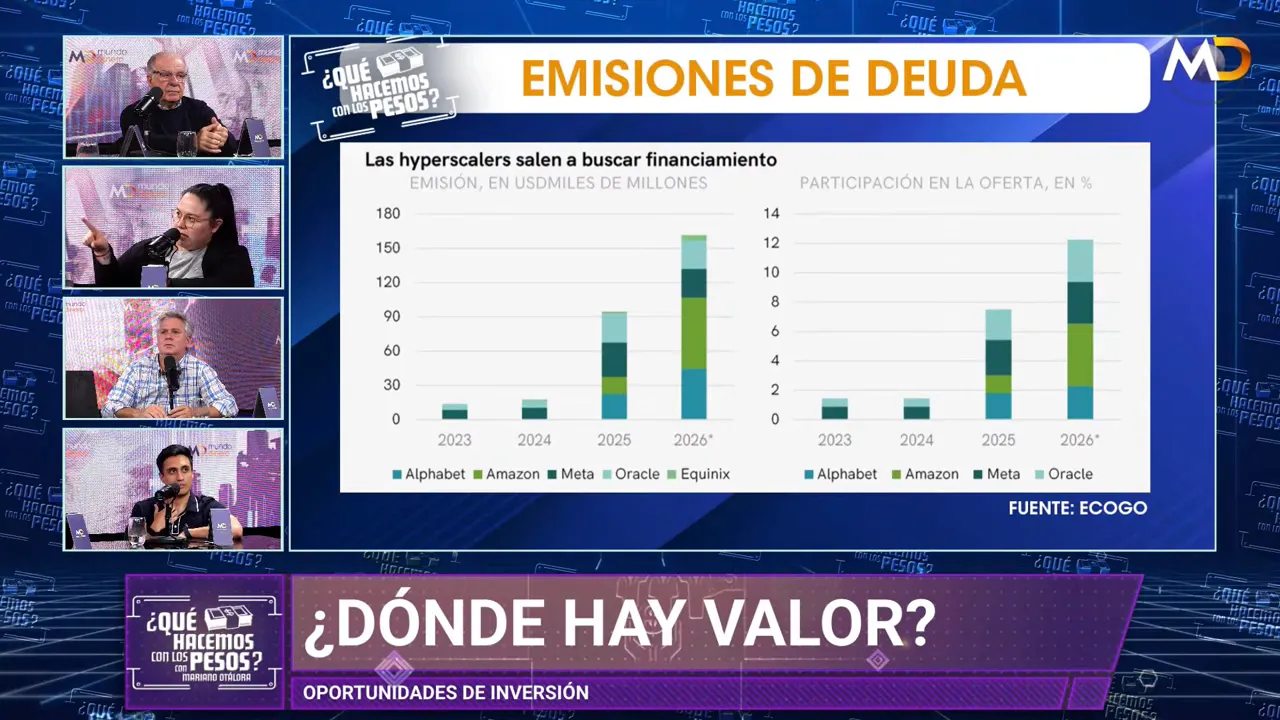
El crecimiento de la inversión exige revisar también cómo se financia cada compañía.
La comparación de emisiones de deuda mostró que no corresponde tratar al sector como un bloque homogéneo. Microsoft y Alphabet fueron destacadas por una posición financiera más ordenada; Oracle generó mayor preocupación por su endeudamiento.
CoreWeave se utilizó para ilustrar una tensión todavía más directa: informes citados comparaban un costo de financiamiento cercano al 12% con retornos del orden del 8%. Aunque eran referencias aproximadas, el problema conceptual es claro: financiarse por encima del retorno del negocio debilita su sostenibilidad.
Ese temor también puede impulsar una búsqueda de calidad hacia bonos estadounidenses. Una mejora en esos títulos puede responder al miedo por el crédito corporativo, no necesariamente a mejores perspectivas generales.
La temporada de resultados agregó otra capa de volatilidad. Netflix registraba una caída cercana al 5% fuera de horario mientras se discutían ingresos y márgenes algo inferiores a lo esperado.
En Tesla, se señaló la dificultad de usar un P/E convencional como única referencia y la importancia de esperar información antes de sacar conclusiones. Meta, IBM y otras compañías completaban una agenda capaz de mover al sector.
El criterio que une esos casos es simple: no alcanza con que una empresa crezca. Hay que comparar ese crecimiento con lo que el precio ya exigía y con el dinero necesario para sostenerlo.
Hay bancos por debajo de valor libro, utilities con múltiplos bajos y Petrobras con descuento frente a comparables. También hay ON con negocios previsibles, instrumentos ajustables para necesidades distintas y grandes tecnológicas con balances muy diferentes entre sí.
Pero el precio es apenas una parte de la decisión. Antes de comprar, conviene responder:
Una buena cartera no es una colección de activos que parecen baratos. Es una combinación que tiene sentido para quien la sostiene. Y, muchas veces, la mejora más importante no viene de adivinar la próxima suba, sino de entender mejor el riesgo, planificar los impuestos y evitar una concentración que no hacía falta.
Aprendé a construir una cartera con criterio
Explorá los cursos de la Escuela Argentina de Finanzas Personales sobre acciones, balances, estrategia fiscal y diversificación. Ver cursos
Dónde aparece valor y dónde puede haber trampa
Cayó el Nasdaq, pero no todo el mercado
Tasas, bancos y tecnología
Cobrar renta o buscar crecimiento: primero definí para qué es la plata
La concesión más importante del gobierno de Milei
¿Techo de tasas o todavía falta otra suba?
Brasil despega, Wall Street se prueba y Argentina espera
Bonos, tasas y riesgo electoral