Cobrar renta o buscar crecimiento: primero definí para qué es la plata
Viernes 16 de Octubre 2026

 por Mundo Dinero
¿Querés cobrar una renta en dólares, buscar una suba de precios o combinar las dos cosas? Parece una pregunta sencilla, pero cambia por completo la manera de armar una cartera. No es lo mismo invertir para pagar gastos dentro de unos meses que acumular capital para la jubilación o para los hijos.
Y hay otra diferencia importante: una buena empresa no siempre es una buena compra a cualquier precio. Podés elegir un negocio sólido y entrar en un mal momento. También podés entusiasmarte con una tasa alta sin mirar qué riesgo estás asumiendo para cobrarla.
Entre la incertidumbre electoral argentina, las tasas de Estados Unidos y el empuje de la inteligencia artificial, la clave es ordenar las decisiones: primero el objetivo y el plazo; después los activos; finalmente, el momento de entrada.
Las tasas, precios y condiciones que aparecen a continuación corresponden al momento del análisis. Son referencias para entender las estrategias, no cotizaciones vigentes ni promesas de rendimiento.
El punto de partida era una buena semana para el Banco Central: las reservas habían vuelto a superar los USD 50.000 millones, con compras cercanas a USD 200 millones en una jornada y casi USD 300 millones en otra. Lo interesante era la combinación: sumar divisas sin que el dólar se escapara.
Al mismo tiempo, el dato de inflación mensual de 1,9% dejaba al plazo fijo tradicional por detrás del aumento de precios. Ahí recuperaba protagonismo el plazo fijo UVA, que ajusta por inflación.
Entre las alternativas se destacaba la modalidad del Banco Nación con pagos por subperíodos de 30 días y una permanencia mínima de 90 días. La comparación que planteaba Federico Sturzenegger era con una renta de alquiler actualizada por inflación, pero sin los gastos y eventualidades de administrar un departamento. La semejanza sirve para pensar el flujo, aunque no convierte a ambos instrumentos en inversiones equivalentes.
Ojo con la disponibilidad: no todos los bancos lo promocionaban de la misma manera. En algunos había que buscar la opción dentro de la aplicación y podían existir límites de monto. Antes de constituirlo, corresponde revisar las condiciones específicas de la entidad.
La demanda de los ahorristas rondaba los USD 2.500 millones mensuales. Sin embargo, no todo ese dinero terminaba debajo del colchón. La distribución comentada era, aproximadamente, un tercio para pagar tarjetas, otro tercio como depósitos en cajas de ahorro y un tercio retirado del sistema.
Es una distinción importante: dolarización de carteras y retiro de depósitos no son lo mismo. Aun así, una demanda de USD 2.500 millones mensuales representa USD 30.000 millones al año y puede aumentar cuando se acerca una elección.
Del otro lado aparece la expectativa de mayores ingresos por petróleo y minería, además del aporte habitual del agro. Esa es una de las bases de la mirada optimista sobre los bonos argentinos. Pero la cuenta no termina en las exportaciones: también hay vencimientos de deuda, pagos y demanda privada de divisas. Una cosa son los ingresos y otra, los egresos.
El mercado argentino enfrenta una tensión bastante conocida. Quien todavía no entró puede preferir esperar a que se aclare el panorama electoral. Quien ya está invertido puede decidir reducir exposición antes de que aumente el ruido. Esa combinación puede frenar las cotizaciones incluso cuando algunos fundamentos económicos mejoran.
Una continuidad del rumbo económico era leída como un escenario favorable para las valuaciones. Un cambio de orientación generaba más cautela. Pero no conviene reducir todo a dos nombres: también pueden surgir alternativas políticas y, sobre todo, el mercado ajusta los precios antes de que se conozca el resultado.
La lectura más prudente era que el mercado local podía seguir condicionado por las elecciones, salvo que un fuerte movimiento alcista internacional lo ayudara. No había consenso para esperar nuevos máximos históricos inmediatos.
Las tasas norteamericanas presionan a los activos argentinos. Cuando los bonos soberanos locales caen de precio, sus rendimientos suben y eso puede reflejarse en un mayor riesgo país, que mide un diferencial frente a la deuda estadounidense.
En el escenario analizado, una lectura de inflación núcleo estadounidense de 0,6%, frente al 0,3% esperado, alimentaba el temor a tasas más altas. La inflación núcleo excluye alimentos y energía para observar mejor la dinámica subyacente de los precios. La cautela de la Reserva Federal agregaba incertidumbre.
También se discutía el efecto de las elecciones legislativas estadounidenses: una pérdida de poder de Donald Trump en el Congreso podía reducir el margen político de su administración y de Scott Bessent para sostener medidas de apoyo a la Argentina. Era una hipótesis de mercado, no un resultado asegurado.
La idea central es sencilla: el precio de una inversión argentina no depende solamente de lo que pasa acá. También importan la liquidez mundial, el dólar y el rendimiento que ofrece una alternativa de menor riesgo en Estados Unidos.
Otra señal del movimiento del sector era el interés de Banco de Valores, Valo, por comprar PPI. La operación se encontraba en una revisión o due diligence a cargo de KPMG y se hablaba de un monto cercano a USD 40 millones. Como antecedente aparecía la compra de InvertirOnline por Supervielle en 2018, por unos USD 38,5 millones.
La lógica del comprador era generar sinergias y apostar a un mercado de capitales con mayor valor futuro. La del vendedor podía ser distinta: asegurar hoy una valuación y reducir incertidumbre.
También aparecía una posible concentración entre los agentes de liquidación y compensación, las ALyC. Muchos habían encontrado una fuente importante de negocios en las operaciones de dólar MEP y contado con liquidación. Una eventual eliminación de las restricciones cambiarias para empresas podía modificar ese mapa. Era una expectativa condicionada a decisiones futuras, no una medida ya tomada.
No hace falta elegir una sola estrategia para toda tu vida. Podés tener una cartera de trading, otra de bonos y obligaciones negociables, y una tercera de acciones orientadas a dividendos. Cada una tiene que cumplir una función distinta.
Un ejemplo concreto es construir una cartera para los hijos durante 18 o 20 años. El objetivo no es gastar el primer dividendo, sino reinvertirlo y dejar crecer el capital para que, más adelante, ayude a financiar sus proyectos. La misma lógica puede servir para preparar una jubilación.
Ahí aparece la famosa bola de nieve: reinversión, tiempo y, cuando la empresa puede sostenerlos, aumentos del dividendo por acción. No sucede de un día para otro.
Aspecto Acciones con dividendos Bonos y obligaciones negociables Origen del ingreso Distribución de ganancias decidida por la empresa. Pagos establecidos en las condiciones de emisión. Evolución del flujo Puede crecer, reducirse o suspenderse. Depende del contrato; en una emisión a tasa fija no aumenta por el crecimiento del negocio. Potencial adicional La acción también puede valorizarse. El precio puede subir o bajar antes del vencimiento. Riesgo principal Deterioro del negocio, caída de cotización y recorte del dividendo. Incumplimiento, cambios de tasas y pérdida si necesitás vender en un mal momento. Uso planteado Acumulación y desarrollo de ingresos a muy largo plazo. Flujos más previsibles según el calendario de pagos y la calidad del emisor.
Una ON con rendimientos del orden del 7% u 8% anual puede resultar atractiva para quien busca ingresos desde el inicio. En cambio, una acción puede arrancar con una renta menor, pero aumentar sus distribuciones con el paso de los años.
La preferencia planteada era mirar primero obligaciones negociables cuando el objetivo es cobrar flujo en un horizonte inferior a diez años, y considerar una estrategia de dividendos crecientes para plazos más largos. Es una orientación, no una frontera matemática: también importan el precio de compra, el riesgo, la evolución del negocio y la necesidad de liquidez.
Además, hay que comparar bien. La TIR de un bono no es lo mismo que su cupón ni equivale automáticamente al efectivo que vas a cobrar cada año. Relaciona el precio pagado con los flujos previstos y supone el cumplimiento de esos pagos. Del lado de las acciones, el rendimiento total incluye tanto los dividendos como la variación de la cotización.
Mirar solamente el dividendo puede esconder una pérdida de capital. Mirar solamente la cotización puede ignorar años de ingresos cobrados.
Comprar una acción únicamente porque paga mucho dividendo es empezar por el final. Primero hay que entender el negocio:
Recién después viene la pregunta por el dividendo.
Procter & Gamble sirve para ilustrar esa lógica: higiene, limpieza y consumo cotidiano son necesidades persistentes. El negocio puede atravesar dificultades, pero resulta más fácil imaginar su demanda a largo plazo que la de una actividad amenazada por una tecnología disruptiva.
En telecomunicaciones, por ejemplo, la expansión de la conectividad satelital de SpaceX plantea una nueva competencia. En movilidad, los vehículos autónomos de Tesla o Waymo abren preguntas para Uber. No significa que las empresas actuales vayan a desaparecer; significa que hay que revisar cómo se van a adaptar.
Y aun haciendo el trabajo pueden aparecer problemas. Walgreens se mencionaba como un caso de deterioro de fundamentos, interrupción de dividendos y posterior salida de cotización. Por eso una cartera de dividendos no es un plazo fijo con otro nombre: sigue siendo renta variable.
La selección combinaba sectores distintos. Es una lista de estudio, no una cartera completa que deba copiarse sin evaluar precios y proporciones.
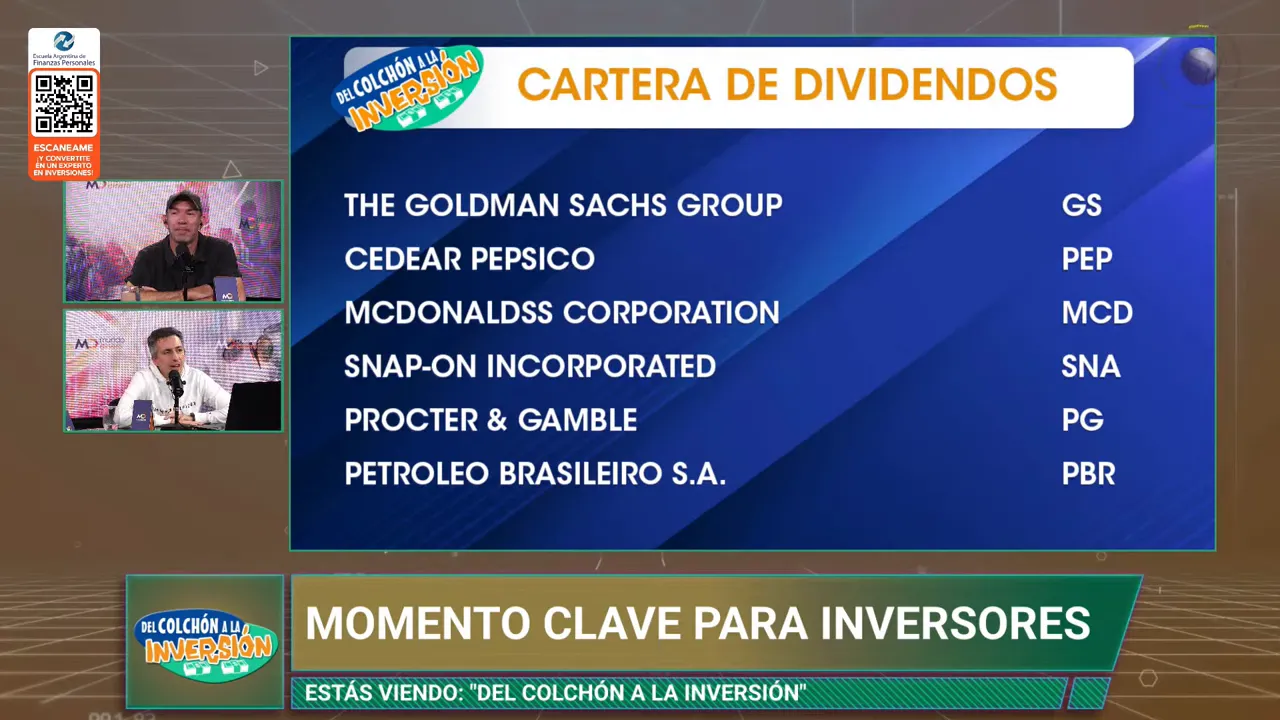
En Petrobras, un descenso del crudo podía provocar una corrección aun cuando la empresa siguiera siendo rentable. Cobrar dividendos no te independiza de los riesgos del negocio.
La propuesta moderada combinaba deuda corporativa argentina, un instrumento del Banco Central y renta variable internacional. No buscaba eliminar el riesgo, sino repartirlo entre fuentes distintas.
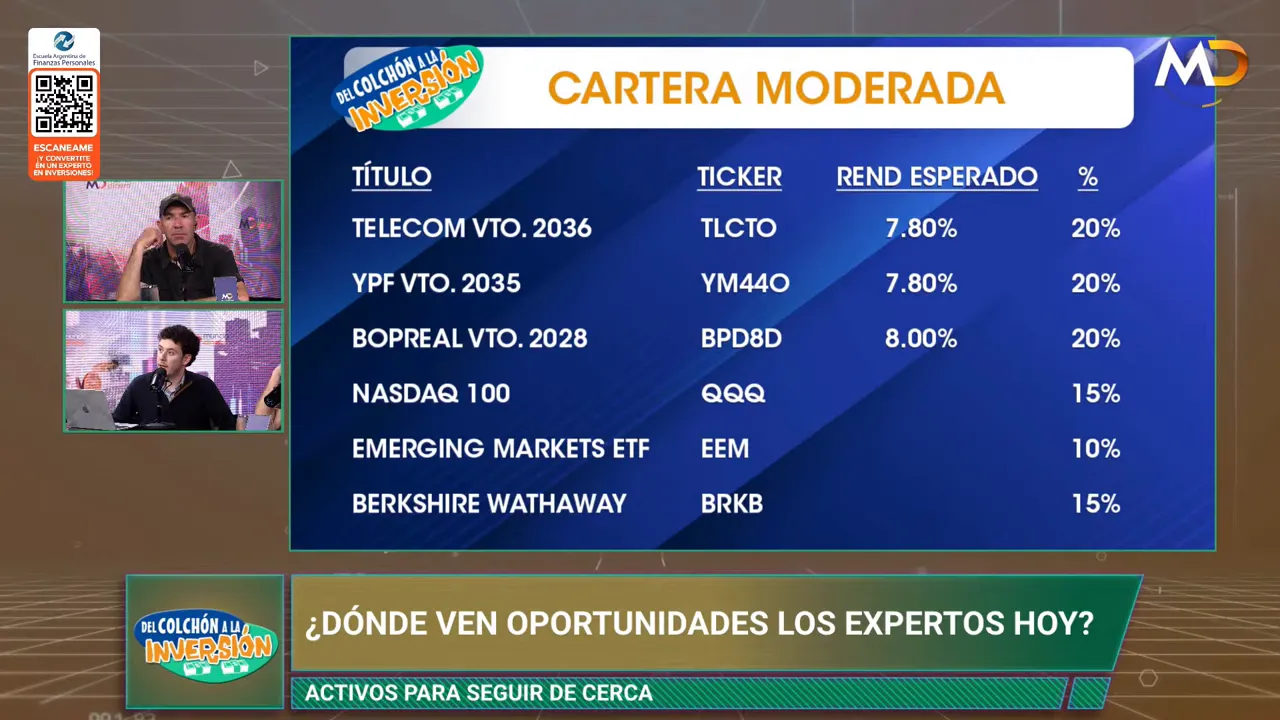
La alta calificación de una ON no elimina el riesgo ni vuelve equivalentes emisiones de diferentes países. Del mismo modo, el historial de pagos del Banco Central era un argumento favorable dentro del análisis del BOPREAL, pero no una garantía sobre el futuro.
Para la exposición tecnológica se prefería un vehículo ligado al Nasdaq 100, en lugar de elegir una sola acción. El índice reúne grandes compañías no financieras que cotizan en Nasdaq y tiene un peso importante de tecnología. Diversifica entre empresas, aunque mantiene exposición relevante a ese sector.
Los mercados emergentes aportaban otra fuente de crecimiento. La tesis era que algunas valuaciones, especialmente en Brasil y China, resultaban más atractivas que las de ciertos mercados desarrollados, con empresas que mostraban ganancias crecientes. La contracara eran las tasas internacionales y el riesgo político.
Berkshire Hathaway completaba la propuesta como un holding de negocios e inversiones más diversificado. Se destacaban posiciones como American Express y Coca-Cola, y la exposición mencionada a Alphabet. La intención era equilibrar la cartera frente a una selección concentrada en acciones tecnológicas, no presentarla como un activo sin volatilidad.
Una de las discusiones más interesantes era la diferencia de rendimientos entre títulos que vencían antes y después de las elecciones. Se comentaban tasas del orden del 2,7% al 3% para el AO27, frente a alternativas posteriores con rendimientos bastante superiores.
Ese salto no es plata gratis. El mercado estaba poniendo precio a la incertidumbre posterior a 2027.
La mirada optimista sostenía que una mayor generación de dólares por energía y minería podía mejorar la capacidad de pago del país más allá de quién gobernara. También se valoraba el tamaño relativamente pequeño de algunas emisiones.
La objeción era igual de importante: más exportaciones no alcanzan por sí solas para asegurar todos los pagos. Hay que mirar reservas, vencimientos, demanda de dólares y decisiones de política económica.
Por eso, cambiar un bono corto por otro más largo no consiste solamente en ganar algunos puntos de tasa. También implica aceptar mayor duración, volatilidad y exposición a otro escenario político. El recuerdo argentino de defaults y reperfilamientos explica parte de la cautela, aunque tampoco reemplaza el análisis de cada instrumento.
La alternativa agresiva reunía AO29, deuda de San Juan y acciones de crecimiento. La condición es poder atravesar caídas relevantes sin necesitar vender para cubrir gastos.
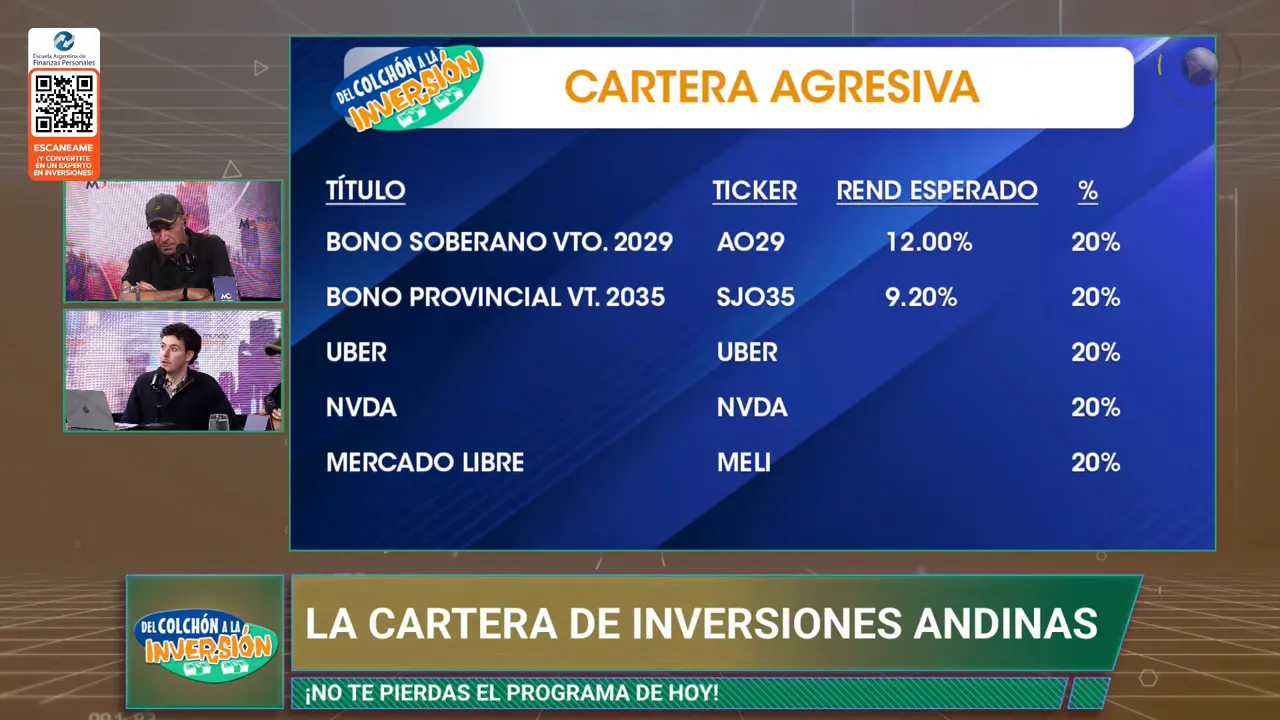
El AO29 se presentaba con renta mensual en dólares y una TIR cercana al 12%. El flujo mensual permitía reinvertir los cobros si el precio caía y el rendimiento aumentaba. Pero eso solamente tiene sentido si la capacidad de pago sigue siendo razonable: reinvertir no borra el riesgo del emisor.
A diferencia del BOPREAL, la exposición era al Tesoro. La tesis favorable se apoyaba en la acumulación de reservas y en la perspectiva de ingreso de divisas; el principal foco de volatilidad era el calendario electoral.
El bono de San Juan, con un rendimiento citado de aproximadamente 9,2%, se vinculaba a una provincia con superávit fiscal y proyectos de infraestructura para acompañar inversiones mineras bajo el RIGI. Sumaba otro emisor, aunque continuaba dentro del riesgo argentino.
Uber generaba una diferencia de opiniones útil. Una mirada veía atractivos sus ratios y sus alianzas con Waymo. La otra ponía el foco en la amenaza de la conducción autónoma y en la incertidumbre sobre su posición dentro de varios años. No había que esconder esa discrepancia: es justamente el riesgo que el precio debe compensar.
Nvidia aparecía como una empresa líder en semiconductores e inteligencia artificial, con crecimiento sostenido. Pero ser líder no significa ser conservadora en términos absolutos, ni justifica comprar sin mirar la valuación y la tendencia.
Mercado Libre se analizaba por su exposición a Brasil y por la presión sobre sus márgenes. Los gastos en envíos gratuitos, retención de clientes y expansión podían reducir ganancias y caja en el presente. La apuesta era que ese esfuerzo se tradujera en mayor escala y beneficios futuros. Era una tesis de crecimiento, no una certeza.
El análisis técnico no muestra el futuro. Muestra el recorrido del precio y ayuda a identificar la tendencia presente. Es como ver un auto que avanza en una dirección: podés suponer que seguirá, pero también puede frenar y doblar.
Por eso conviene combinar herramientas:
Comprar una empresa deteriorada porque el gráfico parece atractivo puede ser un error. Comprar una empresa excelente en cualquier momento también.
Cada vela japonesa resume apertura, cierre, máximo y mínimo de un período. Las medias móviles suavizan el recorrido del precio para facilitar la lectura de tendencias.
En el método presentado se utilizaban medias de 21, 30, 150 y 200 ruedas. Las primeras ayudan a observar el corto plazo; las de 150 y 200 ofrecen una referencia más larga. Es perfectamente posible que una acción esté corrigiendo en el corto plazo y siga alcista en el largo.
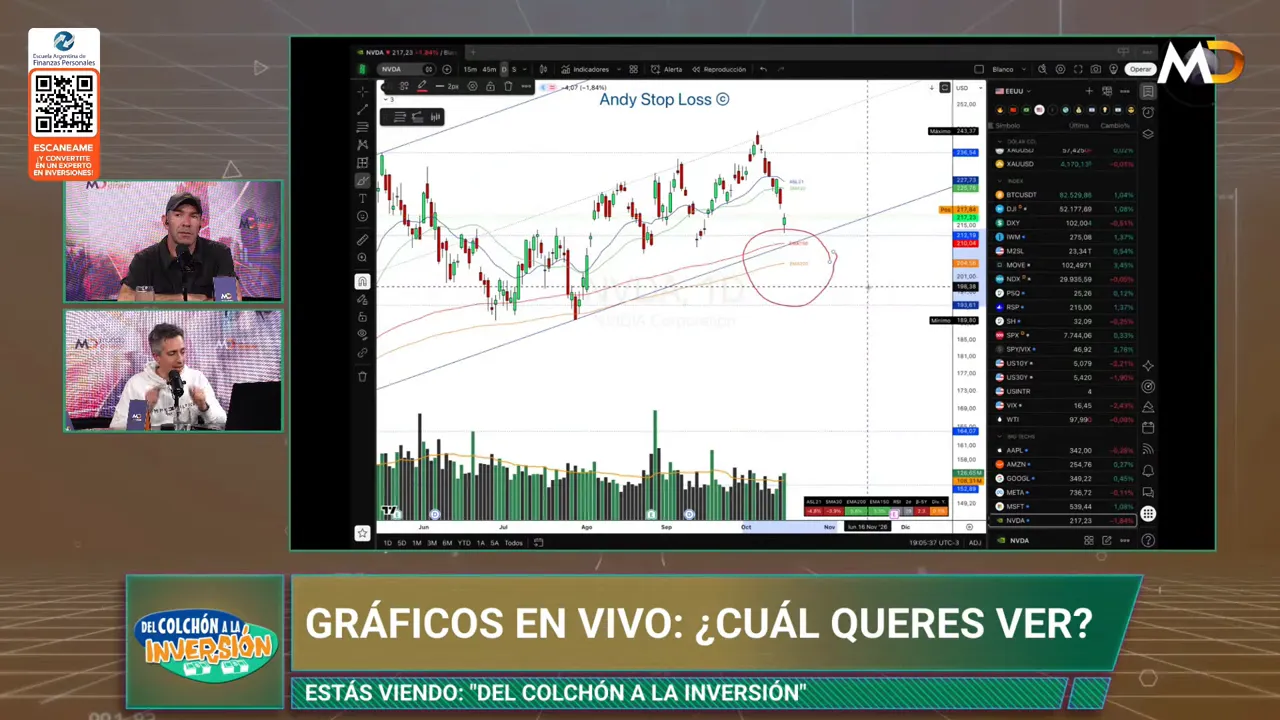
Una corrección de corto plazo puede convivir con una tendencia alcista de fondo.
En el gráfico analizado, Nvidia había corregido después de marcar un máximo. La lectura distinguía dos situaciones:
Se señalaba una zona técnica alrededor de USD 204 a USD 210 en aquel gráfico, sujeta a validación fundamental. No es un nivel que deba trasladarse automáticamente a otra fecha.
Comprar antes de una confirmación puede salir bien, claro. Pero acertar una vez no demuestra que exista un método. Lo importante es tener un plan y saber qué condición lo invalida.
Para el ETF de Brasil, EWZ, la lectura era mantener una posición existente mientras conservara su estructura alcista, pero ser más exigente con una compra nueva después de una suba importante.
¿Por qué? Quien había entrado más abajo contaba con un margen de ganancia. Quien compraba después del rally asumía una relación riesgo-beneficio diferente. Además, parte de las expectativas electorales brasileñas ya podía estar incorporada en el precio.
La discusión contemplaba un escenario favorable a Bolsonaro, pero cualquier expectativa política debía tratarse como escenario. Si la noticia esperada ya está descontada, que se confirme no garantiza otra suba.
Netflix servía como ejemplo de una empresa cuyos resultados podían verse atractivos mientras la cotización seguía dentro de un canal bajista. La conclusión era monitorearla, sin confundir una caída de precio con una señal automática de compra.
La inteligencia artificial abría dos caminos posibles. Por un lado, nuevos competidores y cambios en la producción de contenidos. Por el otro, una herramienta para que la propia Netflix redujera costos y mejorara márgenes.
No estaba resuelto hasta dónde podía llegar el contenido generado por IA ni cómo competiría con el valor de un buen guion. Esa incertidumbre debía formar parte de la evaluación, en lugar de transformarse enseguida en una sentencia sobre el futuro de la compañía.
Aprender una metodología requiere una base: entender medias móviles, tendencias y canales antes de pretender que un indicador resuelva todas las decisiones.
Métodos del trading exitoso
Consultá el curso de la Escuela Argentina de Finanzas Personales para trabajar lectura de gráficos, entradas, salidas y psicología de mercado. Consultar el curso
Tener 40 o 50 activos no significa que la solución sea vender todo y empezar de cero. Primero hay que revisar qué función cumple cada posición y si sigue alineada con tu situación.
Como orientación para una cartera de selección individual se proponían entre 8 y 15 activos, procurando que ninguno concentrara más del 15% al 20%. No son números universales. La cartera de dividendos comentada, por ejemplo, podía reunir 20 o 30 posiciones porque respondía a otro objetivo de diversificación.
Si terminás acumulando tantos papeles que no podés seguirlos, vale preguntarse si un ETF no cumple mejor esa función. La guía de asignación de activos y diversificación de Investor.gov ofrece contexto para entender por qué repartir inversiones exige mirar más que la cantidad de instrumentos.
Comprar varias ON petroleras no elimina la dependencia del petróleo. Lo mismo ocurre con una lista de tecnológicas muy correlacionadas. Diversificar implica buscar fuentes distintas de riesgo y rendimiento.
También hay que separar liquidez de renta fija: una ON puede venderse en el mercado, pero su precio puede caer y su negociación puede ser limitada. Un fondo money market cumple una función distinta. La moneda de la reserva debería acompañar los gastos previstos: pesos para compromisos próximos en pesos y una estrategia coherente con los objetivos de largo plazo en dólares.
La pregunta diaria de "¿compro o vendo?" suele esconder otra: "No entiendo bien qué está pasando y tengo miedo de equivocarme". Parte del asesoramiento consiste en frenar esa reacción y volver a las razones de la inversión.
Antes de operar, preguntate:
El impulso suele funcionar al revés: después de una gran suba aparecen las ganas de comprar; después de una caída, las de salir corriendo. Pero tampoco alcanza con hacer siempre lo contrario. Una baja puede ser una oportunidad si los fundamentos siguen sólidos, o una advertencia si el negocio se deterioró.
El ejemplo es el de un auto ofrecido a un precio llamativamente bajo. Primero lo hacés revisar. Si está en buenas condiciones, puede ser una oportunidad. Con una acción ocurre algo parecido: barato no es simplemente haber bajado mucho.
Para el Merval, la lectura final era cautelosa después de un período prolongado de lateralización y debilidad. Parte del rendimiento se había anticipado en el movimiento electoral anterior, mientras el siguiente proceso político podía seguir frenando nuevas compras.
BYMA ilustraba otra idea: una posición competitiva fuerte no garantiza que la acción suba enseguida. Si los fondos salen del mercado, una cotización puede seguir cayendo aunque el negocio resulte atractivo. Es la lógica de que, en el corto plazo, los flujos pueden pesar más que los fundamentos.
En energía, YPF, Vista y Pampa venían beneficiadas por el petróleo. Eso no las volvía inmunes a una caída del crudo. En bancos, la preocupación pasaba por la mora y la calidad del crédito.
Entonces, ¿dividendos o renta fija? La respuesta no empieza por el ticker: empieza por para qué necesitás la plata. Para flujo, mirá condiciones de pago y calidad crediticia. Para construir ingresos a muy largo plazo, estudiá negocios capaces de crecer y distribuir ganancias. Para buscar subas de capital, aceptá la volatilidad y trabajá el momento de entrada.
Y en todos los casos, lo mismo: diversificación, liquidez y un plan. El mercado no te exige acertar mañana. Te exige que una decisión equivocada no te deje sin estrategia.
Fuente: Mercado sin filtro. Canal Mundo Dinero. Link:
La concesión más importante del gobierno de Milei
¿Techo de tasas o todavía falta otra suba?
Brasil despega, Wall Street se prueba y Argentina espera
Bonos, tasas y riesgo electoral
Entre el rebote de Brasil y la tentación de comprar la noticia
Tener patrimonio no es lo mismo que tener liquidez
Una marca histórica en crisis
Brasil, bonos y un mercado que ya no se mueve como antes