¿Techo de tasas o todavía falta otra suba?
Miércoles 14 de Octubre 2026

 por Mundo Dinero
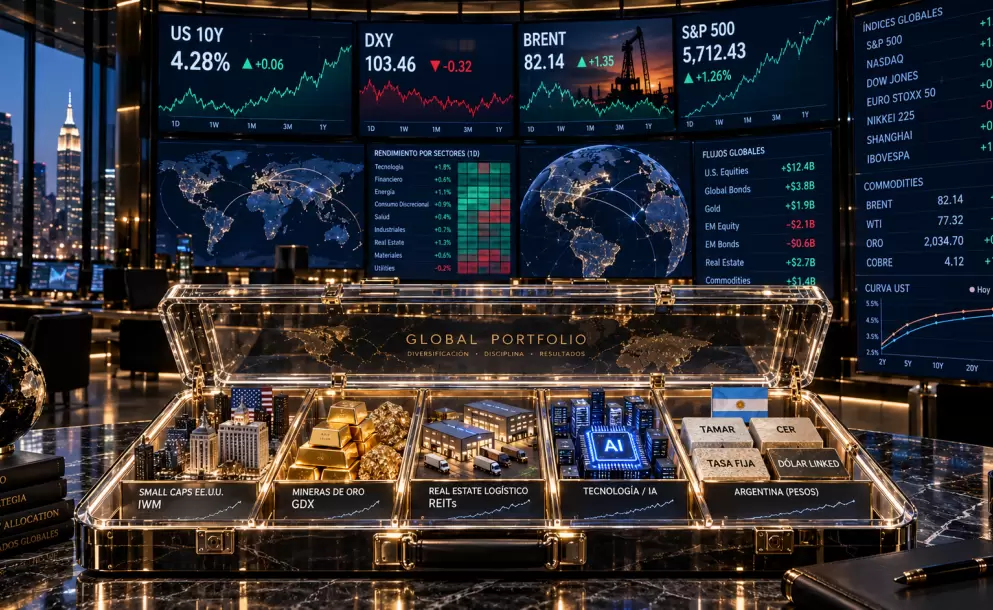
Una tasa larga de Estados Unidos arriba del 5% cambia bastante la discusión. Cambia cuánto vale una tecnológica, cuánto cuesta una hipoteca y qué rendimiento necesita ofrecer Argentina para atraer dólares. Por eso, antes de elegir una acción o un bono, conviene empezar por la pregunta grande: ¿estamos frente a un techo temporal de tasas o todavía falta otra suba?
Si las tasas aflojan sin que la economía entre en recesión, aparecen candidatos interesantes entre las empresas pequeñas, las mineras de oro y algunos segmentos inmobiliarios. Pero si el costo del crédito empieza a golpear con fuerza al consumo, la película es otra. Y en Argentina hay una vuelta adicional: las tasas internacionales pueden bajar mientras las tasas reales en pesos enfrentan presiones propias.
Vamos de lo global a lo local, con las miradas de Paula Bujía, Damián Vlassich y Rodrigo Benítez. Las cifras y valuaciones que aparecen a continuación corresponden al escenario analizado y sirven para entender las estrategias, no como cotizaciones vigentes ni como promesas de rendimiento.
Primero, una distinción importante. Una cosa es la tasa que fija la Reserva Federal y otra son los rendimientos de los bonos del Tesoro que se negocian en el mercado. Acá la pregunta principal pasa por las tasas largas, especialmente la de diez años.
Paula plantea que podrían haber encontrado un techo temporal. Su escenario no necesita una recesión: necesita una economía que deje de recalentarse, un consumo algo más moderado y un petróleo que no se mantenga disparado durante mucho tiempo.
La lógica se apoya en tres factores:
Bajo esa lectura, resultaba más probable una tasa de diez años acercándose al 5%, o incluso por debajo, que encaminándose al 6%. La palabra clave es temporal: no equivale a afirmar que empezó una baja permanente.
En ese contexto, varias carteras globales de renta fija empezaban a extender duration, cuidando la calidad crediticia. Se mencionaban posiciones alrededor de siete años como una zona intermedia.
La duration mide la sensibilidad del precio de un bono a cambios en su rendimiento. Si la tasa baja, un bono de mayor duration suele beneficiarse más. Pero si la hipótesis falla y las tasas siguen subiendo, también puede sufrir más. Alargar duration es tomar posición sobre las tasas, no simplemente comprar un bono que vence más adelante.
Para seguir la diferencia entre plazos, el gráfico de la curva del Tesoro estadounidense permite comparar los rendimientos de distintos vencimientos.
Rodrigo pone el foco en algo que todavía puede no haberse visto por completo: el efecto de las tasas altas sobre la economía real. Estados Unidos depende mucho del crédito. Hipotecas, leasing y financiamiento empresarial transmiten el movimiento de las tasas de tres, cinco, siete o diez años al bolsillo.
Además, no todo depende de la inflación. La inversión en inteligencia artificial demanda financiamiento; las empresas que esperan fuertes mejoras de productividad pueden competir por fondos y aceptar costos reales más altos. Del otro lado está un Tesoro con déficit y necesidades importantes de refinanciación.
Por eso, aun cuando la Fed transmita una señal más dura, las tasas largas no necesariamente bajan enseguida. También importan la oferta de deuda, la demanda de capital privado y la confianza en que la política monetaria efectivamente va a funcionar.
La hipótesis de tasas más bajas tiene una segunda parte: un dólar global más débil. Si ambas cosas ocurren juntas, el escenario puede mejorar para emergentes, commodities y activos que venían castigados por el encarecimiento del dinero.
Pero tampoco conviene leer el índice dólar, o DXY, como si explicara todo. Su composición tiene una exposición importante al euro. A veces lo que parece fortaleza del dólar también refleja debilidad europea.
La lectura más constructiva sobre el petróleo no supone que el conflicto en Medio Oriente esté resuelto. Paula distingue entre la continuidad del flujo de crudo, favorecida por desvíos de rutas y mecanismos de transporte menos visibles, y los problemas de productos refinados, donde los daños a la infraestructura pueden generar restricciones más persistentes.
La conclusión para invertir es concreta: no alcanza con seguir los titulares geopolíticos; hay que mirar cuánto petróleo circula y qué pasa con la capacidad de refinación. Un conflicto puede continuar sin producir exactamente el mismo impacto sobre todos los precios energéticos.
Damián recuerda que el mercado suele mirar la estacionalidad de las acciones alrededor de las elecciones estadounidenses de medio término. A la debilidad que suele asociarse con agosto y septiembre puede seguirle una recuperación hacia fin de año, vinculada también al llamado rally navideño.
Eso es una referencia estadística, no una garantía. Para explicar el mercado accionario, la política monetaria y la dinámica de tasas seguían siendo más relevantes que el calendario electoral por sí solo.
El resultado político sí puede cambiar la composición del gasto y el riesgo regulatorio. Defensa, tecnología y finanzas no necesariamente reaccionan igual ante una modificación del equilibrio en el Congreso.
¿Cuánta preocupación merece este mercado? En una escala informal del uno al diez, Damián se ubicó en cinco, Rodrigo en seis y medio y Paula en cuatro. No había ni euforia completa ni una expectativa generalizada de derrumbe. La diferencia estaba en qué riesgo pesaba más para cada uno.
Paula destacaba la fortaleza de las ganancias empresariales. En los números discutidos, los beneficios habían crecido cerca del 30%, mientras el mercado avanzaba alrededor del 14%. Esa combinación permitía que el múltiplo del S&P 500 bajara aproximadamente de 22 a 19 veces ganancias, aun con un índice en alza.
Eso es una compresión de múltiplos: el precio puede subir y la valuación volverse menos exigente si las ganancias crecen más rápido. En tecnología, la descompresión señalada era todavía mayor.
Ahora bien, esas expectativas hay que cumplirlas. Si una empresa que pensaba invertir 100 decide invertir 80, el efecto no termina en su balance. Se traslada a proveedores de chips, memorias, infraestructura y otros eslabones de la cadena.
Rodrigo se mostraba más preocupado por consumo, crédito y real estate. El aumento de la tasa larga desde niveles inferiores al 4% hacia la zona del 5,25% podía terminar afectando actividades que no disfrutan de las mismas mejoras de productividad que las tecnológicas.
La caída comentada en la confianza del consumidor reforzaba esa preocupación. Pero Paula proponía otra lectura: datos moderadamente flojos pueden ser una buena noticia para los activos si evitan un endurecimiento monetario adicional.
La condición es fundamental. Una desaceleración que enfría la economía no es lo mismo que un deterioro que destruye ganancias. En el primer caso, tasas más bajas pueden ayudar. En el segundo, el alivio financiero puede no alcanzar.
Un S&P 500 positivo no significa que todas sus empresas estén subiendo. En la foto analizada, el Nasdaq acumulaba casi 20% y el S&P rondaba el 14%, pero buena parte del avance estaba concentrada en energía y tecnología.
Incluso dentro de tecnología había diferencias enormes. Las grandes compañías agrupadas como las Siete Magníficas no eran necesariamente las que más empujaban al índice. El liderazgo aparecía especialmente en infraestructura, semiconductores y memorias.
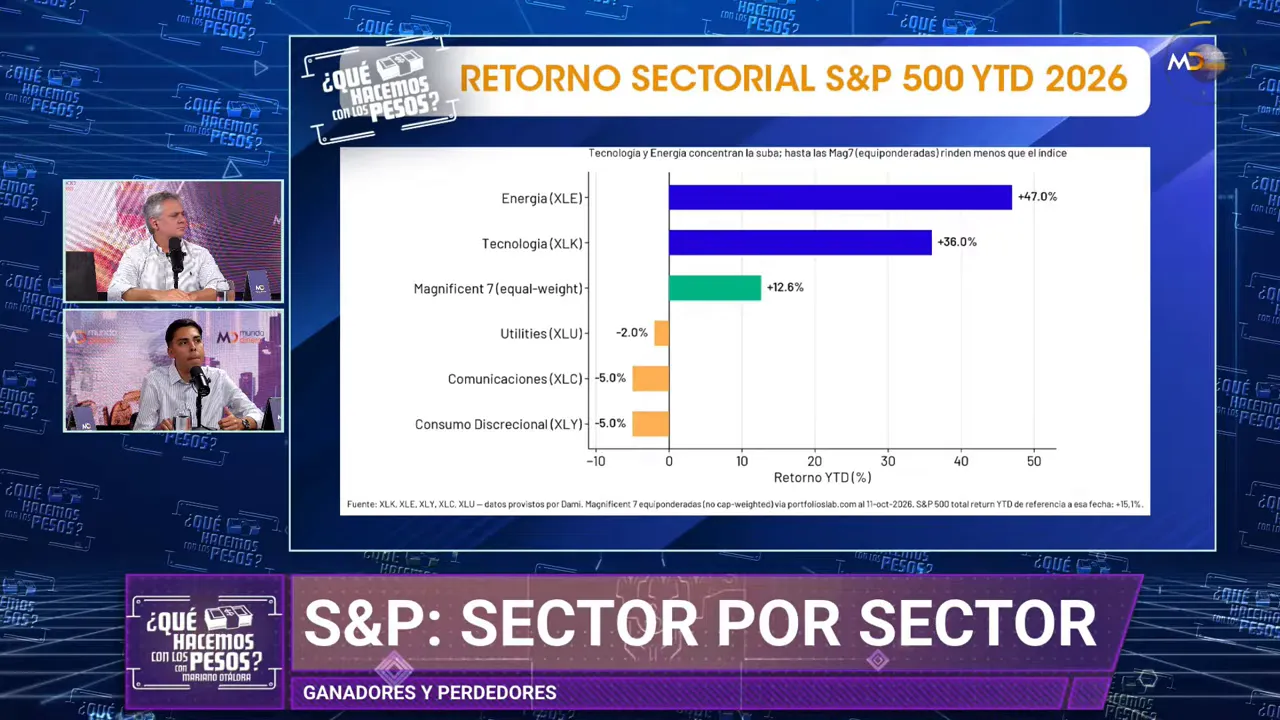
El rendimiento del índice esconde diferencias importantes entre sectores.
También había segmentos de consumo discrecional y utilities con retornos negativos, aun cuando estas últimas podían convertirse en participantes relevantes de la infraestructura de inteligencia artificial.
El software ofrecía otro ejemplo. Después de un período en el que parecía que la IA iba a destruir su negocio, muchas empresas recuperaron terreno. Algunas podían beneficiarse precisamente por ser el canal que lleva la inteligencia artificial a otras compañías. Se mencionaba una recuperación cercana al 35% desde los mínimos del año.
Comprar múltiplos bajos y vender múltiplos altos suena sencillo. El problema aparece cuando cambia el ciclo tecnológico y las referencias históricas dejan de describir bien el negocio futuro.
Una valuación elevada puede anticipar crecimiento genuino. Una valuación baja puede reflejar un negocio que enfrenta dificultades reales. Eso no vuelve irrelevante al precio: obliga a preguntarse qué ganancias, márgenes y costos de financiamiento está descontando.
En utilities, por ejemplo, la oportunidad vinculada a la IA no depende únicamente de generar energía. También hay que transportarla y desarrollar la infraestructura necesaria para abastecer la nueva demanda.
La competencia de modelos abiertos chinos, el gasto en tokens, el financiamiento del CAPEX y la circularidad de las inversiones en IA no eran riesgos nuevos. Lo que cambia es la atención que el mercado les presta cada vez que aparece una noticia.
El caso de CXMT y la competencia en memorias reactivaba una pregunta conocida desde DeepSeek: ¿qué pasa si una innovación permite hacer más con menos recursos o agrega oferta a un segmento que parecía escaso?
Damián propone especial cautela con empresas cuyos precios incorporan un crecimiento exponencial de beneficios. No es lo mismo analizar Nvidia o TSMC que Micron, SK Hynix o SanDisk. Comparten vínculos con la tecnología, pero no necesariamente el mismo ciclo competitivo.
La tesis favorable para memorias descansaba, en parte, en una escasez que algunos análisis proyectaban hasta 2027. Si ese supuesto se cumple, la valuación puede parecer atractiva. Si cambia la oferta, cambia la cuenta.
El mecanismo es bastante conocido:
Construir una fábrica lleva tiempo, y la demanda de IA puede extender el ciclo. Pero márgenes extraordinarios también atraen competidores. La idea de que esta vez no habrá ciclo merece, como mínimo, una revisión trimestral.
Hay otra divergencia interesante: las malas noticias para fabricantes estadounidenses no se traducían automáticamente en subas equivalentes de los índices chinos, como FXI o CQQQ. El avance tecnológico de un país y el rendimiento de su bolsa no son la misma cosa.
La propuesta de Paula tenía un hilo conductor claro: activos que podrían beneficiarse de tasas más bajas y un dólar global menos fuerte. Era una selección agresiva, no una cartera defensiva disfrazada.
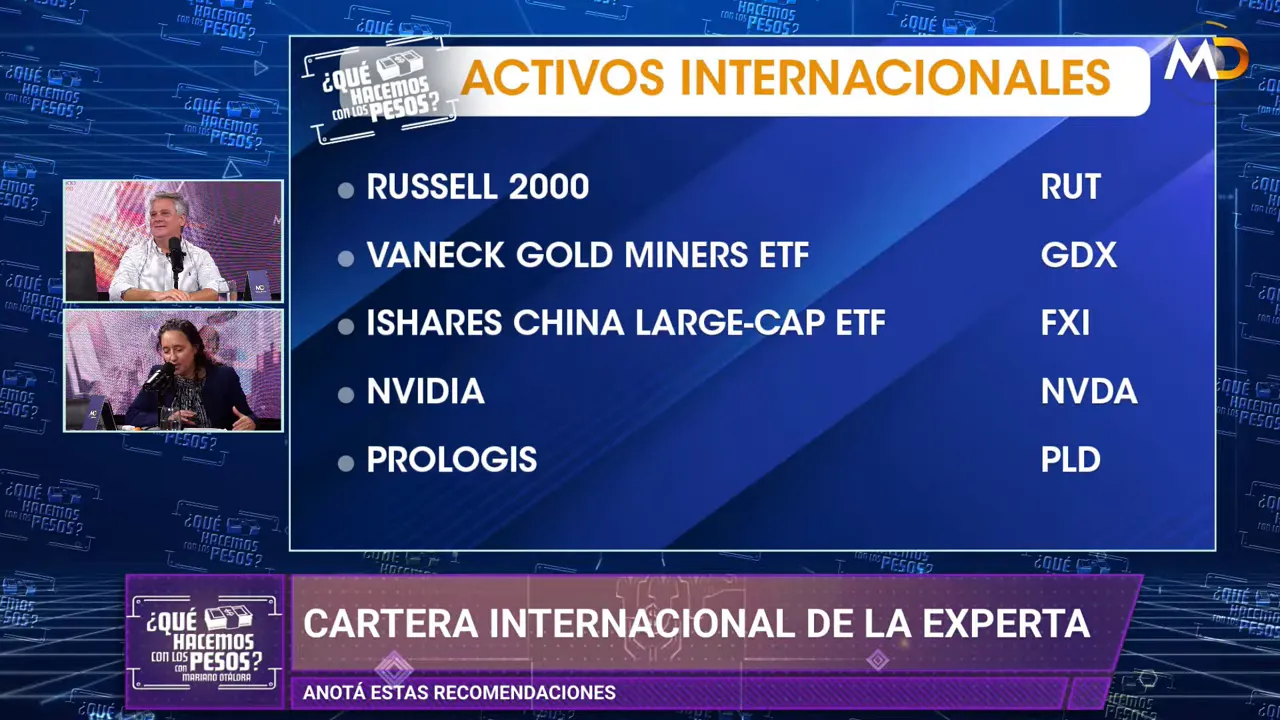
El Russell 2000 había corregido alrededor de 8% después de destacarse en parte del año. La suba de tasas lo perjudicaba porque muchas de sus compañías son más cíclicas y dependen más del financiamiento.
Si las tasas encuentran techo y la actividad no se desploma, esa sensibilidad puede jugar a favor. Para identificar correctamente el instrumento, el ETF mencionado es IWM, que sigue al Russell 2000. La ficha oficial de IWM permite revisar su objetivo y composición.
La elección de GDX respondía al pedido de una cartera agresiva. El vehículo da exposición a mineras de oro, no directamente al metal.
Paula interpretaba la resistencia del oro frente a un dólar fuerte y tasas reales elevadas como una señal de fortaleza subyacente. Si ambos factores aflojaban, veía espacio para una recuperación de las mineras hacia máximos anteriores. Es una tesis condicionada a ese escenario, no un resultado asegurado.
La apuesta china separaba dos realidades. Por un lado, una economía doméstica afectada por la caída del valor de las viviendas y su impacto patrimonial. Por otro, manufacturas y exportaciones que seguían mostrando capacidad competitiva, también como proveedoras de componentes para infraestructura de IA.
Alibaba aparecía como ejemplo de una empresa considerada barata. La dificultad era que el mercado seguía exigiendo mucho para volver a confiar. Una valuación atractiva puede tardar en encontrar su catalizador.
Paula prefería Nvidia antes que tomar a las Siete Magníficas como un paquete uniforme. Tesla, por ejemplo, no le generaba la misma convicción.
La preferencia por Nvidia se apoyaba en su posición dentro de la infraestructura de IA, la compresión de su valuación y una mayor confianza relativa en que pudiera cumplir las expectativas de ganancias. Apple, en cambio, le resultaba una compañía más madura y menos alineada con esa tesis específica.
La selección inmobiliaria fue Prologis. No era una apuesta genérica a oficinas o viviendas estadounidenses, segmentos sobre los que había reservas por las tasas hipotecarias y la dificultad de acceso.
El atractivo estaba en la logística. Además, el real estate cotizante había cambiado: centros de datos, torres de telecomunicaciones y propiedades logísticas tenían un peso relevante. Mirar todo el sector como si fueran oficinas deja afuera una parte importante del negocio.
Damián presentó una combinación distinta. También partía de un perfil agresivo, pero agregaba una posición destinada a moderar el riesgo y buscaba oportunidades más allá de los nombres habituales.
Goldman Sachs aparecía por la fortaleza de sus resultados, las mejoras de eficiencia y el desempeño de negocios como trading. Se discutían valuaciones cercanas a 13 veces ganancias en el segmento financiero considerado.
La enseñanza de la temporada de balances es útil: superar o no el consenso no alcanza para evaluar una empresa. También hay que revisar la calidad de los ingresos y la dinámica futura. Un buen balance puede convivir con una reacción bursátil negativa.
El ETF de biotecnología aportaba exposición a un sector con perspectivas de crecimiento diferentes de las de infraestructura de IA. El múltiplo promedio mencionado rondaba 30 veces ganancias, considerado interesante en relación con el crecimiento de varias integrantes.
No se trataba de llamarlo barato por un número aislado, sino de comparar ese precio con las expectativas del conjunto.
Alphabet era una de las preferencias estructurales, junto con Nvidia. La tesis incluía varios negocios: YouTube, búsquedas, Gemini y Google Cloud.
El atractivo no dependía de una sola aplicación de inteligencia artificial. Pesaban la diversificación de ingresos, el crecimiento de la nube y la compresión reciente de la valuación.
Berkshire Hathaway cumplía el papel más conservador. Sus negocios financieros y de seguros, la liquidez y su exposición diversificada permitían incorporar una compañía de menor sensibilidad relativa al mercado.
La transición de Warren Buffett a Greg Abel y las inversiones tecnológicas comentadas agregaban otra dimensión. La idea era equilibrar la cartera sin recurrir necesariamente a salud o consumo básico, cuyas valuaciones tampoco convencían del todo.
Constellation Energy trasladaba la tesis tecnológica al abastecimiento energético. Damián destacaba los contratos de largo plazo con privados y mencionaba un acuerdo a veinte años con Google como señal de demanda futura.
También aparecían Vistra y XLU como referencias del sector. El enfoque era de largo plazo: participar de la infraestructura necesaria para la IA sin concentrar todo en fabricantes de chips.
Paula se mostraba menos entusiasmada con XLF. Reconocía resultados sólidos y valuaciones bajas frente a la historia, pero veía amenazas por fintech, criptoactivos y regulación.
Además, para los bancos importa mucho la forma de la curva, no solo el nivel de tasas. Visa y Mastercard podían merecer una evaluación separada. Una selección favorable de Goldman Sachs no implicaba una recomendación general para todo el sector.
El puente hacia Argentina es directo. Si sube la tasa libre de riesgo, los emergentes necesitan ofrecer más rendimiento para captar flujos. Si además aumenta el riesgo país argentino frente a sus comparables, el financiamiento se encarece por dos vías.
En la licitación analizada, el Tesoro enfrentaba vencimientos por unos 4,9 billones de pesos y contaba con depósitos cercanos a 8 billones en el Banco Central. Tenía respaldo para afrontar el llamado, aunque eso no eliminaba la necesidad de renovar y extender plazos.
El menú incluía una Lecap con vencimiento el 29 de enero y alternativas más largas, que cruzaban el horizonte electoral. No se reabría el AO29 ni se ofrecían instrumentos dólar linked en ese llamado. Rodrigo señalaba que ya eran varias licitaciones sin colocar el bono en dólares.
El dato de inflación recién conocido también formaba parte de la discusión, con una inflación núcleo mencionada en 1,7% y mayor incidencia de regulados y estacionales. Pero para proyectar las tasas en pesos había que agregar el programa financiero.
El razonamiento de Rodrigo seguía esta secuencia:
Un programa financiero en dólares más ajustado puede derivar en tasas reales en pesos más altas. No significa automáticamente un problema de deuda, pero sí modifica el precio al que el Tesoro puede extender vencimientos.
Ahí aparece una diferencia central: se puede ser optimista con Argentina y, al mismo tiempo, esperar mayor presión de tasas durante un año electoral.
Antes de elegir el bono que más rinde, hay que definir el horizonte de inversión. Una empresa que necesita caja en treinta días no puede mirar el mismo riesgo que una persona que puede sostener una posición un año.
El monitor de arbitrajes presentado por Rodrigo buscaba llevar distintas alternativas a una base comparable, usando supuestos sobre inflación, tasa de interés y tipo de cambio.
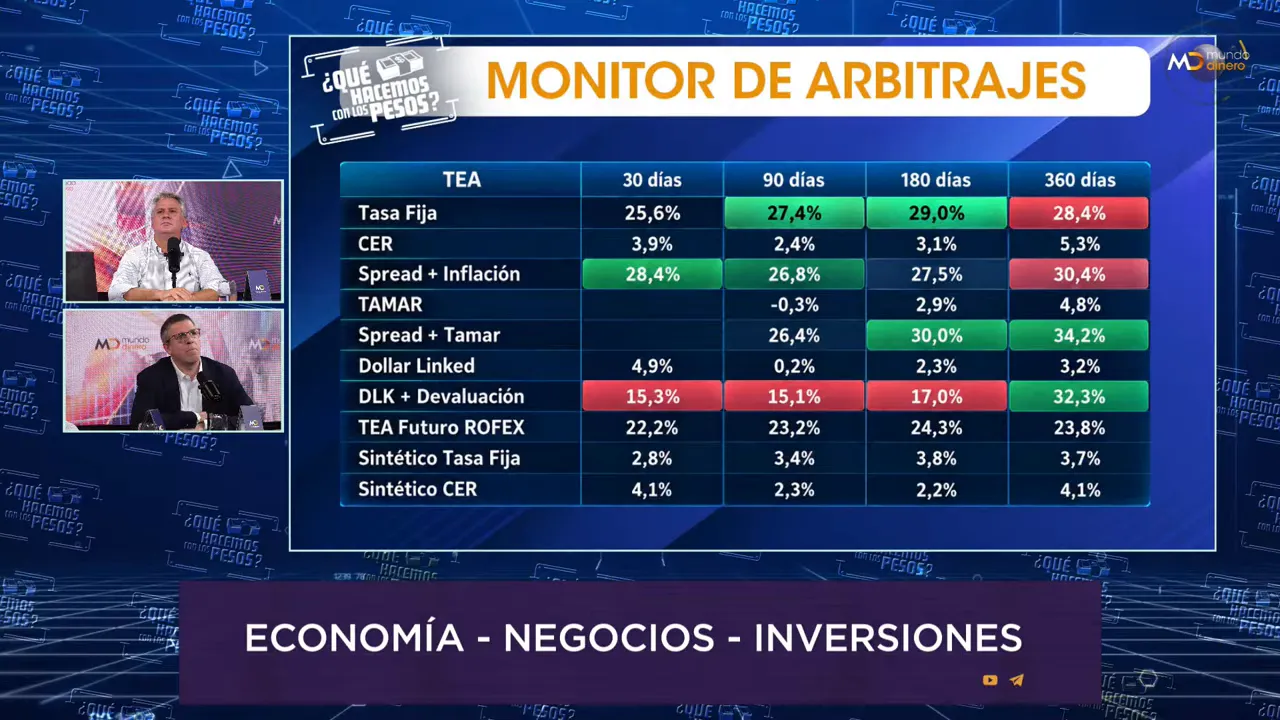
La comparación depende del horizonte y de los supuestos de inflación, tasas y dólar.
Todos esos cálculos tienen un supuesto grande: que el escenario proyectado se cumple. El monitor ordena la decisión, no elimina la incertidumbre.
Si se esperan tasas reales más altas, un bono que ajuste por TAMAR y ofrezca un spread adicional merece atención. El ejemplo discutido era una tasa real de referencia de cinco puntos más un spread de diez: una comparación aproximada de quince puntos reales para contrastar con la curva CER del mismo tramo.
Pero hay que mirar la tasa promedio que se devenga durante el período, no la tasa que imaginamos para el último día. Una suba fuerte cerca del final del horizonte no se cobra como si hubiera estado vigente todo el año.
Para tasa fija, la preferencia era mantenerse corto. Para extender plazo, buscar cobertura y comparar TAMAR con CER según cada vencimiento.
La respuesta es concreta: de que, en algún momento, el movimiento del dólar le gane a la tasa en pesos.
Se mencionaba que los fondos CER habían acumulado alrededor de 26% medido en dólares durante el año analizado, gracias a rendimientos en pesos elevados y un movimiento cambiario bastante menor. Es un resultado pasado, no una tasa trasladable al futuro.
El carry funciona mientras el rendimiento en pesos compense la variación cambiaria. Cerca de una elección, ese equilibrio puede volverse más difícil: cambia la demanda de cobertura, aparecen necesidades de cancelar pasivos en dólares y el mercado reacciona a encuestas.
Tomar cobertura demasiado temprano tiene costo de oportunidad. Tomarla tarde puede dejarte expuesto al movimiento que querías evitar. Por eso, Rodrigo proponía incorporarla gradualmente.
También diferenciaba volatilidad electoral de tendencia estructural. Su visión era que energía, minería y agro podían generar más divisas y sostener un peso relativamente fuerte en términos reales hacia adelante. Eso no excluía episodios de presión cambiaria.
Los spreads positivos disponibles en CER, TAMAR y ciertos tramos dólar linked permitían pensar coberturas en condiciones distintas de otros períodos. Pero no todos los plazos ofrecían la misma conveniencia.
La propuesta conservadora priorizaba liquidez y duration corta. Si había que extender vencimientos, la preferencia pasaba por cobertura CER o TAMAR.
Las versiones moderada y agresiva agregaban acciones. El peso de bancos tenía una justificación: si las tasas reales iban a ser positivas y elevadas, un sistema financiero muy castigado podía capturar parte de esa rentabilidad.
Eso no implicaba abandonar Vaca Muerta. La distinción era entre comprar acciones y comprar obligaciones negociables. La acción participa del crecimiento del negocio; la ON es una exposición crediticia con un retorno contractual. Que una empresa mejore no significa que su bono ofrezca un rendimiento cada vez mayor: normalmente ocurre lo contrario.
Las carteras en pesos y dólares se trabajaban por separado, para luego revisar la exposición consolidada. La ausencia de bonos en dólares en una propuesta específica en pesos no equivalía a rechazarlos.
La cartera local de Damián buscaba un punto intermedio. En dólares prefería bonos corporativos y subsoberanos antes que soberanos: los cortos ofrecían rendimientos poco atractivos y los largos agregaban volatilidad.
Entre las referencias aparecían:
La preferencia por el tramo medio de ON respondía a una curva bastante plana: extender mucho plazo no necesariamente pagaba una compensación suficiente.
También se discutía que afuera existían bonos con rendimientos comparables. Para decidir, había que considerar impuestos, ubicación de los fondos y canal de operación. No alcanza con comparar dos TIR brutas; el tratamiento fiscal debe revisarse para cada inversor.
Sobre bancos argentinos, Damián veía potencial por valuaciones cercanas a una vez valor libros, frente a niveles aproximadamente dobles menos de un año antes, junto con señales de mejora en morosidad y rentabilidad. Era una oportunidad condicionada a un escenario al menos moderadamente positivo, con volatilidad en el medio.
La cartera argentina de Paula tenía una advertencia explícita: estaba pensada para los siguientes tres o cuatro meses. No era una selección para guardar indefinidamente.
La tesis era que los activos habían sido castigados de más. El riesgo país en torno a 650 puntos reflejaba tanto el contexto externo como una anticipación del riesgo electoral local.
Para una recuperación no hacía falta un crecimiento espectacular. Alcanzaba con que la actividad dejara de deteriorarse, se afirmaran las señales de manufactura y construcción y mejorara o se estabilizara la confianza.
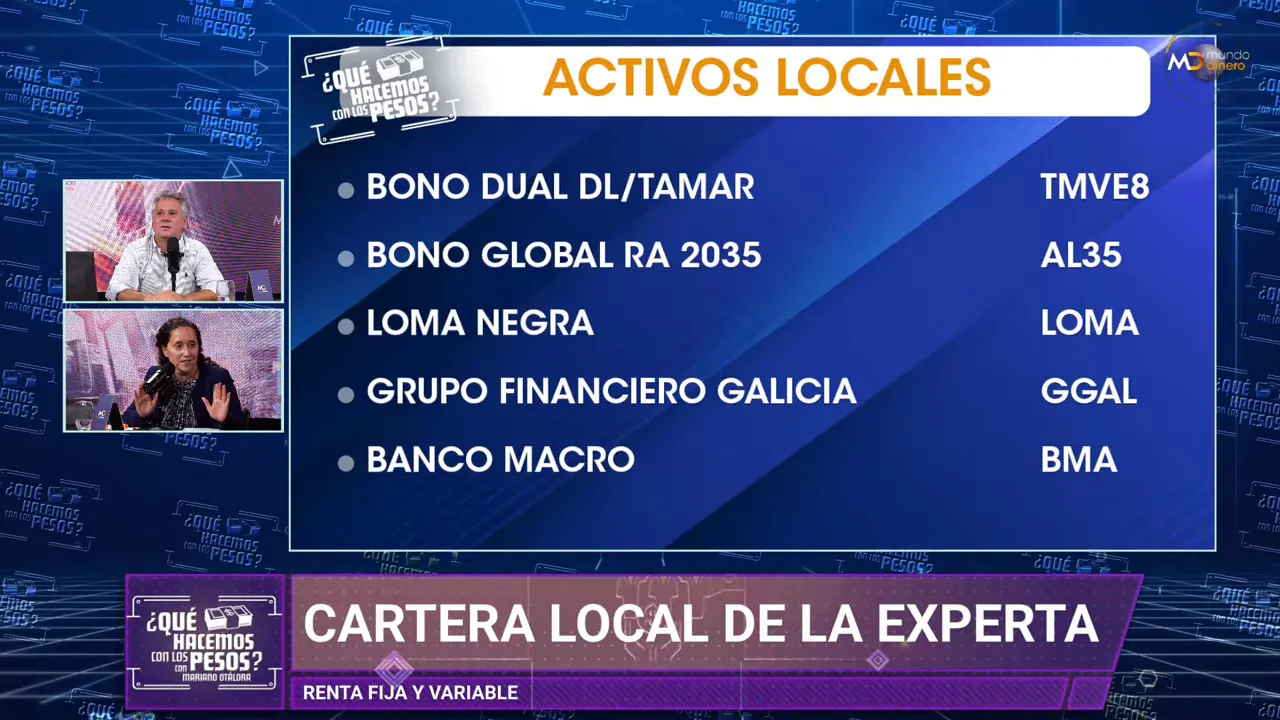
La selección incluía bancos, exposición energética mediante YPF y Vista, Loma Negra como apuesta a sectores castigados vinculados con construcción, y AL35 para capturar una eventual compresión del riesgo país hacia niveles más cercanos a 500 que a 600 puntos.
Paula reconocía además que la caída reciente de bancos había afectado posiciones que ya tenía. La tesis constructiva no negaba esa pérdida: planteaba por qué seguía viendo posibilidades de recuperación.
Dentro de esa propuesta aparecía un dual con vencimiento en enero de 2028, que combinaba referencias de TAMAR y dólar linked. Paula esperaba que terminara dominando el ajuste por tasa, pero valoraba la cobertura cambiaria adicional.
Rodrigo también lo consideraba interesante, especialmente leído como una posición TAMAR con protección eventual frente a un evento del tipo de cambio oficial. Si se buscaba únicamente dólar linked, había alternativas para comparar.
La advertencia era doble:
La doble cobertura es valiosa, pero no equivale a cubrir cualquier escenario. También importa qué precio pagás y si tu objetivo es mantener hasta el vencimiento o capturar una compresión durante unos meses.
Para Brasil aparecieron preferencias diferentes. Damián elegía concentrar la exposición en Nu y también mencionaba interés por Bradesco, con foco en el sector financiero.
Rodrigo señalaba que distintos escenarios políticos y de ajuste fiscal implicaban trayectorias diferentes para el real y las tasas reales. Su advertencia se concentraba especialmente en la renta soberana.
Paula ponía el acento en la Selic: una baja de la tasa real desde niveles cercanos al 9% hacia la zona del 6% podía tener efectos importantes sobre las cuentas fiscales, la actividad y las acciones domésticas.
En otras palabras, el canal de tasas podía resultar más importante que la etiqueta electoral por sí sola. La lectura favorable sobre EWZ dependía de que ese alivio monetario se materializara.
La renta fija y la renta variable sirven para objetivos y horizontes distintos. En la conversación aparecieron experiencias favorables tanto en acciones como en historias de crédito: Pemex, Colombia, la salida anticipada de Braskem y oportunidades históricas en ON de YPF.
El punto común es el análisis. En crédito, hay que entender quién puede pagar y qué riesgo está descontando el mercado. En acciones, qué ganancias puede generar el negocio y cuánto estamos pagando por ellas.
La renta fija puede resultar más técnica por la TIR, la duration y sus cálculos. Eso no la convierte automáticamente en más segura. Las acciones pueden ofrecer crecimiento de largo plazo, pero exigen tolerar oscilaciones y revisar la tesis.
Para armar una cartera, quedan cinco ideas:
¿Las tasas tocaron techo? Hay argumentos para pensar en un techo temporal, pero también efectos del crédito caro que todavía pueden aparecer. Lo interesante no es apostar todo a una respuesta, sino entender qué parte de la cartera gana si se cumple y qué parte te protege si no.
Una buena inversión aislada no reemplaza una buena cartera. La cartera tiene que acompañar tus objetivos y atravesar más de un escenario, incluso ese que hoy no parece el más probable.
Fuente: ¿Qué hacemos con los pesos?. Canal Mundo Dinero. Link:
Brasil despega, Wall Street se prueba y Argentina espera
Bonos, tasas y riesgo electoral
Entre el rebote de Brasil y la tentación de comprar la noticia
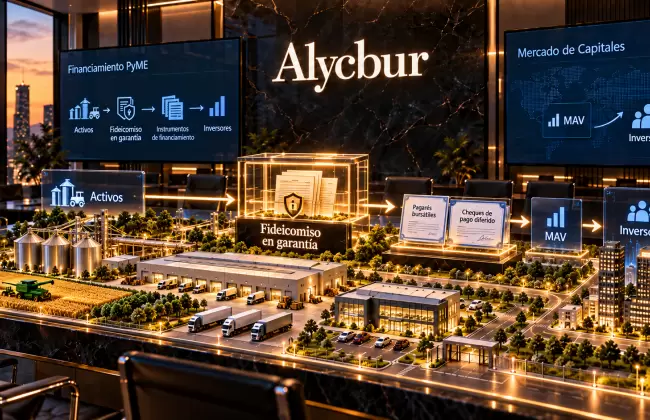
Tener patrimonio no es lo mismo que tener liquidez
Una marca histórica en crisis
Brasil, bonos y un mercado que ya no se mueve como antes
Brasil festeja, Argentina sigue en alerta
Tasas, dólar y cobertura