WALL STREET | RESULTADOS TRIMESTRALES
Viernes 30 de Octubre 2026

 por Mundo Dinero
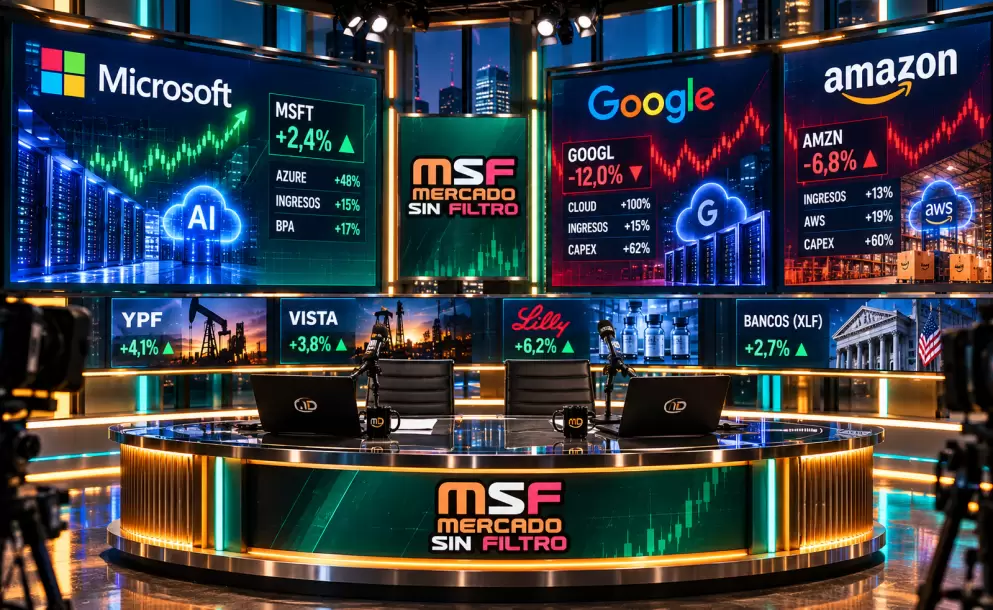
En una nueva edición de Mercado sin Filtro, de Mundo Dinero, José Ignacio Bano y Damián Vlassich analizaron los resultados trimestrales de Microsoft, Alphabet (Google) y Amazon, con especial atención al crecimiento de la inteligencia artificial, las inversiones en infraestructura y su impacto en las cotizaciones de Wall Street. El análisis también incluyó los balances de YPF, Vista y Eli Lilly, además de las perspectivas para el sector financiero estadounidense.
Una empresa puede presentar un balance excelente y que la acción no suba. Otra puede duplicar su negocio de nube y caer 12%. ¿El mercado está loco? A veces parece, pero antes de sacar conclusiones hay que abrir los números y entender qué está castigando.
En esta temporada de resultados, la diferencia entre Microsoft, Google y Amazon no pasó solamente por cuánto crecieron. Pasó por cuánta caja les quedó después de invertir, cómo financiaron ese crecimiento y qué prometieron para el próximo trimestre.
Y hay vida más allá de las tecnológicas. YPF y Vista mostraron balances muy sólidos, Eli Lilly sorprendió con sus ganancias y el sector financiero apareció como una alternativa interesante frente al vaivén de las acciones vinculadas con inteligencia artificial.
Los precios, las probabilidades y las posiciones que analizamos corresponden al cierre de octubre bajo discusión: son una foto de ese momento, no cotizaciones ni recomendaciones actualizadas.
La reunión de la Reserva Federal fue, en términos de mercado, una no noticia. Se esperaba que mantuviera la tasa y eso hizo. La votación terminó 10 a 2, con dos integrantes a favor de subirla, y el comunicado apenas endureció la descripción de la actividad: pasó de un ritmo sólido a uno fuerte.
Para diciembre, el mercado descontaba con más de 80% de probabilidad una suba de 25 puntos básicos. Pero en esa rueda la reacción importante no llegó con la Fed, sino después del cierre, cuando aparecieron los balances de las grandes compañías. Para consultar las decisiones y los comunicados originales, la referencia es el calendario oficial del FOMC.
El otro dato macro fue el crecimiento del PBI estadounidense: 3,4% anualizado, frente a 3,2% esperado y 2,2% del trimestre anterior. Anualizado significa expresar a ritmo anual la velocidad de crecimiento del trimestre; no quiere decir que la economía haya crecido 3,4% en esos tres meses.
Hasta ahí, muy bueno. El consumo de las familias, que es el componente de mayor peso, avanzó 3,8%. El asterisco apareció al abrir la inversión.
El PBI puede descomponerse en consumo privado, gasto público, inversión y exportaciones netas. Dentro de la inversión está la variación de inventarios de las empresas, y su aporte fue tan grande que, al quitar ese efecto, el crecimiento habría sido aproximadamente la mitad.
Eso admite dos lecturas muy distintas:
El mismo número puede contar dos historias opuestas. Por eso, más que descartar el buen dato de actividad, hay que monitorear qué ocurre después con las ventas y las existencias.
Si ordenamos a las grandes tecnológicas por la solidez del balance, Microsoft quedó muy bien parada. Los ingresos y el beneficio por acción crecieron y superaron el consenso. Además, mantuvo un flujo de caja positivo, una diferencia importante frente a los problemas de caja que aparecieron en sus pares.
La lupa está puesta en tres negocios: Azure en Microsoft, Google Cloud en Alphabet y AWS en Amazon. Son las unidades de nube que permiten seguir buena parte de la carrera por infraestructura e inteligencia artificial.
En Microsoft, los números destacados fueron:
Es una barbaridad de crecimiento. Y ese volumen contratado aporta visibilidad sobre actividad futura, aunque no debe confundirse con dinero ya cobrado ni con ingresos reconocidos en el trimestre.
Entonces, ¿por qué la acción no despegó? Porque un gran balance no necesariamente alcanza para superar lo que el precio ya estaba anticipando. Microsoft venía cerca de máximos y enfrentaba una resistencia técnica. Los resultados parecían darle el argumento para romperla, pero no ocurrió.
El premio terminó siendo no sufrir el castigo que recibió Google en la misma rueda. La lectura de cartera fue mantener Microsoft, sin sobreponderarla: muy buena empresa, muy buen balance, pero una valuación menos atractiva que la de Google después de su caída.
Microsoft tampoco llegó a ejecutar todo el gasto de capital que tenía proyectado. Eso favorece la caja del trimestre, pero abre otra pregunta: ¿se trata de una mejora de eficiencia o de inversiones que simplemente quedaron pendientes?
Gastar menos hoy no es automáticamente bueno si implica limitar capacidad de crecimiento mañana. La caja hay que mirarla junto con la ejecución del negocio, no aislada.
El caso de Google fue bastante más discutible y, justamente por eso, más interesante. Después de una baja del 12%, los múltiplos quedaron más atractivos. Pero que una acción caiga no la convierte, por sí sola, en una oportunidad.
Los ingresos alcanzaron aproximadamente USD 127.600 millones, por encima de los USD 127.200 millones esperados. El beneficio por acción, en cambio, quedó levemente por debajo del consenso.
Para entender esa diferencia hay que separar tres cosas: el funcionamiento del negocio, los resultados contables de sus inversiones y el dinero que está destinando a infraestructura.
Una parte importante del ruido apareció en la línea de otros ingresos, donde se reflejan resultados de participaciones en otras compañías. Esa línea había aportado unos USD 12.000 millones positivos en el mismo trimestre del año anterior y pasó a unos USD 8.000 millones negativos.
Estamos hablando de un giro cercano a USD 20.000 millones. No es un detalle, pero tampoco equivale a decir que empeoró en esa magnitud el negocio operativo de Google.
El margen operativo evolucionó favorablemente. La diferencia apareció más abajo en el estado de resultados, antes de llegar a la ganancia neta. Excluirla permite evaluar mejor la operación, aunque no significa que esas ganancias o pérdidas reconocidas contablemente no existan.
La pregunta útil es cuánto de ese resultado afecta la capacidad de generar ganancias hacia adelante.
El crecimiento de la nube fue impresionante: Google Cloud avanzó 103% interanual y su beneficio operativo aumentó 210%. En términos porcentuales, superó ampliamente el crecimiento de Azure y AWS.
También importa la evolución del negocio. Google Cloud venía de una etapa en la que generaba pérdidas; ahora mostraba rentabilidad, expansión de márgenes y una escala mucho mayor. No era solamente vender más: era convertir ese crecimiento en un mejor resultado operativo.
Con una mirada de dos, tres o cuatro años, esa transformación puede adquirir un peso creciente dentro de la compañía. Pero es una tesis de inversión, no una garantía.
El problema fue el costo de financiar semejante expansión. El CAPEX, es decir, la inversión en infraestructura y otros activos de largo plazo, llevó el flujo de caja libre a terreno negativo por segundo trimestre consecutivo, con un déficit superior a USD 9.000 millones.
A eso se sumó la desaceleración de los ingresos publicitarios. Ojo: la publicidad no cayó; creció al menor ritmo de los últimos cinco trimestres.
Ahí aparece la discusión de fondo. El buscador tradicional monetiza las búsquedas con anuncios. Si una parte creciente del uso migra hacia respuestas de inteligencia artificial que no monetizan de la misma manera, Google tiene que encontrar cómo reemplazar o transformar ese ingreso.
El riesgo es invertir muchísimo para desplazar usuarios desde el negocio que hoy genera caja hacia otro cuyo modelo todavía está terminando de definirse. La oportunidad es construir una nueva fuente de ingresos mediante servicios de nube, suscripciones y herramientas de IA.
Por eso hay que seguir indicadores concretos:
La comparación con Mercado Libre sirve para ordenar la idea: una empresa puede resignar rentabilidad presente porque está invirtiendo en un negocio que crece y cumple objetivos. Eso no vuelve buena cualquier inversión, pero obliga a distinguir entre deterioro operativo y expansión deliberada.
La postura fue constructiva con Google a esos precios, aunque con cautela. Después de una reacción tan abrupta, no hace falta apurarse a agarrar el cuchillo mientras sigue cayendo.
Amazon presentó después del cierre y en el premarket retrocedía alrededor de 6,6%. En este caso, el problema no fue una sola línea: se acumularon resultados por debajo de lo esperado, una guía poco entusiasmante y una salida de caja muy superior a la prevista.
Los ingresos rondaron los USD 201.900 millones, apenas por debajo de los USD 202.000 millones esperados. El beneficio por acción tampoco alcanzó el consenso.
AWS creció 39% interanual. Es muchísimo, pero quedó detrás de Azure y Google Cloud en crecimiento porcentual. También hay que recordar que las bases son diferentes: no alcanza con comparar tasas sin mirar el tamaño de cada negocio.
Se esperaba un flujo de caja negativo cercano a USD 9.900 millones y terminó siendo de unos USD 33.500 millones. La diferencia fue de aproximadamente USD 23.600 millones adicionales de salida de caja.
Además, Amazon acumuló tres trimestres consecutivos de flujo negativo. Dentro del grupo analizado, esa persistencia fue una señal especialmente incómoda.
Los tres factores que explicaron la lectura negativa fueron:
La guía no necesariamente estaba fuera de todos los rangos esperados, pero tendía a ubicarse cerca del piso. Y el mercado no compra solamente la foto del trimestre: también compra lo que cree que viene después.
Amazon fue presentada como la más agresiva del grupo en su plan de inversión para 2026. A diferencia de Microsoft, que no ejecutó todo el CAPEX previsto, Amazon gastó por encima de lo proyectado.
Eso puede darle capacidad futura, pero hoy implica una apuesta más arriesgada: está poniendo más dinero sin que los resultados acompañen todavía al ritmo que el mercado exige.
También hay que ser justos al comparar márgenes. Se mencionó un margen cercano a 13,9%, pero Amazon no es una compañía dedicada únicamente al software. Tiene un enorme negocio de comercio electrónico, naturalmente con márgenes más bajos.
La comparación más limpia es nube contra nube. AWS es la unidad más rentable y la gran beneficiaria potencial de esa infraestructura; mezclarla con el comercio electrónico puede distorsionar la lectura.
Intel, por su parte, llegó a mostrar una caída cercana al 25% en el premarket. Sin entrar en su balance en detalle, el movimiento sirve para recordar algo: ni siquiera el tamaño de una empresa elimina el riesgo de una reacción violenta después de resultados.
Las dos petroleras argentinas dejaron una muy buena impresión. YPF sorprendió especialmente por la complejidad de su transformación: no tiene un único negocio, sino una estructura integrada, distintas actividades y participaciones como YPF Luz.
Vista tiene un modelo más concentrado en la producción de petróleo y gas. Eso permite una lectura más directa, aunque de ninguna manera vuelve sencillo gestionar su crecimiento.
YPF alcanzó un EBITDA de unos USD 2.500 millones, con crecimiento interanual de 84%. Para dimensionarlo, el EBITDA de Vista rondó los USD 840 millones: YPF tuvo aproximadamente tres veces esa escala.
La transformación hacia el no convencional fue otro punto central. Se destacó una producción de petróleo shale superior a 244.000 barriles diarios y una participación de más de 80% del no convencional en su producción petrolera.
A eso se agregó la integración de la cadena y la infraestructura vinculada con Vaca Muerta Sur, relevante para los costos de transporte y los márgenes.
Los indicadores financieros acompañaron:
Para quien analiza obligaciones negociables, la combinación de caja y bajo apalancamiento es relevante. No elimina el riesgo crediticio, pero muestra una situación financiera más sólida.
Vista informó una producción cercana a 169.000 barriles diarios, un crecimiento de ingresos de 79% interanual y un aumento del EBITDA de 78%. El margen EBITDA rondó 68%.
Son márgenes que llaman muchísimo la atención. Pero lo más interesante es que la compañía consiguió crecer y, al mismo tiempo, reducir apalancamiento:
No compró solamente proyectos que exigían años de desarrollo. Incorporó activos capaces de aportar producción y EBITDA rápidamente, y eso ayudó a generar caja y reducir la relación de deuda neta.
Con balances tan buenos, la tentación es comprar sin más. Pero falta una variable: el precio del petróleo.
En el escenario discutido, la referencia internacional estaba alrededor de USD 115, mientras que el precio realizado informado por YPF había quedado apenas por encima de USD 80. No son el mismo dato.
Si se normalizara el conflicto en Medio Oriente y bajara el crudo, el crecimiento interanual de los resultados podría desacelerarse por precio, incluso con buenos volúmenes de producción.
Por eso, la postura para las acciones de ambas fue mantener. Las empresas gustaban mucho, pero sus precios exigían incorporar el riesgo de normalización del petróleo. En deuda, sus obligaciones negociables fueron valoradas favorablemente por su calidad crediticia.
Eli Lilly mostró que las oportunidades de crecimiento no se agotan en la inteligencia artificial. Informó un beneficio por acción cercano a USD 7,5, frente a unos USD 6,3 que esperaba el mercado.
La tesis fundamental venía apoyada en sus desarrollos, sus patentes y el potencial de expansión de ingresos y ganancias. Dos productos ocuparon el centro del análisis: Mounjaro y Zepbound, vinculados al tratamiento de la diabetes y al control del peso, según sus respectivas indicaciones.
La demanda de estos tratamientos ayudó a explicar la fortaleza comercial. Al mismo tiempo, un mercado tan atractivo invita a la competencia: no conviene proyectar el liderazgo actual como si fuera permanente.
La experiencia de cartera también dejó una enseñanza incómoda pero útil: se había identificado el potencial de la compañía, se la había incorporado y luego se habían tomado ganancias. Eso no impidió que después llegara otra sorpresa positiva. Acertar con una empresa y acertar con el momento de entrada o salida son decisiones distintas.
El interés se extendió al desarrollo de terapias basadas en péptidos, cadenas cortas de aminoácidos que intervienen en distintas funciones del organismo. También se destacó el uso de inteligencia artificial para ayudar a comprender estas estructuras y acelerar investigación.
Como instrumento para seguir el tema se mencionó el ETF estadounidense PEPT, recientemente lanzado en ese momento, con Eli Lilly como su mayor posición y exposición a otras compañías del segmento.
Se aclaró que entonces no contaba con cotización local en Argentina. Era una alternativa para monitorear, no una forma ya disponible de acceder al tema mediante un instrumento local.
Una estadística de los diez años considerados mostraba un rendimiento promedio de 4,3% para el S&P 500 durante noviembre. El dato más llamativo aparecía al abrir los sectores: XLF, el ETF financiero, había subido en nueve de esos diez noviembres, con un avance promedio de 6,6%.
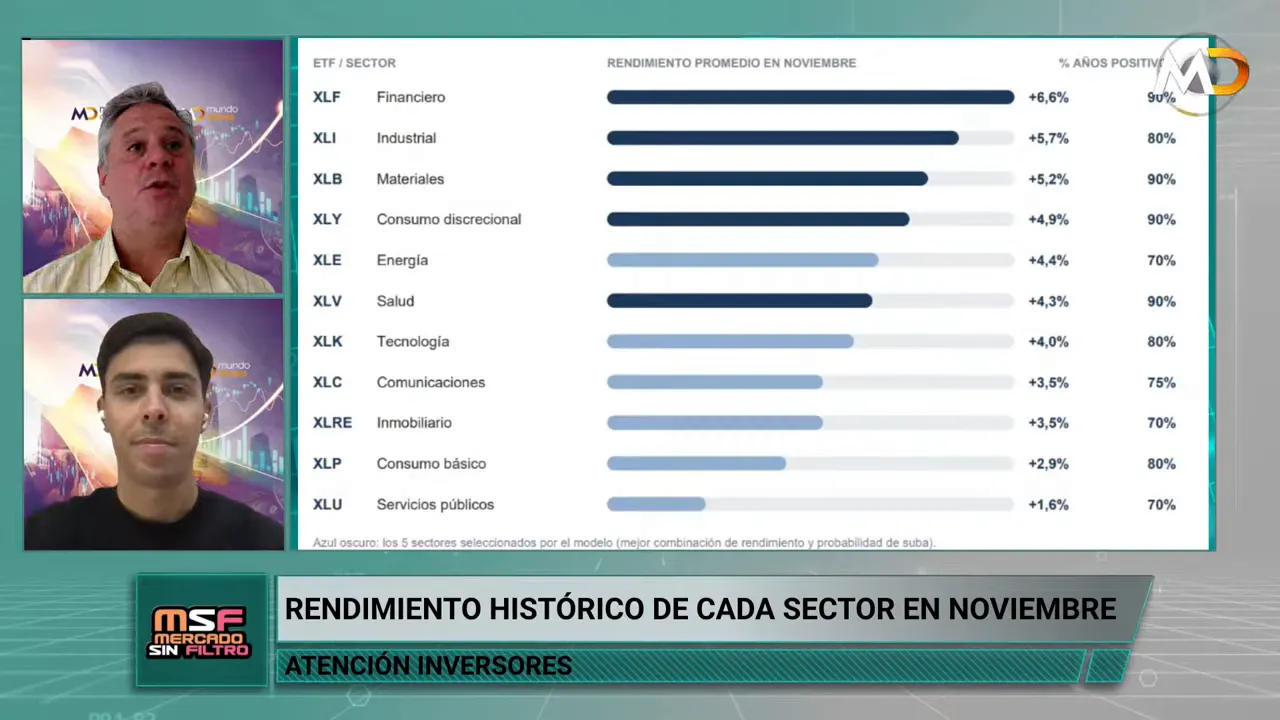
La comparación histórica ubicaba al sector financiero entre los destacados de noviembre.
También figuraban por encima del promedio los sectores industrial, materiales, consumo discrecional y energía, representados por XLI, XLB, XLY y el sector energético.
Ahora bien, ojo con transformar una estadística en una promesa. Diez observaciones son una referencia, y los resultados históricos no garantizan rendimientos futuros. La estacionalidad puede acompañar una tesis, pero no reemplaza el análisis.
El atractivo de XLF no se apoyaba solamente en noviembre. Había otros motivos:
El mercado venía muy cambiante: dos o tres días comprando tecnología y vendiendo salud o consumo básico, y después el movimiento contrario. Frente a ese comportamiento, el sector financiero aparecía como una posición para sobreponderar en esas semanas.
Entre los ejemplos, Goldman Sachs destacó por el crecimiento interanual de sus resultados y por superar las expectativas de ingresos y beneficio por acción. Bank of America también aparecía interesante desde el análisis técnico.
Un cuidado operativo para quienes usan CEDEARs: verificá siempre el nombre del emisor y el símbolo local. Para Bank of America se señaló la identificación BA.C en la plaza argentina, distinta de BAC en Estados Unidos. No conviene cargar una orden suponiendo que los tickers coinciden entre mercados.
Con el cambio de horario de Estados Unidos señalado para la semana siguiente, la rueda regular pasaba, en horario argentino, de 10:30 a 17:00 a 11:30 a 18:00.
Eso dejaba una franja de negociación local sin la referencia de la rueda regular estadounidense. Para los CEDEARs, la recomendación era tener paciencia: que el instrumento esté operando acá no significa que ya esté disponible la misma formación de precios de su mercado de origen.
Microsoft presentó el balance más sólido del grupo analizado. Google combinó un crecimiento extraordinario de Cloud con presión sobre la caja y dudas sobre la monetización de la IA. Amazon acumuló más señales de alerta por resultados, proyecciones y gasto de capital.
YPF y Vista mostraron mejoras operativas y financieras muy importantes, aunque la decisión sobre sus acciones seguía condicionada por el petróleo. Eli Lilly confirmó el potencial de sus tratamientos y el sector financiero ofreció una alternativa con buenos resultados ya publicados.
La pregunta que ordena todo es sencilla: ¿el crecimiento termina generando más caja y rentabilidad, o exige cada vez más dinero sin demostrar todavía el retorno? Después viene la segunda, igual de importante: ¿cuánto de esa historia ya está incorporado en el precio?
Una gran compañía no siempre es una gran compra a cualquier cotización. Y una caída fuerte no siempre es una oportunidad. El trabajo está en separar negocio, contabilidad, inversión y valuación, sin dejar que la reacción de una sola rueda haga todo el análisis por nosotros.
Según el análisis realizado en Mercado sin Filtro, Microsoft se destacó por el crecimiento de Azure y su generación positiva de caja, mientras Google y Amazon enfrentaron mayores presiones asociadas a sus inversiones.
Porque los inversores no evalúan solamente las ganancias actuales. También consideran las expectativas previas, el flujo de caja, las inversiones de capital y las proyecciones futuras.
Microsoft, Google y Amazon destinan importantes recursos a infraestructura tecnológica. Aunque sus negocios de nube crezcan, el costo de esas inversiones puede afectar la caja y la rentabilidad.
José Ignacio Bano y Damián Vlassich también abordaron los resultados de YPF, Vista y Eli Lilly, junto con las perspectivas para bancos estadounidenses y el ETF financiero XLF.
Fuente: Mercado sin filtro. Canal Mundo Dinero. Link:
WALL STREET | RESULTADOS TRIMESTRALES
Cubrirse no es lo mismo que apostar a una elección
El otro superclásico se juega en las obras, los permisos y los balances
Entre el pánico y la oportunidad: cómo leer el derrumbe brasileño
La sorpresa electoral que desarmó el rally brasileño
Miedo, balances y oportunidades
Elecciones, dólar y oportunidades
Cómo hacer rendir la caja de la empresa