Tres cambios que redefinen cómo mirar la cartera
Lunes 02 de Noviembre 2026

 por Mundo Dinero
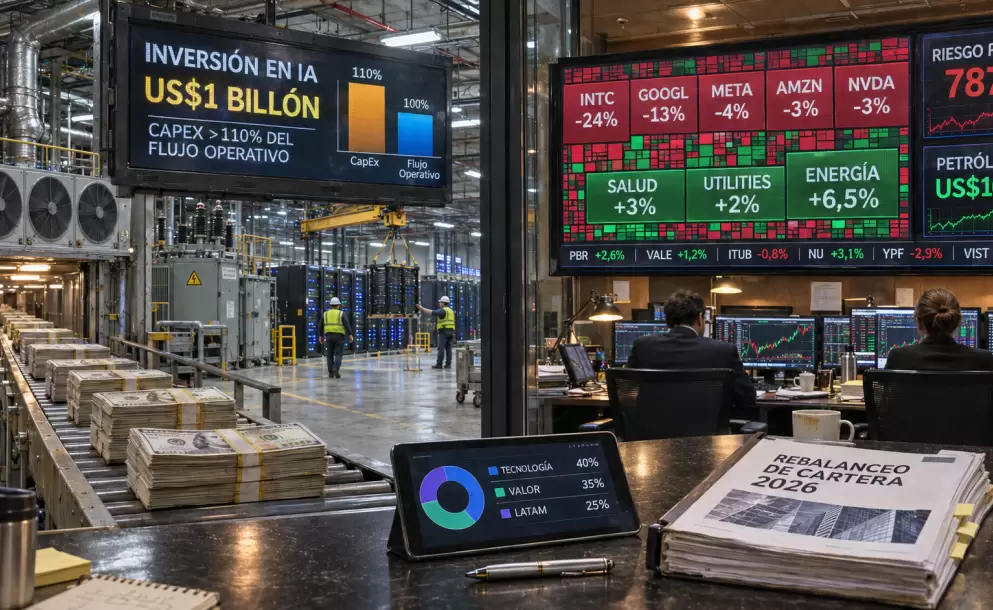
Si a principio de año nos hubieran dicho que íbamos a tener un conflicto con Irán, petróleo por encima de los US$100 y tasas de los bonos estadounidenses arriba del 5%, habríamos esperado un panorama complicado para las acciones. Sin embargo, el S&P 500 llegó a marcar nuevos máximos.
La explicación está, en buena medida, en las ganancias corporativas. Las estimaciones que analizamos apuntaban a un crecimiento cercano al 30% interanual, muy impulsado por la inteligencia artificial, y superior al 15% para el año siguiente. Ese sostén ayuda a entender por qué el mercado pudo convivir con noticias que, por separado, parecían muy negativas.
Ahora bien, cuando aparecen dudas sobre esos resultados, cambia la conversación. La corrección del Nasdaq, cercana al 2% en la semana analizada, puso sobre la mesa tres movimientos importantes: más exigencia sobre el financiamiento de la inteligencia artificial, una rotación hacia otros sectores y una selección mucho más fina del riesgo político y local.
Conviene separar lo fundamental del ruido. No estamos cuestionando la utilidad de la inteligencia artificial ni su potencial para la economía mundial. Lo que se discute es otra cosa: si habrá financiamiento para todos, cuánto demorará en recuperarse la inversión y quiénes terminarán siendo los ganadores.
Hasta las compañías más grandes tienen que demostrar que la infraestructura que están construyendo puede generar retornos suficientes. Ya no alcanza con anunciar más centros de datos o más capacidad de cómputo. El mercado mira el CapEx, el flujo de caja operativo y el flujo de caja libre.
El CapEx es la inversión en activos e infraestructura. El flujo operativo muestra el efectivo que genera el negocio. El flujo de caja libre permite observar cuánto queda después de las inversiones. Una empresa puede presentar buenos ingresos y, al mismo tiempo, generar preocupación porque está destinando todavía más dinero a expandirse.
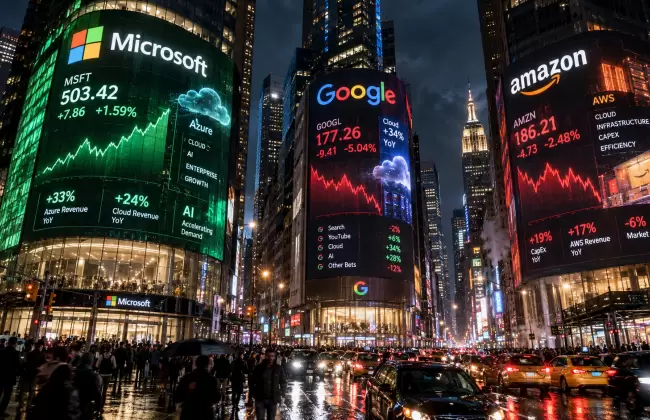
La semana fue particularmente dura para algunas grandes compañías:
Nvidia tampoco quedó inmune. Que una compañía esté bien posicionada en inteligencia artificial no significa que pueda despegarse de todo lo que pasa en el mercado.
Amazon mostró con mucha claridad el nuevo problema. El balance podía resultar atractivo en varias líneas, pero el flujo de caja libre negativo de unos US$42.000 millones concentró la atención. El CapEx trimestral mencionado fue de US$77.000 millones, con una estimación de US$220.000 millones para todo 2026.
Antes, la pregunta era qué iban a hacer estas empresas con tanta caja. Ahora es cuánto tiempo necesitarán para recuperar lo que están invirtiendo. Más vale que funcione, y que el retorno sea alto: esa es la exigencia que se refleja en los precios.
Microsoft salió mejor parada por la calidad de sus resultados. Junto con Apple, aparece como una de las compañías mejor posicionadas para combinar crecimiento, negocios consolidados y capacidad de atravesar volatilidad.
En una muestra ampliada de compañías vinculadas con esta infraestructura, que incluía nombres como Oracle, SpaceX, CoreWeave y Nebius, las proyecciones de inversión se acercaban a un billón de dólares para el año analizado, US$1,4 billones para el siguiente y US$1,5 billones para el posterior. Son billones en español: millones de millones.
La magnitud importa, pero también la relación con la generación de fondos. En la comparación presentada para los grandes desarrolladores de infraestructura, el CapEx superaba el 110% del flujo de caja operativo. Antes, esa proporción se ubicaba alrededor del 40% o 50%.
Si la inversión supera el efectivo que produce la operación, la diferencia tiene que financiarse. De ahí la mayor atención al endeudamiento y al acceso a capital. No implica automáticamente que la estrategia sea equivocada, pero sí eleva la vara para justificarla.
También importa la velocidad de crecimiento de esa inversión. Las estimaciones mostraban una desaceleración hacia 2028 respecto de 2027. El mercado empieza a preguntarse no solo cuánto se va a gastar, sino qué ocurrirá cuando ese ritmo deje de acelerarse.
Una baja de las grandes tecnológicas puede dar la sensación de que todo está mal. Pero no fue lo que ocurrió. Mientras tecnología y comunicaciones sufrían, otros sectores mostraban avances:
Al ampliar la comparación desde el máximo de la tasa del bono estadounidense a diez años, la diferencia era todavía más clara. Servicios públicos, consumo básico, consumo discrecional y salud acumulaban subas cercanas al 8%; energía avanzaba alrededor del 6,5%, favorecida por el petróleo.
En ese mismo tramo, el S&P 500 equiponderado ganaba cerca del 4%, mientras el índice tradicional corregía. La diferencia es importante: en el equiponderado cada compañía tiene el mismo peso, de modo que unas pocas empresas grandes no dominan tanto el resultado.
Más que una salida generalizada de las acciones, lo que veíamos era una redistribución dentro del mercado. Si la economía estadounidense sigue creciendo y varios sectores mantienen buenos negocios, hay razones para pensar en rotación antes que en abandonar toda exposición.
Históricamente, el crecimiento tuvo una ventaja importante en Estados Unidos, especialmente por el peso de la tecnología. En Europa y en mercados emergentes, las estrategias de valor han encontrado más espacio. En el período analizado, esa relación empezaba a cambiar también en el mercado estadounidense.
Con una exposición tecnológica muy elevada dentro de los índices más utilizados, muchos inversores buscaron alternativas para no depender de una sola historia. La combinación que nos parece más razonable es tecnología de calidad más sectores de valor.
Pero acá aparece una paradoja: algunas tecnológicas ya cotizaban a múltiplos que parecían de valor, mientras ciertas compañías consideradas defensivas lucían caras.
La comparación más llamativa era Walmart, con una valuación cercana a 41 veces ganancias esperadas, frente a Meta, alrededor de 18 veces. En el conjunto de empresas tradicionales analizadas, las perspectivas de crecimiento se ubicaban aproximadamente entre el 5% y el 10%, frente a alrededor del 21% en el grupo tecnológico comparado.
También entraban en esa discusión Costco, Starbucks, Marriott, Coca-Cola, Philip Morris, Procter & Gamble y Home Depot. No son negocios idénticos ni todos tienen el mismo grado de defensividad. El punto es que estabilidad no equivale automáticamente a buen precio.
Una empresa excelente puede ser una inversión poco atractiva si se paga demasiado. Y una tecnológica castigada puede empezar a ofrecer una oportunidad si conserva crecimiento, calidad y capacidad de financiar sus inversiones. Por eso, una vuelta gradual a ciertos nombres de crecimiento puede tener sentido una vez despejadas algunas dudas.
La correlación entre las siete magníficas había bajado de aproximadamente 0,7 a 0,2 en la medición presentada. En términos prácticos, sus cotizaciones estaban mucho menos sincronizadas.
Apple acumulaba cerca de un 26% de suba anual; Microsoft, alrededor del 7,8%, con Nvidia en un desempeño parecido. Amazon y Meta mostraban otra combinación: más presión sobre sus precios, inversiones muy elevadas y valuaciones que empezaban a resultar atractivas.
Tesla merecía un análisis separado. Había recuperado con fuerza desde mediados de julio, acompañada por expectativas y especulaciones vinculadas con SpaceX, pero todavía perdía cerca del 11% en el año.
La conclusión es sencilla: comprar "las tecnológicas" como si fueran una sola cosa deja afuera diferencias cada vez más importantes.
La apertura de la semana mostraba un tono más favorable: futuros del S&P 500 alrededor de un 0,4% arriba y del Nasdaq cerca de un 0,8%. El petróleo caía aproximadamente un 4%, hacia US$108, ante señales de que Donald Trump buscaba darle más tiempo a la diplomacia en Medio Oriente.
En geopolítica es difícil tener certezas. Una expectativa de negociación puede aliviar al mercado, pero no elimina el riesgo de una escalada posterior.
Al mismo tiempo, las elecciones de medio término en Estados Unidos abrían preguntas sobre el control del Congreso. Más que anticipar una transformación inmediata del escenario macroeconómico, convenía mirar la composición del gasto y las prioridades regulatorias.
Los mercados de predicción ayudan a seguir expectativas, pero también fallan. No conviene convertir sus probabilidades en resultados asegurados.
La estadística comentada mostraba rendimientos positivos en los seis meses posteriores a las elecciones de medio término en 18 de 19 ocasiones desde 1950. A eso se sumaba la estacionalidad habitualmente favorable de noviembre y diciembre.
La excepción señalada fue 2018, con una Reserva Federal más restrictiva. Es un recordatorio útil: el calendario puede ayudar, pero la política monetaria y los resultados corporativos siguen pesando. Para seguir las decisiones oficiales, la referencia es la información de política monetaria de la Reserva Federal.
También hay que mirar qué ganancias estamos usando para calcular las valuaciones. El S&P 500 cotizaba algo por debajo de 19 veces los beneficios esperados. Si esas ganancias se recortaran un 10%, el múltiplo subiría a aproximadamente 21 veces, aun sin cambios en los precios.
No sería necesariamente dramático, pero el índice dejaría de verse tan barato. La estacionalidad suma; la continuidad de las ganancias es la condición central.
Brasil generó uno de los desacuerdos más interesantes del análisis. Después del resultado electoral favorable a Lula, las caídas mencionadas fueron fuertes: Petrobras alrededor del 15%, Vale un 8%, Ambev un 20%, Itaú un 26%, Nubank un 23% y XP cerca del 50%.
No todas las empresas tienen la misma exposición. Las vinculadas con commodities pueden defenderse mejor ante una depreciación cambiaria que las compañías dependientes del consumo y del negocio doméstico.
Gustavo puso el foco en los desequilibrios. Brasil tiene escala, un mercado interno importante, superávit comercial, reservas internacionales abundantes y una inflación cercana al 4% en las cifras comentadas. Además, más del 90% de su deuda estaba denominada en reales, lo que reduce la exposición directa al endeudamiento en moneda extranjera.
Pero esos puntos convivían con señales difíciles de ignorar:
Desde esa mirada, un Congreso opositor podía dejar a Lula con poca capacidad para gobernar y complicar la resolución de los problemas fiscales. Las valuaciones bajas y los dividendos, por sí solos, no garantizan una recuperación.
Paula veía el mismo cuadro con otro énfasis. Una tasa real cercana a diez puntos porcentuales resultaba muy elevada frente a referencias históricas más próximas a seis o siete. Si empezaba a bajar, podían mejorar tanto la dinámica financiera como el atractivo de las acciones.
Por eso, sus principales variables eran la decisión sobre la tasa Selic del Banco Central de Brasil, el nombre del ministro de Economía y las propuestas fiscales que llegaran al Congreso.
El Congreso de centroderecha también podía interpretarse como un límite a medidas más disruptivas. Lo que para una mirada era parálisis, para la otra funcionaba como contrapeso institucional.
La diferencia no estaba en negar los números fiscales. Estaba en evaluar cuánto de ese riesgo ya aparecía en los precios y qué capacidad había para mejorar. Con valuaciones castigadas y exposición a commodities, Brasil seguía resultando atractivo para una estrategia paciente, aunque no libre de riesgos.
Después de las decepciones tecnológicas, la agenda corporativa ganaba todavía más importancia. La atención estaba especialmente concentrada al inicio de la semana:
Palantir despertaba interés por la utilidad de su software, aunque la calidad del negocio debía acompañarse con números capaces de justificar su cotización. Esa misma exigencia atravesaba toda la temporada: no bastaba con una buena historia.
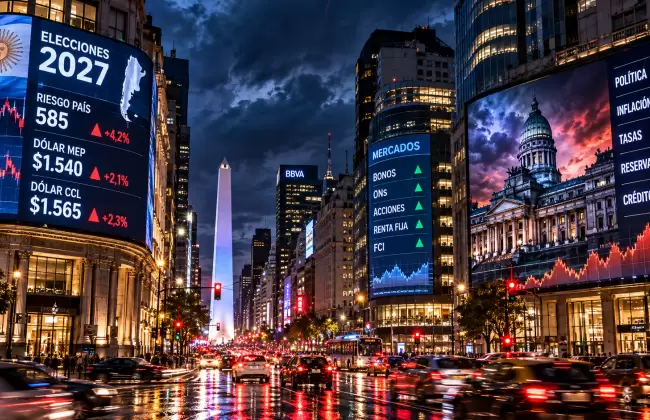
En Argentina, los bonos atravesaban otra semana difícil. El riesgo país rondaba los 787 puntos, lejos de la zona de 450 que había alimentado expectativas de una vuelta al mercado internacional de deuda voluntaria.
Había dos factores centrales. Por un lado, el deterioro de las expectativas políticas: el índice de confianza en el Gobierno mostraba apenas un rebote y seguía alrededor de un 20% abajo en el año. Por otro, una actividad económica cuya recuperación todavía no llegaba con claridad al empleo y la demanda.
La expectativa era que el cuarto trimestre mejorara secuencialmente alrededor de un 1,8%, después de una caída cercana al 1% en el tercero. Pero los sectores más intensivos en mano de obra todavía no mostraban una recuperación contundente.
Las acciones reflejaron esa fragilidad. Varias compañías perdieron más del 5% en dólares; Galicia y Telecom superaron el 10%, y algunos papeles financieros se acercaron al 15%.
Cuando el inversor internacional quiere reducir riesgo, Argentina suele estar entre las primeras posiciones que recorta. Por eso, un buen balance puede no alcanzar para compensar una prima de riesgo país en aumento.
Las petroleras fueron un ejemplo claro. Ni YPF ni Vista lograron despegarse del mal clima local, pese a presentar resultados fuertes y operar con un precio internacional del petróleo favorable.
En YPF, el precio promedio del petróleo creció aproximadamente un 36% interanual y la facturación algo más del 41%. Buena parte del avance de los ingresos respondió, por lo tanto, al efecto precio.
La mejora operativa fue más marcada:
La relación de deuda utilizada en la comparación con el EBITDA de los últimos doce meses bajó de aproximadamente 2,1 a 0,8 veces. Es importante interpretarla correctamente: una baja de ese indicador representa menor apalancamiento.
El buen balance era esperado, pero la caída de la acción en los dos meses previos invitaba a revisar la compañía para quien estaba afuera y a evaluar su continuidad para quien ya la tenía.
Vista aumentó sus ventas cerca del 75%, pero había incorporado activos mediante adquisiciones. Por eso, no correspondía atribuir todo ese crecimiento a la misma base de producción ni compararlo sin ajustes con otras compañías.
El margen EBITDA se ubicó ligeramente por debajo del de un año antes, aunque conservó una rentabilidad operativa elevada. El costo de extracción, o lifting cost, rondó los US$4,70 por barril, aproximadamente un tercio menor que el de YPF, y mejoró frente al período comparable.
La compañía mantuvo ganancias trimestrales del orden de US$300 millones y mostró una mejora de más de US$330 millones en el flujo de caja libre. La deuda se sostuvo en niveles similares, mientras la relación de apalancamiento comentada bajó de aproximadamente 1,8 a 1,1 veces.
Son activos sólidos, pero hay que depurar el efecto de las compras para entender cuánto del crecimiento es orgánico. TGS también presentó una ganancia favorable, mientras quedaban pendientes otros balances locales.
El aumento del crudo llegó en un momento especialmente conveniente: las empresas estaban ejecutando planes de inversión agresivos. A comienzos de año se esperaba que algunas tuvieran flujo de caja libre negativo, aunque sin alcanzar un endeudamiento excesivo.
El mejor precio permitió invertir sin elevar tanto la deuda. Para los bonistas, esa combinación es especialmente positiva.
Además, los balances comentados incorporaban precios cercanos a US$80 por barril, no los más de US$100 de la cotización internacional del momento. En YPF también influía que los combustibles no habían acompañado de inmediato toda la suba del crudo.
Por eso, una baja del petróleo no implica automáticamente un mal próximo resultado. En el escenario planteado, precios de US$80 a US$90 todavía podían sostener buenos números. Incluso con referencias de US$50 a US$55, los proyectos de Vaca Muerta analizados ya mostraban retornos atractivos.
La tesis de largo plazo está en la productividad, el crecimiento y la rentabilidad de los proyectos, no solamente en una prima geopolítica transitoria. Eso explica por qué estas compañías podían seguir ocupando un lugar central en una cartera de largo plazo, sin desconocer su exposición al riesgo argentino.
Dos anuncios locales merecían atención. BYMA informó un programa de recompra de hasta $10.000 millones, abierto durante 45 días. Banco Macro anunció otro por $160.000 millones, en un contexto de fuertes caídas de los bancos.
La lógica es directa: cuando una empresa considera que el precio de su acción es demasiado bajo respecto del valor de su negocio, puede destinar fondos a recomprarla. En el extremo contrario, una cotización elevada puede favorecer la emisión de nuevas acciones.
Ya hubo recompras en episodios de estrés como 2008, la pandemia y 2022. No son una garantía de piso, pero sí una señal relevante sobre cómo los propios administradores evalúan el precio de sus compañías.
El mercado no está enviando una única señal. Hay dudas sobre el financiamiento de la inteligencia artificial, pero también empresas con resultados sólidos. Hay rotación hacia valor, pero algunos papeles defensivos ya cotizan caros. Hay oportunidades en Brasil y Argentina, pero con riesgos fiscales, políticos y de financiamiento que no se pueden minimizar.
La combinación más razonable pasa por sostener tecnología de calidad, sumar diversificación sectorial y revisar cuánto estamos pagando por cada fuente de crecimiento. En los activos argentinos, además, hay que distinguir el negocio de la compañía del riesgo que le agrega el país.
Diversificar tampoco significa acumular posiciones sin criterio. Entender valuaciones, elegir acciones y CEDEARs y construir carteras diversificadas, pero no excesivamente fragmentadas, son justamente los ejes de los cursos anunciados para el 10 y 11 de noviembre y el 1 y 2 de diciembre. La propuesta se completa con herramientas de inteligencia artificial para inversores el 10 de diciembre, en una clase prevista de tres horas.
La idea no es adivinar cada movimiento. Es tener fundamentos suficientes para saber qué mantener, qué revisar y qué riesgo no queremos asumir.
Fuente: Mercado sin filtro. Canal Mundo Dinero. Link:
WALL STREET | RESULTADOS TRIMESTRALES
Cubrirse no es lo mismo que apostar a una elección
El otro superclásico se juega en las obras, los permisos y los balances
Entre el pánico y la oportunidad: cómo leer el derrumbe brasileño
La sorpresa electoral que desarmó el rally brasileño
Miedo, balances y oportunidades
Elecciones, dólar y oportunidades
Cómo hacer rendir la caja de la empresa