Entre el castigo a la IA y el riesgo político argentino
Lunes 09 de Noviembre 2026

 por Mundo Dinero
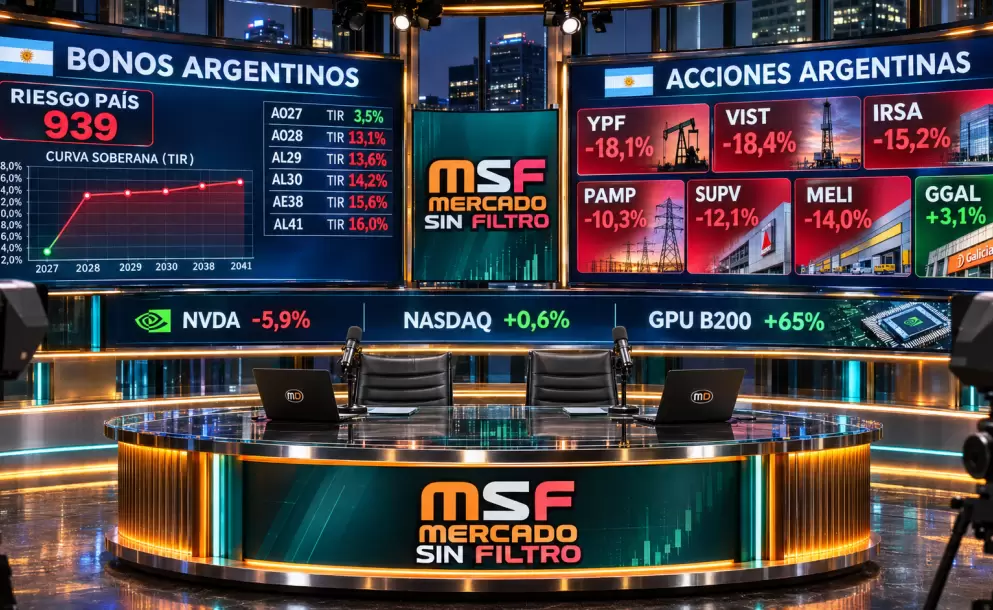
Una caída fuerte no convierte automáticamente a un activo en una oportunidad. Primero hay que entender qué está descontando el mercado. Y hoy conviven dos problemas distintos: en el mundo, la discusión pasa por cómo se financia la inversión en inteligencia artificial; en Argentina, por el riesgo político y la capacidad de cerrar el programa financiero.
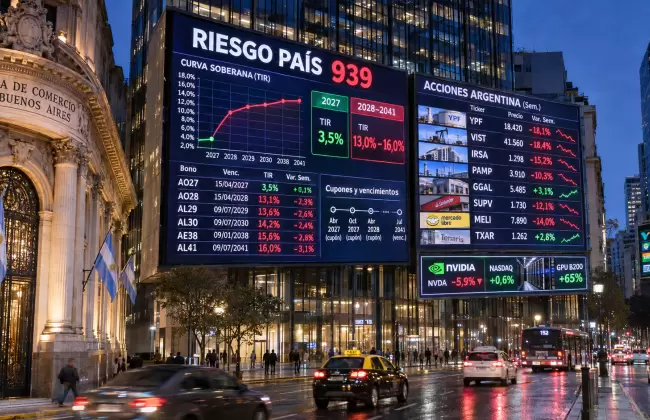
La tecnología sufrió un castigo importante, pero las ganancias y la demanda de infraestructura siguen mostrando fortaleza. Los bonos argentinos, en cambio, volvieron a mínimos del año con un riesgo país de 939 puntos y una diferencia cada vez más marcada entre los vencimientos cortos y los posteriores a las elecciones.
No alcanza con decir que todo está barato. Hay que separar negocios, valuaciones, deuda y plazos. Ahí aparecen las oportunidades, pero también las trampas.
La temporada de resultados corporativos dejó un contraste llamativo. Apple presentó números superiores a lo esperado, aunque con advertencias sobre los costos y los márgenes hacia adelante. Dentro del universo tecnológico, se comportó como una compañía relativamente conservadora y resistió mejor el golpe. AMD y Palantir también mostraron buenos balances.
El panorama agregado tampoco era el de un derrumbe de los negocios: las estimaciones consideradas apuntaban a un crecimiento interanual de las ganancias superior al 30% y a una expansión de la facturación cercana al 12%.
Sin embargo, las cotizaciones contaron otra historia. Tecnología y energía encabezaron las bajas, mientras el dinero rotó hacia real estate, consumo discrecional, consumo básico y financieras. Salud y consumo no discrecional también aparecieron como refugios relativos.
En energía, el detonante fue una caída del petróleo cercana al 13%, vinculada con las expectativas de avances en las negociaciones entre Estados Unidos e Irán sobre el programa nuclear iraní. Esa baja arrastró a las petroleras. En el período mensual analizado, las energéticas acumulaban un retroceso aproximado del 12% y las tecnológicas perdían más del 9%.
La lectura es importante: no todo el mercado estaba cayendo por igual. Había una rotación de carteras, no solamente una salida indiscriminada de activos de riesgo.
Durante años, las empresas tecnológicas cotizaron con una prima frente al S&P 500. Medida mediante la relación precio sobre ganancias futuras, esa diferencia llegó a ubicarse alrededor del 40% al 45%.
Desde 2024, esa prima comenzó a comprimirse con fuerza. En la comparación presentada, terminó cerca de cero e incluso pasó a terreno negativo durante la semana de mayor tensión.
¿Tiene sentido que tecnología no merezca ningún premio frente al resto del mercado? Con las ganancias que muestran algunas compañías, parece un castigo excesivo. Pero tampoco corresponde comprar todo el sector sin distinguir qué hace cada empresa y qué riesgos tiene.
Entre las compañías de memorias, SanDisk, SK Hynix y Micron se benefician de precios muy elevados y de una oferta que no alcanza para satisfacer la demanda. La discusión es cuánto tiempo puede durar ese desequilibrio.
La incorporación de capacidad productiva debería moderar los precios en algún momento, pero no se trata de una respuesta inmediata. En el análisis de Micron se planteó un horizonte de varios años para recuperar el equilibrio, con referencias hacia 2030. La escasez también se refleja en los contratos: además de acuerdos a dos o tres años, algunos clientes buscan asegurar suministro por plazos mucho más largos.
En otros segmentos aparecen compañías cuyas valuaciones se comprimieron frente al mercado, tomando como referencia sus ganancias futuras:
En Nvidia, las dudas sobre decisiones de su conducción y su relación con China agregaron presión específica. La divergencia fue contundente: mientras el Nasdaq avanzaba alrededor del 0,6% en la rueda comentada, la acción caía casi un 6%. No todo lo que sucede con una empresa puede explicarse por el movimiento general del sector.
Para saber si se está agotando la demanda de inteligencia artificial, conviene mirar algo más que las acciones.
Desde julio hasta el período analizado, los precios de los tokens habían caído aproximadamente un 58%. Al mismo tiempo, el alquiler de algunos de los servidores más potentes había llegado a duplicarse. En equipos asociados con las GPU B200 de Nvidia se observaban aumentos cercanos al 65%, mientras las configuraciones más avanzadas mostraban subas todavía mayores.
Es decir, el abaratamiento del uso de los modelos convivía con una fuerte demanda de capacidad de cómputo. La evidencia presentada no apuntaba a que nadie quisiera usar inteligencia artificial. El foco de preocupación estaba en otro lugar: su financiamiento.
Construir centros de datos exige muchísimo capital. No alcanza con comprar chips: también hay que financiar servidores, instalaciones, energía y contratos de largo plazo.
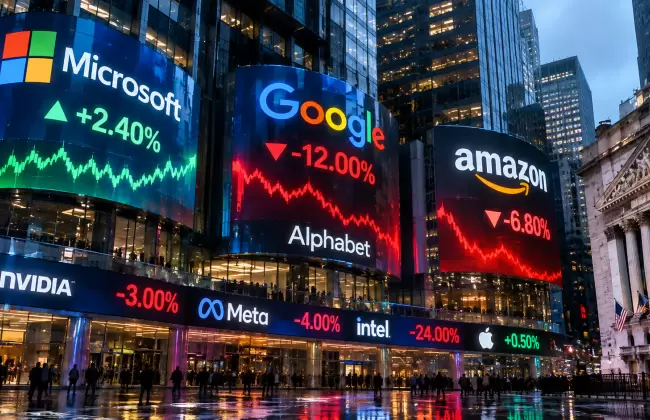
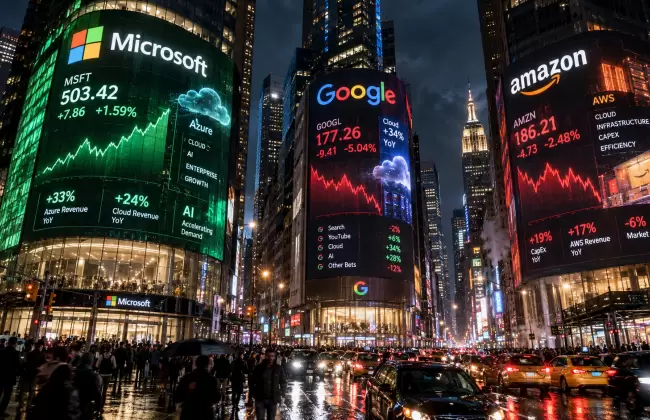
Alphabet, Amazon, Oracle, Meta, Microsoft y otras compañías acudieron al mercado para conseguir fondos. Las emisiones de bonos consideradas para 2025 y 2026 alcanzaban montos de decenas de miles de millones de dólares por empresa, con cifras superiores a los US$110.000 millones en algunos de los grandes emisores y del orden de US$60.000 millones para Oracle.
A eso se sumaban operaciones y planes de emisión de acciones. La presión, por lo tanto, no provenía solamente de cuánto podían crecer los negocios, sino de cuánto capital necesitaban absorber para hacerlo.
Los credit default swaps, o CDS, son contratos de protección frente al incumplimiento de un emisor. Cuando sube su costo, el mercado está exigiendo más cobertura contra el riesgo crediticio.
En compañías especializadas en infraestructura de inteligencia artificial y servicios de nube, como CoreWeave y Nebius, las primas llegaron a superar los 500 puntos básicos. Es una señal que merece atención, especialmente en negocios que necesitan seguir invirtiendo a gran escala.
El problema no termina en los bonos emitidos. También están los compromisos que todavía no aparecen como deuda financiera tradicional.
El informe de JPMorgan citado en el análisis estimaba que apenas el 15% del universo de obligaciones considerado estaba registrado en los balances bajo el alcance utilizado por ese estudio.
Para las cinco grandes hyperscalers, Google, Meta, Microsoft, Amazon y Oracle, los compromisos relevados rondaban los US$3 billones, entendiendo un billón como un millón de millones. Al incorporar otras cuatro compañías, la cifra llegaba a aproximadamente US$4,5 billones.
La composición ayuda a entender de qué estamos hablando:
No corresponde tratar cada contrato como si fuera un bono ya emitido. Pero tampoco corresponde ignorarlo: son obligaciones futuras que van a exigir caja.
Además, muchos de esos acuerdos conectan a unas empresas con otras. El cliente de una compañía es, a su vez, proveedor o contraparte de otra. Ese entramado de compromisos explica por qué Wall Street puede castigar las acciones aun cuando la demanda final siga creciendo.
La pregunta no es solamente cuánto va a crecer la inteligencia artificial, sino quién va a financiar ese crecimiento y con qué rentabilidad.
La caída del petróleo y el comportamiento de la tasa del Treasury a diez años aportaron algo de tranquilidad de fondo. Pero el desempeño regional fue muy dispar.
Europa, que ya había sufrido correcciones, actuó de manera relativamente contracíclica. En Asia, en cambio, los mercados más ligados a tecnología recibieron un golpe fuerte: el Nikkei 225 de Japón retrocedió cerca del 9% y el KOSPI de Corea del Sur alrededor del 12%.
China fue la excepción. El índice CSI avanzó aproximadamente un 2% en medio de las bajas globales. Algunas acciones chinas empezaron a recuperar tracción después de un período de castigo muy importante.
Alibaba volvió a aparecer entre las alternativas consideradas para una cartera de CEDEARs. La tesis combinaba valuaciones deprimidas con la posibilidad de que una mayor presión regulatoria sobre la tecnología estadounidense mejorara la posición relativa de competidores chinos. Es una hipótesis de inversión, no un resultado garantizado.
Los indicadores de actividad no acompañaban la idea de una economía en caída libre:
En los indicadores de difusión, superar los 50 puntos señala expansión. El componente manufacturero destacó por mostrar uno de los ritmos más altos de los últimos cuatro años.
Ese conjunto sostenía proyecciones de crecimiento estadounidense cercanas al 2,3% o 2,4%, frente a una Europa con estimaciones del 1% al 1,5%. También mantenía muy sensible la expectativa sobre las próximas decisiones de la Reserva Federal: la probabilidad atribuida al movimiento de diciembre rondaba el 78%.
La agenda inmediata tenía dos pruebas importantes: inflación minorista y mayorista. Para la primera, se esperaba una desaceleración mensual del 0,6% al 0,3%, con una medida núcleo que bajaría del 0,3% al 0,2%.
En precios mayoristas, las estimaciones apuntaban a pasar del 1,3% al 0,4%, y del 0,7% al 0,3% en la versión núcleo.
Cuidado con esto: una expectativa favorable no equivale a una sorpresa positiva. Si la desaceleración ya está incorporada en los precios, hay que cumplirla para sostener las cotizaciones.
En resultados corporativos, los nombres a seguir incluían Barrick y Occidental Petroleum, esta última con una participación importante de Berkshire Hathaway. También sobresalían CoreWeave y Nebius, por estar en el centro de la discusión sobre financiamiento de la IA, además de Cisco y Nu Holdings, conocida por Nubank.
Nubank seguía siendo una compañía interesante por sus fundamentos, aunque castigada por el contexto brasileño. Su recorrido desde la zona de US$19 hacia US$11, con una recuperación posterior hacia US$15 y nuevas bajas, mostraba cuánto podía pesar el riesgo del país sobre una buena historia empresarial.
El Banco Central de Brasil mantuvo la tasa de interés en el 13,75%, interrumpiendo el proceso de bajas considerado en el análisis. El mensaje del Copom fue claro: las expectativas inflacionarias y las presiones fiscales limitaban el margen para flexibilizar la política monetaria.
Un informe de Bank of America estimaba que las medidas anunciadas por Lula agregarían unos 157.000 millones de reales de costo fiscal entre 2026 y 2027, con un deterioro permanente cercano al 0,8% del PBI.
Brasil ya tenía un déficit financiero elevado, del orden de ocho a nueve puntos del producto, explicado en gran medida por los intereses. Agregar presión fiscal a esa estructura podía traducirse en condiciones financieras más restrictivas, menor demanda interna y dificultades para las ganancias empresariales.
Por eso, la selección importa. Con un real alrededor de 5,50 por dólar y riesgo de debilitarse hacia seis, la preferencia se concentraba en exportadoras con bajo endeudamiento y generación sólida de caja:
La idea no era comprar Brasil indiscriminadamente. Era buscar empresas menos dependientes del consumo doméstico y mejor posicionadas frente a una moneda más débil.
El escenario argentino combinaba cierta calma cambiaria con un deterioro muy marcado en bonos. Para entender esa diferencia, primero hay que mirar las expectativas macroeconómicas.
El Relevamiento de Expectativas de Mercado del BCRA considerado proyectaba una inflación mensual del 1,8%, después de un dato del 1,9% y una inflación núcleo del 1,7%.
Las estimaciones anuales se ubicaban en el 30,4% para el año en curso y el 21,9% para el siguiente. El dato más preocupante, sin embargo, estaba en actividad.
La expectativa de crecimiento para 2026 había pasado del 3% inicial al 1,5% y luego al 0,7%. Se acumulaban revisiones a la baja, con una caída estimada del 2,3% secuencial en el tercer trimestre y una recuperación proyectada del 2% para el cuarto.
Ese rebote todavía debía confirmarse con datos efectivos. No era lo mismo transitar un trimestre con expectativa de recuperación que tenerla ya demostrada.
También se estimaba una tasa de desempleo del 7,6%. En tasas de interés, la TAMAR se ubicaba en torno al 24% anual, con una referencia efectiva mensual cercana al 1,97% para evaluar las alternativas de tasa fija.
La proyección cambiaria de fin de año rondaba los $1.590 por dólar. Eso implicaba una suba inferior al 10%, muy por debajo de la inflación esperada.
La consecuencia es una apreciación real del peso: si los precios locales suben más rápido que el dólar, la economía pierde competitividad cambiaria relativa.
Pero había compensaciones importantes por el lado de las exportaciones:
Las nuevas estimaciones incorporaban más de US$2.000 millones adicionales de exportaciones frente a la proyección previa, con un saldo comercial cercano a US$28.000 millones. Las importaciones, mientras tanto, mostrarían una variación mucho más moderada.
Eso ayudaba a explicar la relativa tranquilidad del mercado oficial. Sin embargo, la brecha entre el contado con liquidación y el dólar mayorista se había ampliado hacia el 10%, desde niveles del 5% o 6% unos meses antes.
Había más tensión financiera, aunque no se estuviera produciendo un salto equivalente en el dólar oficial.
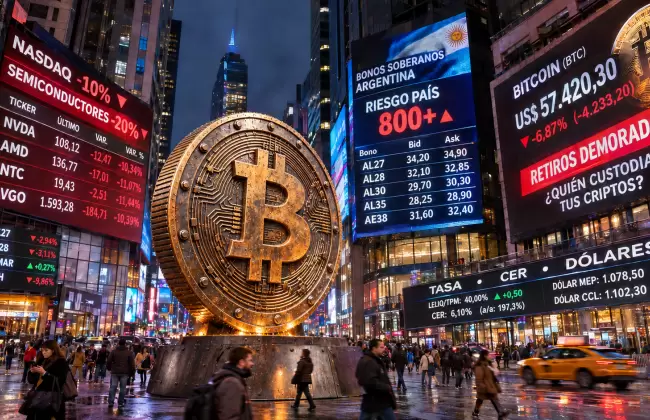
El golpe más fuerte estuvo en la deuda soberana. Los bonos argentinos perdieron entre un 3% y un 7% durante la semana en el mercado internacional y el riesgo país cerró en 939 puntos básicos.
La comparación con otros mercados regionales sugería que no alcanzaba con culpar al contexto externo. Había un componente doméstico importante.
En los títulos largos, como los vencimientos 2035, 2038 y 2041, las caídas de precios acumuladas rondaban el 18% o 19%. Entre los bonos con legislación extranjera, los retrocesos se ubicaban aproximadamente entre el 13% y el 16%. En esa comparación conviene distinguir las variaciones de precio de los pagos de capital, especialmente en títulos que ya amortizan.
Los títulos que vencían después de 2027, como el AO28, AL29 y AL30, mostraban rendimientos del orden del 13% al 16%. En los tramos más largos, las tasas se acercaban al 15% o 16%.
Los vencimientos cortos, en cambio, habían sufrido mucho menos. El AO27 ofrecía rendimientos cercanos al 3% o 3,5%, según la especie y el precio considerado, comparables en magnitud con tasas de instrumentos cortos del Tesoro estadounidense.
La señal era bastante clara: el mercado no estaba asignando el mismo riesgo a los próximos doce meses que al período posterior a las elecciones. El temor estaba concentrado más adelante.
A eso se sumaba la necesidad de afrontar compromisos por unos US$24.000 millones. El Gobierno debía resolver cómo financiar esos pagos en un contexto en el que el acceso al mercado seguía siendo costoso.
Las métricas derivadas de los CDS señalaban probabilidades acumuladas de incumplimiento cercanas al 51% a cinco años y al 73% a diez años.
Son números muy elevados. Pero hay que leerlos correctamente: son estimaciones implícitas en precios de mercado y dependen de supuestos, entre ellos cuánto se recuperaría ante un incumplimiento. No son una certeza ni una predicción exacta.
Lo que sí muestran es un cambio de percepción. Las dudas electorales y las encuestas desfavorables para el oficialismo empezaban a trasladarse a la curva de bonos.
En la región, solamente Venezuela, que se encontraba en default, presentaba un riesgo país mayor. Ecuador rondaba los 569 puntos y Argentina triplicaba aproximadamente el nivel de El Salvador.
El deterioro también se veía en la comparación histórica. Desde los niveles de 2.700 a 2.900 puntos observados hacia septiembre y octubre de 2023, el riesgo país había descendido hasta un mínimo cercano a 403. Volver a 939 significaba más que duplicar ese piso reciente y superar referencias cercanas a 800 puntos observadas durante 2018, bajo la presidencia de Mauricio Macri.
La baja previa había sido importante. La reversión también lo era. No conviene minimizar ninguna de las dos.
Las acciones tampoco quedaron a salvo. Vista e YPF cayeron alrededor del 18% en promedio, combinando el deterioro local con la baja del petróleo. IRSA retrocedió cerca del 15%, Pampa alrededor del 10% y Supervielle un 12%.
En Supervielle, la pérdida acumulada en dólares durante el año rondaba el 52%. Un castigo de esa magnitud puede llamar la atención, pero no reemplaza el análisis de resultados, perspectivas y riesgos.
Una novedad positiva fue el lanzamiento de un ETF que replica el Merval, disponible en el panel general y compuesto por 19 empresas.
El detalle relevante es su concentración: YPF, Pampa, Galicia y Macro explicaban aproximadamente el 55% de la ponderación. Comprar el índice permite acceder a una canasta, pero cuatro compañías siguen definiendo buena parte de su comportamiento.
Dentro de un mercado muy golpeado aparecieron resultados que merecían una lectura propia:
En las utilities, un buen balance no elimina la dependencia de las tarifas y de las decisiones políticas. Metrogas y Transener podían seguir condicionadas por ese factor hasta las elecciones.
También hay que separar los resultados operativos de los efectos de tenencia y otras partidas contables. Una ganancia o una pérdida final no siempre describe por sí sola cómo está funcionando el negocio.
Tenaris dejó una impresión positiva, aunque la caída del crudo podía impedir que toda la fortaleza del balance se trasladara inmediatamente a la cotización.
Mercado Libre recibió un castigo cercano al 14% después de presentar resultados. El problema no fue la falta de crecimiento: los ingresos avanzaron alrededor del 45%, aunque desaceleraron frente al 49% del período anterior.
La compañía ganó aproximadamente US$448 millones, cerca de un 6% más interanual. Ahí estaba el punto: las ganancias crecían mucho menos que la facturación.
Los márgenes seguían en la zona del 4% al 4,5%, sin la mejora que reclamaban los inversores. Para una empresa de crecimiento, aumentar las ventas debería permitir absorber una parte mayor de los costos fijos. Pero Mercado Libre incorporó una estructura física muy grande: depósitos, centros de almacenamiento, logística, aviones, camiones y espacios operativos.
Esa inversión busca fortalecer el negocio a largo plazo y desplazar competidores. Puede tener sentido estratégico. Sin embargo, mientras no aparezca una mejora de rentabilidad, el accionista sigue pagando el costo de esa expansión.
Una gran empresa no necesariamente ofrece una buena inversión a cualquier precio ni en cualquier etapa de su ciclo de gastos.
El mercado podía recuperar parte de la caída, tanto afuera como en Argentina. Pero un rebote después de un golpe fuerte no demuestra, por sí mismo, que el problema esté resuelto.
En el plano internacional, la referencia a seguir era el índice VIX de volatilidad. Para darle continuidad a la recuperación, era importante que se estabilizara por debajo de 20 puntos.
En Argentina, las variables centrales eran el riesgo país, los CDS, la brecha cambiaria y la forma de cerrar el programa financiero. La agenda local también incluía el dato de inflación y las publicaciones de producción industrial y construcción, estas últimas con el rezago habitual respecto de la actividad corriente.
Con ese mapa, las oportunidades no estaban todas en el mismo lugar:
Argentina volvió a mínimos, pero eso no significa que todos los activos hayan llegado al mismo punto de oportunidad. El mercado distingue entre cobrar antes o después de las elecciones, entre facturar más y ganar más, y entre tener demanda y poder financiarla.
La oportunidad aparece cuando el precio castiga más de lo que justifican los fundamentos. El trabajo es demostrar esa diferencia, no darla por hecha porque una cotización cayó mucho.
Fuente: Mercado sin filtro. Canal Mundo Dinero. Link:
Entre el castigo a la IA y el riesgo político argentino
Wall Street, inteligencia artificial y deuda argentina
Con el riesgo país cerca de 1.000 puntos, la pregunta es cuánta caída podés sostener
Mercado de capitales para PyMEs
Una relación que empezó con Cristina y se profundizó con Milei
Cripto, tecnológicas y bonos: cuando todo se mueve a la vez
Tres cambios que redefinen cómo mirar la cartera
WALL STREET | RESULTADOS TRIMESTRALES