Miedo, balances y oportunidades
Viernes 23 de Octubre 2026

 por Mundo Dinero
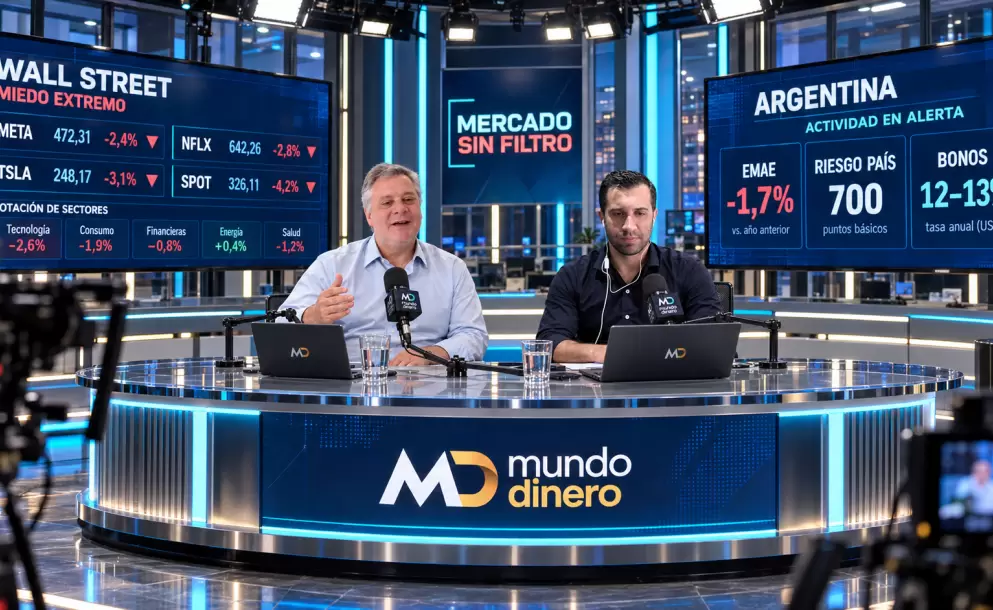
El riesgo país supera los 700 puntos, la actividad argentina no termina de levantar y Wall Street castiga a tecnológicas que, en varios casos, presentan buenos resultados. ¿Está todo mal? No. ¿Alcanza con ver una acción más barata para salir a comprar? Tampoco.
El mercado está mezclando muchas cosas: miedo, rotación de sectores, expectativas exigentes para la inteligencia artificial y riesgo político. Para invertir en este contexto hay que separar cada problema. Una empresa puede tener un negocio extraordinario y una acción demasiado cara. Un bono puede ofrecer una tasa atractiva y, al mismo tiempo, hacerte pasar meses incómodos por la volatilidad.
La pregunta no es solamente qué comprar, sino a qué precio, con qué horizonte y cuánto riesgo estamos dispuestos a soportar. Los precios, resultados y rendimientos mencionados son una fotografía de la coyuntura analizada, no valores en tiempo real.
El índice Fear & Greed permite tomarle el pulso al mercado. Combina señales vinculadas con la volatilidad, las opciones de compra y venta y el comportamiento de distintos activos. Pero tiene una limitación importante: describe lo que está pasando, no anticipa por sí solo lo que viene.
La lectura de miedo extremo encaja con las bajas fuertes que sufrieron varias grandes tecnológicas, algunas cercanas al 9% en una rueda, mientras otros sectores recibían dinero.
La idea de comprar cuando todos venden tiene sentido como principio contracorriente. El problema aparece cuando la convertimos en una regla automática. Que haya miedo extremo no significa que hayamos encontrado el piso. El mercado puede permanecer asustado durante bastante tiempo y seguir cayendo.
Es como las nubes y la lluvia: para que llueva tiene que haber nubes, pero no alcanza con ver una nube para asegurar que va a llover. El miedo puede acompañar una oportunidad excelente, aunque no todas sus apariciones indiquen el mejor momento para entrar.
En la comparación mensual comentada, tecnología acumulaba una caída cercana al 6,5%. Servicios de comunicación también sufría, y conviene recordar que ahí están compañías como Google y Meta. Del otro lado aparecían sectores más defensivos, como consumo básico, servicios públicos y salud.
Energía tenía, además, una explicación propia: el Brent se ubicaba alrededor de los USD 116, después de superar una zona relevante en USD 114. No todo movimiento hacia ese sector era una búsqueda de refugio; también respondía al precio del petróleo.
Lo interesante era el ida y vuelta. Salía dinero de tecnología, buscaba protección y después volvía cuando el mercado recordaba que muchas de esas empresas seguían creciendo y presentando resultados sólidos. Unos días en una dirección y otros días en la contraria.
Ahí se entiende la utilidad de una cartera diversificada:
Si estamos 100% posicionados en tecnología y todo cae junto, nos quedamos sin liquidez y sin demasiado margen para aprovechar los nuevos precios.
Una alternativa es operar con riendas muy cortas: aprovechar dos o tres días de recuperación, cambiar de sector y reaccionar rápido. Se puede intentar, pero exige un timing muy difícil.
La otra es trabajar con una visión de largo plazo, una cartera bien estructurada y posiciones que podamos sostener. Eso no significa ignorar los problemas de las empresas. Significa no cambiar una tesis de inversión cada vez que aparece una rueda roja.
Lo que no funciona es comprar con argumentos de largo plazo y desesperarse por movimientos de corto.
La temporada de resultados dejó una enseñanza bastante clara: el mercado no mira solamente cuánto ganó una compañía. También mira cuánto esperaba que ganara, cuánto va a invertir y qué promete para los próximos trimestres.
Meta presentó ingresos por unos USD 64.600 millones, un crecimiento interanual del 26%. Además, logró cobrar un 14% más por anuncio, una señal favorable para la capacidad de monetizar su publicidad y mejorar la segmentación con inteligencia artificial.
La escala sigue siendo impresionante: más de 3.600 millones de personas usan diariamente alguna de sus aplicaciones. Estamos hablando de una porción enorme del planeta.
El punto negativo fue un cargo legal cercano a USD 10.000 millones por un acuerdo con fiscales estadounidenses. Ese impacto contribuyó a una caída del 37% en la ganancia operativa. Sin ese cargo, la lectura de la rentabilidad habría sido muy distinta.
Ahora bien, aunque el desembolso se presente como extraordinario, los conflictos relacionados con menores, uso intensivo de las plataformas y regulación son riesgos que no desaparecen de un trimestre al otro.
También pesó la aprobación de una nueva clase de acciones sin derecho a voto. El esquema comentado contemplaba entregar una acción clase C por cada acción clase A o B, con un efecto similar al de un desdoblamiento dos por uno.
La lógica era permitir que Mark Zuckerberg pudiera obtener liquidez vendiendo títulos sin voto y conservar el control político de la compañía, ante la posibilidad de afrontar un impuesto extraordinario a las grandes fortunas en California.
Acá hay que distinguir dos cosas: un reparto proporcional de acciones no diluye por sí mismo la participación económica de los accionistas. La preocupación era que la nueva estructura facilitara emisiones futuras para captar capital, en un contexto de inversiones muy grandes.
La reacción inicial posterior al balance fue favorable, pero al día siguiente la acción cayó alrededor del 7%, dentro de una rueda negativa para tecnología. IBM mostró una secuencia parecida: entusiasmo inicial y caída posterior con el sector.
Entre las alternativas analizadas, Meta despertaba interés comprador por sus resultados y por su nivel de precio, también desde la lectura técnica. Eso no elimina los riesgos, pero muestra por qué una caída no siempre invalida el negocio.
Los números de SpaceX considerados en el análisis mostraban ingresos por USD 14.600 millones, un avance interanual del 161% y casi USD 2.000 millones por encima de lo esperado. El resultado pasó de pérdidas a una ganancia cercana a USD 4.400 millones.
El dato más llamativo era el peso de inteligencia artificial: más de USD 7.500 millones de facturación, nueve veces el nivel del año anterior. Starlink también crecía con fuerza, un 69%, hasta alcanzar 13,6 millones de suscriptores.
El segmento espacial, además, pasó a ser rentable. La mejora no se limitaba a vender más: las distintas unidades mostraban resultados positivos.
La contracara era el gasto. Las inversiones rondaban los USD 20.000 millones en el trimestre y se anticipaban entre USD 35.000 millones y USD 40.000 millones para el siguiente. También se mencionaban la compra de Cursor como parte del crecimiento y la posibilidad de una fusión con Tesla.
¿Alcanzaba para comprar sin dudar? No. Con una historia bursátil corta, oscilaciones muy amplias y expectativas tan exigentes, un pequeño desvío puede provocar una corrección enorme.
Cuando el mercado espera que un negocio multiplique sus cifras, crecer muchísimo puede no ser suficiente. Por eso la postura era seguirla con interés, pero también con respeto por la volatilidad y la valuación.
Tesla superó la expectativa de ganancia por acción: USD 0,48 frente a USD 0,45. El margen bruto volvió a acercarse al 20%, las entregas estuvieron por encima de lo previsto y la generación de caja regresó a terreno positivo, con unos USD 1.500 millones.
También hubo crecimiento fuera de la venta de autos: los servicios avanzaron más del 33% y las suscripciones vinculadas con conducción autónoma, más del 67% interanual.
Pero el cuadro tenía puntos flojos:
La inversión en robots, inteligencia artificial y autonomía pesa sobre la rentabilidad actual. Y las novedades sobre plazos tampoco ayudaron: la comercialización de Optimus se desplazaba hacia fines de 2027 y los ingresos relevantes del robotaxi, hacia 2027 o 2028.
Con Elon Musk hay que separar ambición de calendario. Su presión puede acelerar proyectos, pero eso no significa que los anuncios se concreten en las fechas prometidas.
La postura planteada para Tesla era mantener una posición pequeña de largo plazo, más vinculada con el potencial futuro que con la intención de operar cada balance. No es lo mismo conservar esa apuesta que sumar agresivamente a cualquier precio.
Netflix facturó unos USD 12.900 millones, más de un 12% de crecimiento, y ganó USD 0,87 por acción frente a los USD 0,82 esperados. El margen operativo rondó el 35% y realizó una recompra de acciones por USD 4.800 millones, la mayor de su historia.
Con todo eso, la acción cayó después de la presentación. ¿Por qué? Porque las proyecciones quedaron cortas:
India era una excepción favorable, con crecimiento de ingresos superior al 18% y un récord de suscriptores. Es un mercado enorme, pero no alcanza por sí solo para despejar todas las dudas.
El trasfondo era la necesidad de conseguir contenido atractivo, agravada por el fracaso del proyecto de adquisición de Warner. Y la competencia ya no se limita a Disney o Paramount.
Netflix también compite contra YouTube, TikTok y otros formatos que se llevan el tiempo disponible del público. Esa disputa es distinta: no se trata solamente de ofrecer una serie mejor, sino de competir contra hábitos de consumo completamente diferentes.
Spotify mostró una reacción muy distinta, con una suba cercana al 11%. La ganancia por acción quedó por debajo de las expectativas por costos particulares del trimestre, pero el resto de los indicadores dejó una lectura favorable.
Los ingresos crecieron un 14% interanual, el margen bruto alcanzó aproximadamente el 33% y mejoró 140 puntos básicos. Hubo buena generación de flujo de caja libre y cifras sólidas de suscriptores.
El avance publicitario fue especialmente interesante: pasó de crecer alrededor del 3% al 9%. Eso fortalece una segunda fuente de ingresos y reduce la dependencia exclusiva de las suscripciones.
La estabilidad de los cobros recurrentes y la publicidad le dan atractivo al negocio. Además, no se veía una amenaza de cambio de formato tan directa como la que enfrenta Netflix.
Pero una buena empresa no siempre es una buena compra al precio disponible. Después de la suba, los múltiplos de ganancias y ventas resultaban exigentes. La decisión comentada fue tomar ganancias y seguir monitoreándola para una eventual corrección.
Se puede vender una acción por valuación y seguir creyendo en la calidad de la compañía.
Con el riesgo país por encima de los 700 puntos, la pregunta es qué está descontando el mercado. La lectura planteada era que el riesgo político estaba ganando peso, incluso antes de que estuvieran definidos todos los candidatos.
Eso convivía con indicadores macroeconómicos favorables: compras de dólares del Banco Central y cuentas públicas ordenadas. Pero también con una economía real que no terminaba de responder.
No alcanza con mirar las reservas o el resultado fiscal. Si la actividad y los ingresos de buena parte de la población siguen débiles, eso puede afectar el respaldo político y, por esa vía, las expectativas financieras.
El índice de confianza del consumidor subió un 0,8% mensual y se ubicó en 41,5 puntos. La mejora fue muy desigual: en la Ciudad de Buenos Aires avanzó un 6,8%, mientras que el Gran Buenos Aires y el interior registraron pequeñas bajas, de 0,1% y 0,3%.
La interpretación política era prudente: ese nivel podía ser compatible con una reelección del oficialismo, pero no daba una señal suficientemente fuerte como para considerar definido el resultado.
Después de una racha prolongada de deterioro real, aparecía una mejora en los salarios privados registrados: subieron un 2,8% en un mes con inflación del 1,7%.
El mecanismo tiene lógica. Cuando la inflación acelera y los acuerdos salariales ajustan por períodos anteriores, el sueldo corre desde atrás. Cuando la inflación desacelera, esos ajustes pueden superar la suba contemporánea de precios y permitir una recuperación.
La aclaración es central: el dato correspondía a trabajadores privados registrados, no al conjunto de los ingresos laborales.
El Estimador Mensual de Actividad Económica mostró una mejora desestacionalizada de apenas 0,1% y una caída interanual del 1,7%. Es decir, una pequeña variación positiva mensual convivía con un nivel de actividad inferior al de un año antes.
La referencia habitual de recesión técnica es la caída durante dos trimestres consecutivos en una serie desestacionalizada. Esa condición todavía no se daba por cumplida en el análisis, pero la sucesión de meses flojos dejaba un margen muy estrecho.
Para seguir estas cifras conviene distinguir variación mensual, comparación interanual y comportamiento trimestral. Las publicaciones del INDEC permiten consultar las series oficiales sin mezclar esas mediciones.
También importa la composición del crecimiento. Minería, petróleo y agro mostraban fortaleza, pero diez sectores caían y solamente cinco crecían. Una economía puede tener motores muy dinámicos y, al mismo tiempo, una debilidad bastante extendida.
La discusión no debería agotarse en si corresponde o no usar la palabra "recesión". La pregunta de fondo es si aparece una recuperación sostenida y qué respuesta se propone para los sectores rezagados.
Frente al escenario electoral entre Bolsonaro y Lula considerado en el análisis, la postura era reducir exposición después de la fuerte suba posterior a la primera vuelta.
La lógica era de costo y beneficio. Si ganaba el candidato que el mercado favorecía, podía haber más suba, pero parte del optimismo ya estaba incorporado. Si ocurría lo contrario, la corrección podía devolver buena parte de las ganancias previas.
Por eso tenía sentido tomar ganancias y conservar, en todo caso, posiciones pequeñas justificadas por la calidad de las empresas, no solamente por una apuesta electoral.
El Merval en dólares ofrecía un ejemplo útil. En la semana de la victoria definitiva de Javier Milei en noviembre de 2023, avanzó aproximadamente un 27% y cerró cerca de USD 930. Un año después llegó a aproximarse a USD 2.400.
Eso significa que quien esperó la confirmación electoral todavía tuvo un recorrido muy importante por delante. No implica que Brasil debiera repetirlo. Sirve para cuestionar la idea de que, si no entramos antes de una noticia, ya perdimos toda la oportunidad.
En el ETF brasileño EWZ, ajustado por dividendos, la comparación de largo plazo mostraba un regreso hacia los máximos de 2008. Había argumentos para seguir estudiando el mercado, pero no una obligación de entrar antes del resultado.
Además, podía aparecer la conocida dinámica de comprar con el rumor y vender con la noticia. Incluso una victoria favorable para los activos podía dar lugar a una toma de ganancias.
Esperar información también es una decisión de inversión, no una falta de decisión.
La respuesta depende del vencimiento. No es lo mismo prestar hasta 2028 que tomar exposición a un bono que atraviesa varios años y elecciones adicionales.
Para el soberano con vencimiento en 2028, la postura era favorable. El argumento combinaba rendimiento, tamaño relativamente acotado de la emisión y capacidad de pago bajo el escenario macroeconómico considerado.
En la comparación planteada, el vencimiento de 2027 ofrecía una TIR cercana al 3%, mientras que el de 2028 rendía alrededor del 12%. La tasa implícita para el tramo entre ambos podía ubicarse entre el 17% y el 19%.
Esa tasa forward ayuda a ver cuánto premio exige el mercado para atravesar el período electoral. No elimina el riesgo, pero permite analizarlo con más precisión que mirando dos rendimientos aislados.
La tesis favorable al vencimiento 2028 se apoyaba en reservas netas positivas superiores a USD 10.000 millones, superávit fiscal, un balance del Banco Central más saneado y una base monetaria relativamente contenida.
Bajo ese escenario, el temor parecía más político que económico: no tanto que faltaran los recursos, sino que una administración futura decidiera no pagar. La opinión era que incumplir una obligación relativamente pequeña al inicio de un mandato tendría un costo muy elevado para el propio gobierno.
Eso es una evaluación de riesgo, no una garantía. En Argentina siempre conviene dejar espacio para lo inesperado.
Los vencimientos de octubre y noviembre de 2029 ya implicaban atravesar las elecciones de mitad de término de la siguiente administración. El horizonte político se volvía más largo y menos cómodo.
En bonos como los de 2038 o 2041, la lógica comentada era más una apuesta a la compresión de tasas y a la suba de precios que una decisión de esperar tranquilamente el vencimiento.
Comprar para cobrar y comprar para vender más caro son estrategias distintas. Conviene saber cuál estamos siguiendo antes de mirar una TIR atractiva.
Las obligaciones negociables también pueden bajar cuando sube el riesgo país, aunque no cambie la capacidad de pago de la empresa. El precio de mercado se mueve incluso si esperamos cobrar todos los compromisos.
Por eso, la preferencia expresada era acortar duración, aun aceptando cierta resignación de calidad crediticia dentro del análisis de cada emisor. El objetivo era reducir sensibilidad a las tasas y al contexto político.
No es una regla universal ni una invitación a ignorar el riesgo de crédito. Es reconocer que quien busca una cartera conservadora también necesita tolerar el recorrido del precio, no solamente confiar en el pago final.
El hilo conductor es bastante simple: el miedo puede crear oportunidades, pero no reemplaza el análisis. Un balance excelente puede estar descontado. Una elección favorable puede provocar una toma de ganancias. Una tasa alta puede compensar un riesgo puntual y resultar insuficiente para otro vencimiento.
La cartera tiene que permitirnos atravesar esas diferencias: diversificación para no depender de un sector, liquidez para aprovechar correcciones y un horizonte coherente con cada posición.
No se trata de acertar cada rueda. Se trata de tomar riesgos que entendemos, a precios que tengan sentido y con una estructura que podamos sostener.
Fuente: Mercado sin filtro. Canal Mundo Dinero. Link:
Miedo, balances y oportunidades
Elecciones, dólar y oportunidades
Cómo hacer rendir la caja de la empresa
El nuevo mapa de las telecomunicaciones
Dónde aparece valor y dónde puede haber trampa
Cayó el Nasdaq, pero no todo el mercado
Tasas, bancos y tecnología
Cobrar renta o buscar crecimiento: primero definí para qué es la plata