Wall Street, inteligencia artificial y deuda argentina
Viernes 06 de Noviembre 2026

 por Mundo Dinero
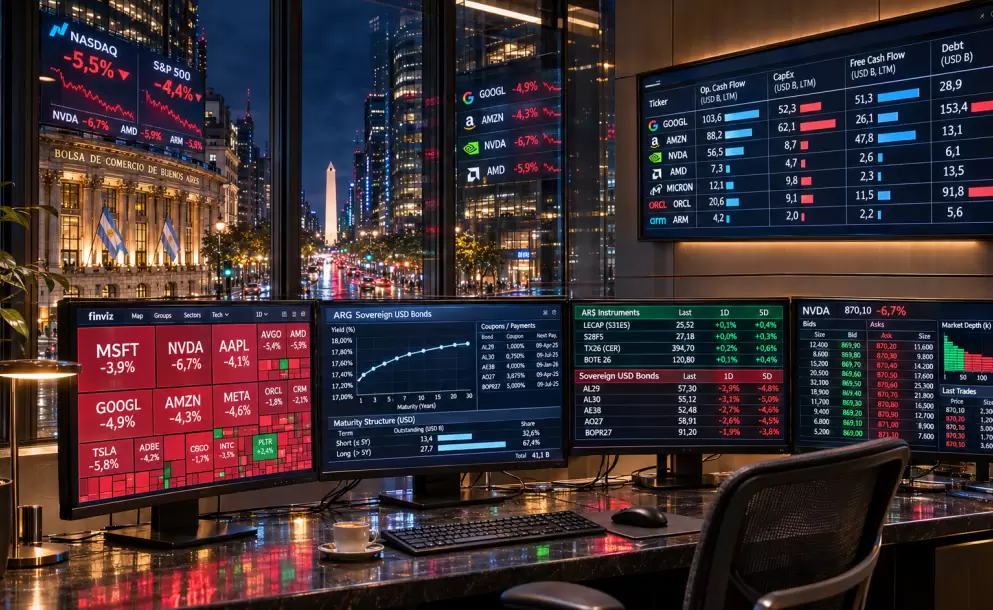
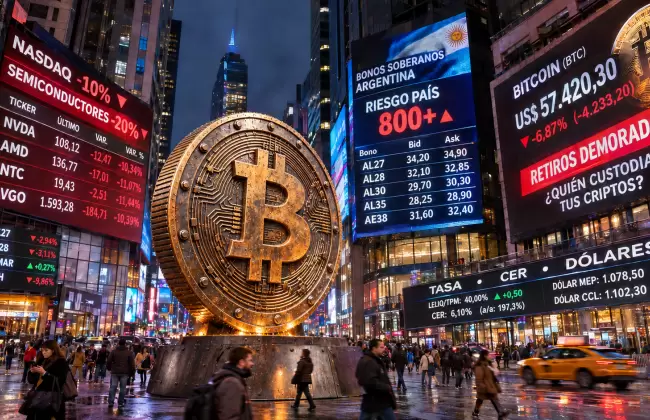
Hay semanas en las que los mercados parecen vivir un año entero en cuatro o cinco días. Una recuperación fuerte después de las elecciones en Estados Unidos y, apenas después, una rueda que dejó todo rojo: el Nasdaq cayó 5,5% y el S&P 500 perdió 4,4%. El golpe más duro llegó justamente desde el sector que venía empujando la suba: la inteligencia artificial.
Nvidia, AMD, Micron, las compañías de memorias y los proveedores especializados de infraestructura de cómputo quedaron en el centro de la tormenta. En Argentina, el panorama tampoco dio respiro: acciones y bonos en dólares en baja, poco interés comprador y un riesgo país por encima de los 900 puntos.
La pregunta es bastante concreta: ¿se terminó la historia de crecimiento o el mercado está dejando oportunidades por exceso de miedo? Para responder hay que separar negocios, valuaciones, deuda y expectativas políticas. Meter todo en la misma bolsa es, justamente, lo que no conviene hacer.
Las cifras y los escenarios que siguen corresponden al corte de mercado analizado del 6 de noviembre de 2026. No son cotizaciones en tiempo real ni recomendaciones personalizadas.
La caída no fue un problema aislado de dos o tres tecnológicas. Costó encontrar activos que escaparan a la venta generalizada. El VIX, habitualmente asociado al miedo del mercado, tuvo un salto extraordinario.
Conviene entender qué estamos mirando: el índice VIX de Cboe refleja la volatilidad esperada a partir de opciones sobre el S&P 500. No nos dice por sí solo dónde está el piso, pero ayuda a dimensionar cuánto cambió la percepción de riesgo.
En algunos papeles vinculados con inteligencia artificial hubo bajas de hasta 25% en una rueda. Además, varias compañías ya acumulaban retrocesos de entre 60% y 70% frente a sus máximos. Son dos medidas distintas: una cosa es la caída del día y otra, el recorrido completo desde el techo.
Nuestra lectura es que se juntaron varias preocupaciones que el mercado venía tolerando:
Cuando cambia la narrativa, el ajuste no siempre llega ordenado. A veces el mercado pasa de ignorar un riesgo a descontarlo como si su peor versión ya estuviera confirmada. Y lo hace todo junto.
En el escenario político analizado, el cambio de mayorías legislativas a favor de los demócratas abrió el temor a nuevas restricciones para la IA. La preocupación no era solamente que aumentaran los controles, sino que esas medidas dejaran a las compañías estadounidenses en desventaja frente a sus competidoras chinas.
Pero ojo con los tiempos. La nueva composición del Congreso comenzaría a funcionar en enero. Entre una expectativa electoral, la presentación de un proyecto y una norma efectiva hay un recorrido. El precio puede anticiparse a todo eso, incluso exageradamente.
Las declaraciones de Donald Trump agregaron volatilidad: advertencias muy fuertes antes de la elección y mensajes de apoyo a las empresas estadounidenses después. Más que seguir cada cambio de discurso, nos interesa ver qué decisiones concretas toma el Gobierno y si efectivamente cambia la política hacia el sector.
Algo parecido ocurre con Irán. Un presidente con menor poder legislativo puede enfrentar más presión del Congreso, y el mercado puede modificar la probabilidad que asigna a una salida del conflicto. Eso no convierte una negociación ni un desenlace político en hechos seguros.
Decir que "cayó la IA" sirve como titular, pero ayuda poco para invertir. Dentro de ese universo hay compañías con ingresos consolidados y mucha generación de caja, fabricantes de componentes, proveedores de infraestructura y empresas que dependen de financiamiento para completar proyectos.
El mercado empezó a diferenciar especialmente cuánto capital está comprometiendo cada una y cuánto tiempo deberá esperar para recuperar esa inversión.
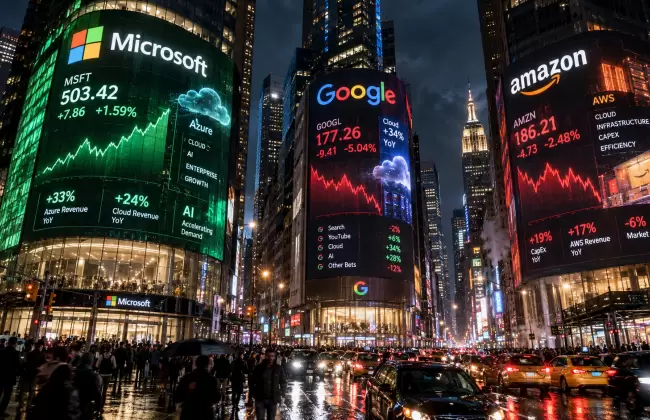
En las grandes tecnológicas, el problema señalado no era un derrumbe general de los ingresos. Por el contrario, las métricas operativas y los crecimientos interanuales seguían mostrando fortaleza. La discusión estaba en qué se hacía con esa plata.
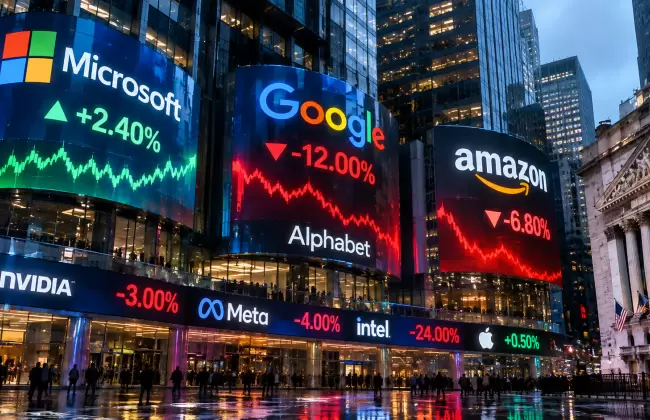
Google aparecía entre las más castigadas por el volumen de inversión previsto en inteligencia artificial y por la perspectiva planteada de mantener el flujo de caja libre bajo presión, incluso negativo, hasta 2028. Amazon también quedaba dentro del grupo observado por sus fuertes desembolsos.
Apple, en cambio, mostraba una estrategia más conservadora: avanzar de manera gradual y preservar caja. En esa comparación se encontraba apenas alrededor de 2% por debajo de sus máximos.
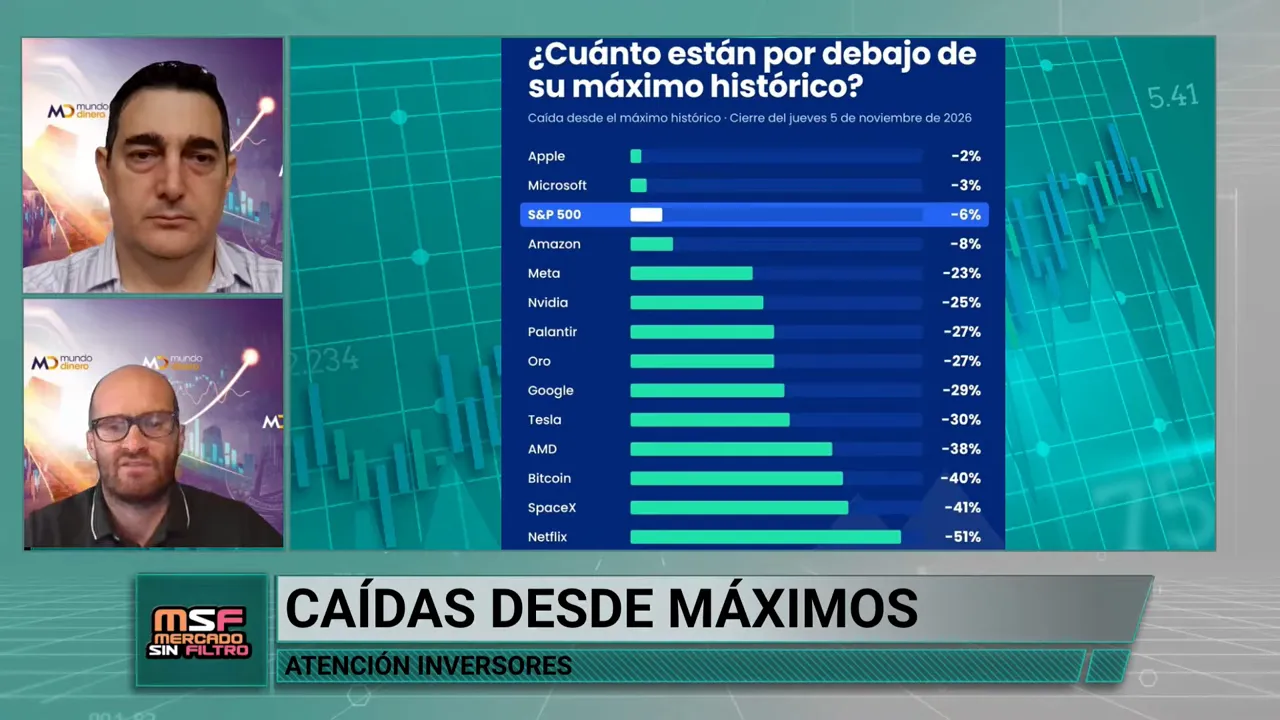
La corrección no fue uniforme: el mercado empezó a distinguir entre estrategias y necesidades de inversión.
Ahora bien, tampoco podemos concluir que invertir menos siempre es mejor. Para Google, la IA también representa una defensa de su negocio principal. Si los agentes de inteligencia artificial cambian la manera de buscar información, quedarse atrás puede ser más peligroso que resignar caja durante un tiempo.
Por eso hablamos de una transformación de gran magnitud, no necesariamente de un deterioro irreversible. La pregunta es si esa inversión protege y amplía el negocio, y a qué precio estamos comprando esa posibilidad.
Entre los nombres revisados aparecían SanDisk, ARM, Nebius, Seagate, Marvell y Oracle, entre otros. En varios casos, las pérdidas acumuladas desde máximos eran muy superiores a las de las grandes plataformas tecnológicas. Oracle rondaba una baja de 56%.
Las llamadas neoclouds son proveedores especializados de infraestructura de nube y capacidad de cómputo, muy vinculados a la demanda de IA. Su potencial puede ser importante, pero también su sensibilidad a las expectativas de crecimiento y al financiamiento.
En compañías como Micron o SanDisk, el atractivo señalado estaba en la combinación de crecimiento fuerte, métricas operativas sólidas y, en algunos casos, menor endeudamiento. Eso no elimina la volatilidad, pero cambia el análisis frente a una empresa cuya expansión depende mucho más de tomar deuda.
Oracle sirve para ilustrar esa diferencia. Construir centros de datos implica comprometer capital, cumplir plazos y llegar a generar ingresos antes de que las obligaciones financieras se vuelvan un problema. Una demora de obra puede convertirse en un riesgo financiero si la deuda sigue venciendo.
Entonces, una baja fuerte puede ser una exageración en una compañía y una advertencia razonable en otra. El porcentaje de caída, solo, no alcanza para decidir.
Hay una señal que explica bastante bien el cambio de prioridades de las grandes tecnológicas: la caída de las recompras de acciones propias.
Antes, una parte importante de la caja excedente volvía al accionista a través de esas operaciones. Ahora, más recursos se destinan a capex, es decir, inversiones de capital en centros de datos, equipamiento e infraestructura.
En la serie analizada para Google, Amazon, Meta, Microsoft y Oracle, las recompras se ubicaban en los niveles más bajos desde 2017. Frente a un pico cercano a USD 46.000 millones entre 2021 y 2022, el monto observado había caído a menos de una décima parte.
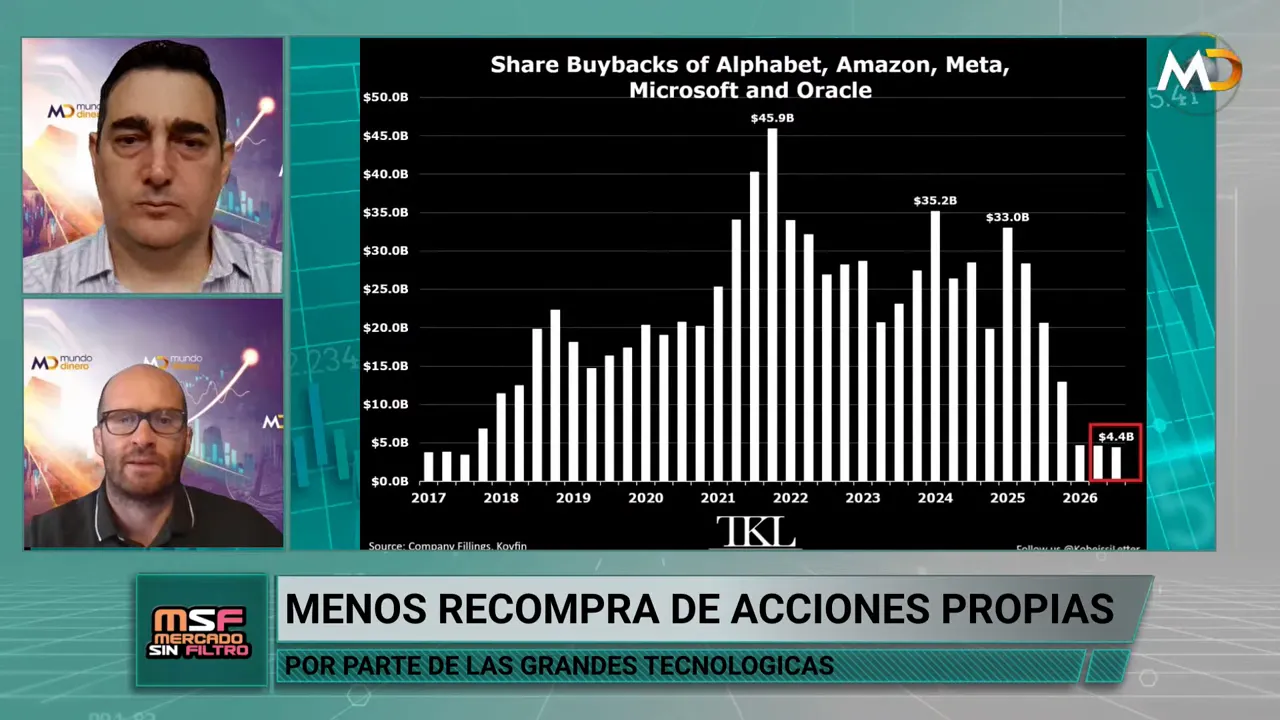
La caja que antes se destinaba a recompras compite ahora con las necesidades de infraestructura para IA.
Esto permite entender por qué una empresa puede presentar buenos ingresos y, aun así, recibir un castigo en Bolsa. El mercado no mira solamente cuánto vende hoy. También mira cuánto efectivo queda disponible después de invertir y cuánto tardará en rendir esa inversión.
Otro punto bajo la lupa es la retroalimentación financiera y comercial dentro del sector. Una empresa anuncia una venta de capacidad de cómputo, pero el comprador puede estar financiado por otra compañía del mismo ecosistema. A su vez, un proveedor de chips puede participar en el financiamiento que permite ampliar esa capacidad.
Eso no demuestra por sí mismo que el negocio sea ficticio. Sí obliga a preguntarse cuánto de la demanda depende de clientes finales y cuánto de una cadena de financiamiento entre participantes de la misma carrera.
La respuesta tendrá que aparecer en los balances: mayores ingresos, generación de caja y resultados que justifiquen el capital comprometido. Si esos resultados llegan por encima de lo esperado, la preocupación puede perder peso. Mientras tanto, el mercado la está cobrando.
La comparación de rendimientos de 2026 mostraba una distancia enorme entre los semiconductores y las siete magníficas. En el punto de mayor separación, a comienzos de julio, la ventaja señalada para el sector de chips rondaba el 110%. Al cierre analizado, esa brecha se había reducido a aproximadamente 28%.
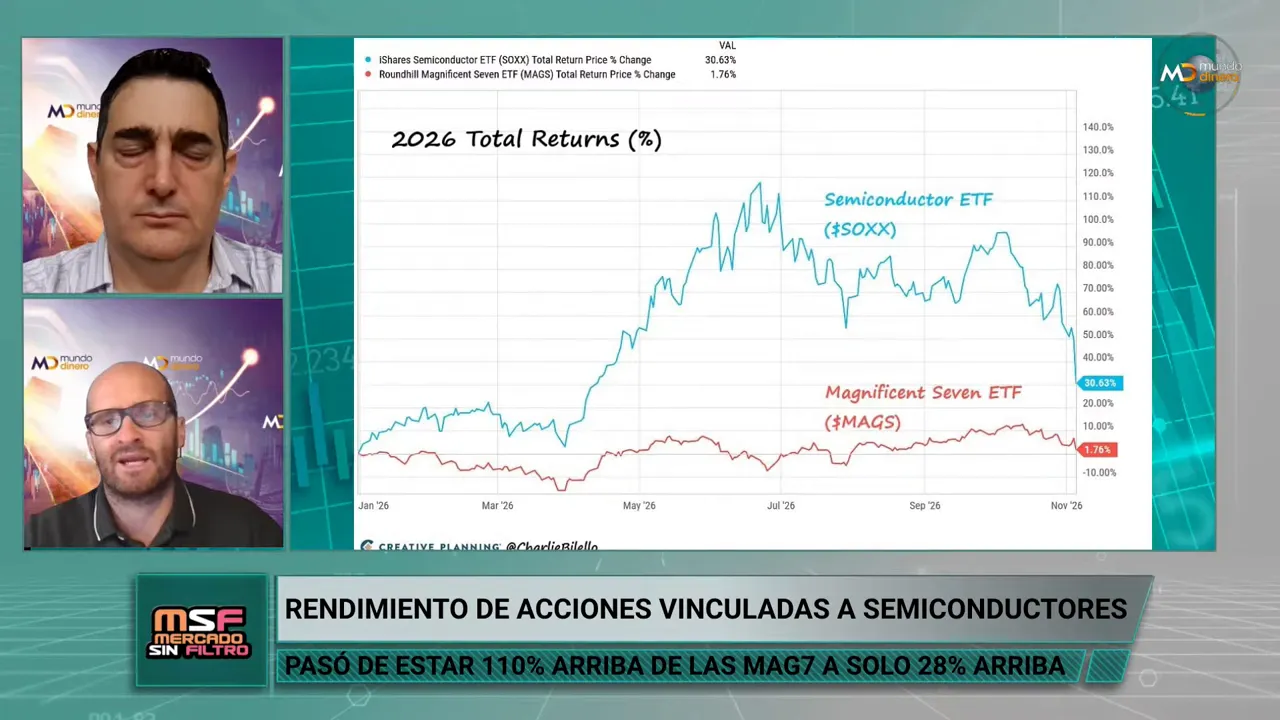
La corrección de los chips redujo fuertemente la distancia frente a las grandes tecnológicas.
Lo importante no es confundir esa comparación con la caída de una acción particular. Lo que muestra es una pérdida muy marcada del liderazgo relativo del sector que más entusiasmo había generado.
Puede reflejar menos optimismo sobre el crecimiento futuro, temor regulatorio o un ajuste de expectativas que se habían estirado demasiado. También recuerda que una buena historia puede estar cara y que un buen balance no impide una corrección si el precio descontaba algo todavía mejor.
En las siete magníficas también hubo oportunidades tácticas durante el año, con castigos posteriores a balances y recuperaciones importantes, como se señaló para Microsoft y Meta. Pero operar esos movimientos no es lo mismo que construir una posición de largo plazo.
El sector cripto dejó otra lección bastante clara. Las promesas de regulaciones favorables y de acumulación de Bitcoin por parte del Gobierno estadounidense no evitaron fuertes correcciones ni aseguraron recuperaciones sostenidas.
El caso extremo fue el de las memecoins asociadas a Donald Trump y Melania, que en el corte analizado acumulaban pérdidas cercanas al 99,8% desde sus máximos. No conviene usar ese comportamiento como si describiera a todo el mercado cripto, pero sí como advertencia sobre el riesgo de comprar una moda sostenida por una figura política.
Nuestra interpretación es que parte de la atención política y del entusiasmo inversor se desplazó hacia chips, memorias, infraestructura e inteligencia artificial. El respaldo discursivo a un sector puede cambiar mucho más rápido que los fundamentos de una inversión.
A ese contexto se sumó la preocupación por un episodio de seguridad vinculado a Binance. La lectura planteada no era la de una imposibilidad de devolver depósitos, sino la de un nuevo factor de incertidumbre. Un incidente de seguridad y una crisis de solvencia son problemas distintos.
La cuestión más amplia es la ciberseguridad. Bancos, instituciones financieras y plataformas de criptomonedas deben prestar cada vez más atención a herramientas que pueden facilitar ataques mediante IA. Para analizar una inversión, también importa entender cómo se custodian los activos y qué riesgos operativos estamos asumiendo.
Nos parece que en algunos activos el mercado pudo haberse pasado de rosca. Pero esa opinión no equivale a decir que todo está barato o que el rebote tiene fecha.
La tesis de largo plazo sigue siendo que la inteligencia artificial representa un cambio de paradigma. Para tomar exposición, nuestra preferencia es empezar por negocios grandes, sólidos y con ventajas competitivas difíciles de reemplazar, antes que por empresas que necesitan financiar toda su expansión con deuda.
Google aparecía como ejemplo de una compañía castigada cuya posición competitiva merecía un análisis más profundo. Micron y Nvidia también entraban en el radar. En Nvidia, el atractivo señalado era su valuación relativa por precio sobre ganancias frente al promedio del S&P 500, no simplemente que la cotización hubiera bajado.
Antes de invertir, conviene ordenar estas preguntas:
Una cartera puede tener muchas acciones distintas y, sin embargo, estar concentrada en una sola apuesta. Si la mayor parte de la exposición accionaria está en Micron, SanDisk, Oracle y otros nombres ligados al mismo ciclo de inversión, un cambio de narrativa puede golpear a todos al mismo tiempo.
Por eso el perfil del inversor es la base, no un trámite. Si una rueda fuerte no te deja dormir o te mantiene permanentemente intranquilo, posiblemente estés tomando más riesgo del que realmente estás dispuesto a soportar.
El asesoramiento y el estudio de los balances ayudan a evitar compras impulsivas. Las herramientas de IA también pueden servir para ordenar información y comprender un negocio, siempre contrastando los datos con los documentos de la compañía. La idea no es encontrar el activo de moda, sino una inversión que puedas entender y sostener.
En el mercado local, la primera separación importante es entre bonos en pesos y bonos en dólares. No estaban contando la misma historia.
Las Lecap cortas y los bonos CER de uno o dos años mostraban fortaleza relativa. El frente cambiario ordenado ayudaba a explicar esa resistencia. A diferencia de otros episodios internacionales, el movimiento externo no se trasladaba con la misma intensidad al dólar y, desde ahí, a los instrumentos en pesos.
En cambio, las acciones y los bonos soberanos en dólares seguían bajo presión. El problema combinaba caídas fuertes, poco volumen y falta de compradores.
Para dimensionarlo, se observaron jornadas con bonos bajando cerca de 3% con apenas unos USD 200.000 negociados. Ese tipo de movimiento no tiene la misma lectura que una venta masiva con gran participación, aunque el daño en la cotización sea real: hay vendedores y, del otro lado, no aparece una demanda dispuesta a poner un piso.
Los acontecimientos políticos en Brasil también fueron interpretados como un factor que restó atención a la región. Pero Argentina, además, necesitaba un catalizador propio.
La curva mostraba una separación cada vez más marcada entre los instrumentos que vencían íntegramente dentro de la gestión y aquellos cuyos pagos se extendían más allá. Entre los primeros se mencionaban el AO27 y el BOPREAL 2027.
En el tramo corto posterior, incluido el bono con vencimiento en 2029, se señalaban rendimientos de entre 17% y 18% anual en dólares. Son tasas que llaman la atención, pero una tasa alta no es una ganancia garantizada: es también una señal del riesgo que exige compensar el mercado.
Nuestra lectura es que los precios estaban incorporando un temor fuerte a un cambio de política económica, con dudas sobre la continuidad del pago de la deuda. Algunas declaraciones opositoras sobre deuda e inversiones alimentaban esa percepción.
El castigo también se veía en empresas reguladas como Edenor, Transener y Metrogas. En algunos casos, las valuaciones señaladas estaban por debajo de niveles previos a la elección de Javier Milei en 2023, aun cuando consideramos que la situación macroeconómica era más sólida que entonces.
Un ejercicio de 1816 analizaba a qué paridad deberían cotizar los Bonares en 2027 para que, considerando los pagos intermedios, la inversión no arrojara pérdidas desde los precios de entrada estudiados.
Para algunos bonos largos, los niveles de equilibrio se ubicaban cerca de 55% e incluso de 53% de paridad. La enseñanza es importante: el resultado de un bono no depende únicamente de su precio final, sino también de los cupones y amortizaciones que se cobran durante la tenencia.
Eso no convierte a la renta fija en un activo sin riesgo. Hay que evaluar si los pagos se van a cumplir y qué puede pasar si necesitás vender antes. Ver una baja de 10% o 15% en pocas semanas sigue siendo relevante, aunque el instrumento tenga un flujo contractual definido.
Un análisis de Fernando Marull utilizaba la paridad de los bonos para construir una estimación de probabilidad implícita de reelección del oficialismo. Esa medida había pasado de aproximadamente 84% a comienzos de julio a 44% en el corte analizado.
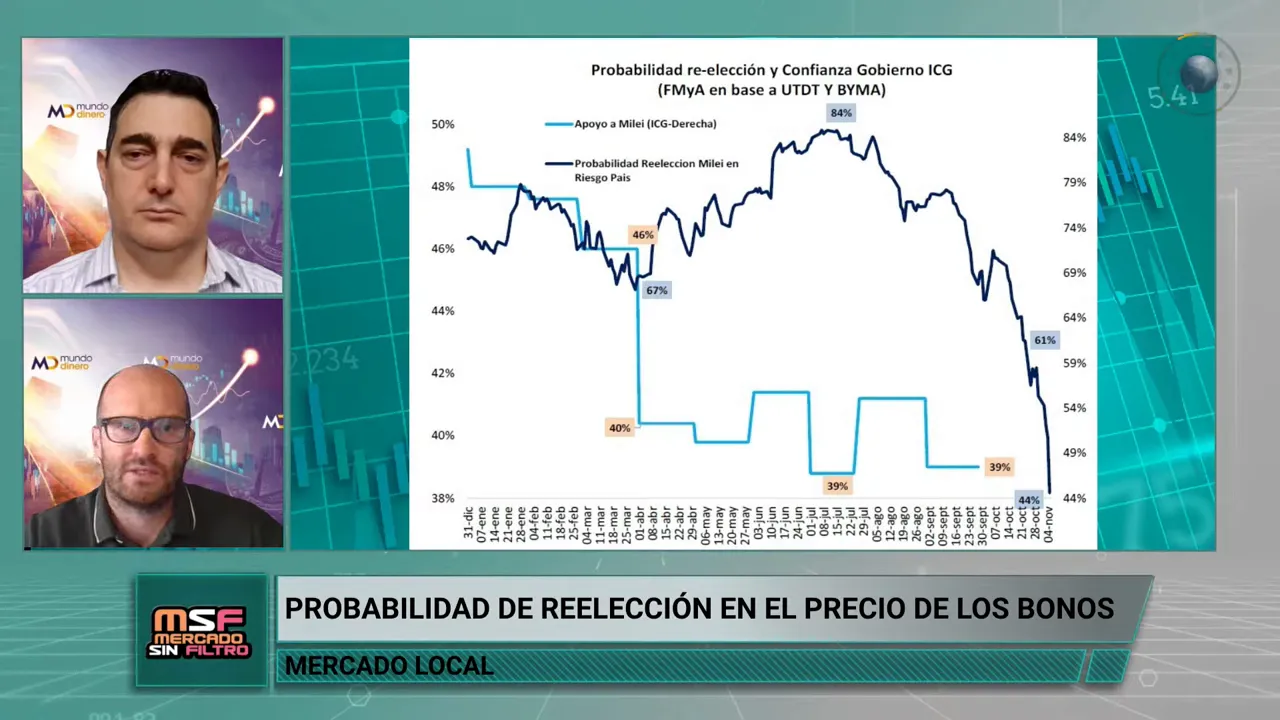
Los precios de los bonos ajustaron mucho más que la medida de confianza en el Gobierno.
Hay que leerla con cuidado: es una estimación derivada de precios y supuestos, no una encuesta ni una probabilidad electoral observable. Además, el precio de un bono responde a más factores que una elección.
El contraste interesante era que el Índice de Confianza en el Gobierno de la Universidad Torcuato Di Tella se mantenía relativamente estable desde marzo, en torno al 40% en la escala utilizada en la comparación. Los bonos, en cambio, habían ajustado muy rápido.
Desde nuestra mirada, podía haber un exceso de pesimismo. Para perfiles más agresivos, algunos bonos cortos podían merecer atención. Pero la decisión debía apoyarse en la capacidad de pago, los vencimientos y el riesgo político, no solamente en el tamaño del rendimiento prometido.
Los dos frentes que seguimos de cerca son la política y la actividad económica. El frente externo puede estar ordenado y, aun así, no alcanzar para que suban las acciones o los bonos más largos.
La agenda incluía la discusión del presupuesto, la continuidad o eliminación de las PASO y la conformación de alianzas electorales. También importaba cómo competiría el Gobierno, qué acuerdos podría alcanzar con gobernadores y otros espacios, qué haría Bullrich y si el peronismo llegaría unido o dividido.
Las candidaturas y su competitividad efectiva eran otro punto a seguir, incluidos los nombres de Hernán Lacunza y Carlos Melconian mencionados en el panorama político. No basta con que alguien se presente: el mercado también mira si tiene intención de voto y capacidad de construir una alternativa.
Una definición que reduzca la percepción de un giro abrupto de política podría funcionar como catalizador. Pero no cualquier noticia política alcanza para revertir la falta de demanda.
Los indicadores económicos venían con luces y sombras. La recaudación acumulaba dos meses de crecimiento interanual real, es decir, descontando inflación. Al mismo tiempo, las ventas de autos y los despachos de cemento mostraban retrocesos en octubre después de mejores registros previos.
No veíamos una caída uniforme de toda la actividad, pero tampoco un crecimiento suficientemente firme y extendido. Para seguir esa evolución, vale contrastar los datos sectoriales con los indicadores oficiales del INDEC.
Una recuperación más consistente podría mejorar los resultados de las empresas y también la competitividad electoral del oficialismo. Esa combinación ayudaría a discutir si el pesimismo incorporado en los bonos resulta excesivo.
La visión favorable sobre el frente externo se apoyaba en los registros señalados de septiembre para exportaciones y producción petrolera, el crecimiento de las exportaciones mineras frente a 2023 y la expectativa de una cosecha muy importante, condicionada al clima.
En un ejercicio propio, la proyección de generación de divisas de petróleo, gas y minería se comparaba favorablemente con los vencimientos de deuda del año siguiente. Es un argumento para analizar la capacidad de pago, no una garantía de que esas divisas estén automáticamente disponibles para el Tesoro.
Ese sostén externo ayudaba a explicar la tranquilidad relativa del mercado cambiario y la resistencia de los bonos en pesos. Para recuperar interés en acciones y deuda de mayor plazo, faltaban señales más claras desde la política y la actividad.
La inflación, por su parte, se movía en el rango mensual de 1,7% a 1,9% considerado en el análisis. No aparecía una nueva señal de alarma, pero tampoco una ruptura sostenida por debajo de 1,5% que cambiara el panorama.
En Wall Street y en Argentina encontramos un punto en común: precios que pueden incorporar escenarios muy pesimistas antes de que esos escenarios se concreten. Eso puede dejar oportunidades, pero no vuelve atractivos a todos los activos por igual.
En inteligencia artificial, la diferencia está en el negocio, la caja, la deuda y la capacidad de convertir inversión en resultados. En los bonos argentinos, está en los pagos, los plazos, la capacidad de generar divisas y la continuidad de las políticas.
No alcanza con saber cuánto cayó algo. Hay que entender por qué cayó, qué tendría que pasar para que se recupere y cuánto riesgo podés soportar mientras tanto. Esa es la diferencia entre aprovechar una corrección y quedar atrapado en una apuesta que nunca fue adecuada para tu cartera.
Fuente: Mercado sin filtro. Canal Mundo Dinero. Link:
Con el riesgo país cerca de 1.000 puntos, la pregunta es cuánta caída podés sostener
Mercado de capitales para PyMEs
Una relación que empezó con Cristina y se profundizó con Milei
Cripto, tecnológicas y bonos: cuando todo se mueve a la vez
Tres cambios que redefinen cómo mirar la cartera
WALL STREET | RESULTADOS TRIMESTRALES
Cubrirse no es lo mismo que apostar a una elección
El otro superclásico se juega en las obras, los permisos y los balances