Martes 03 de Noviembre 2026

 por Mundo Dinero

Las inversiones en monedas virtuales se han convertido en alternativas interesantes a la hora de considerar una renta extra. La clave es pensar en el largo plazo.
El mundo cripto ofrece interesantes tasas de interés en dólares, con alto grado de liquidez dentro de un sistema descentralizado. Y quienes se proyectan a largo plazo pueden conseguir un rendimiento más que interesante. ¿Cómo lograrlo? Lo explica Julián García, representante de la firma Quantia Capital. "La gente puede invertir todos los meses una determinada suma de dinero para poder asegurar su futuro. Para ello, tiene que decidir cuánto quiere invertir por mes para alcanzar un capital determinado cuando quiera jubilarse y contar con una renta que le permita complementar su jubilación.” Se trata de invertir todos los meses una cantidad de dólares e invertirla en una stablecoin para ponerla a genera tasa de interés. “La tasas de las cripto monedas históricamente rondaron entre el 8% y el 10% anual. Para el largo plazo recomiendo la USDC, emitida por Circle y Coinbase, que cuenta con un respaldo en dólares y es auditada mensualmente por los Estados Unidos lo que le otorga seguridad en el largo plazo.”
“Una persona de 40 años podría invertir usd 200 mensualmente hasta cumplir 60 y alcanzar un capital aproximado de usd 128000 -siempre hablando en stablecoins- lo que le significaría una renta mensual de aproximadamente usd 900", ejemplifica García.

A diferencia de las AFJP y las compañías de seguro de retiro, en este sistema no hay una compañía que calcule la expectativa de vida de una persona porque “se trata de un fondo que puede generar cada inversionista y puede heredarse, no queda en manos de una aseguradora. La inversión se puede desarmar en cualquier momento porque siempre el inversionista será dueño de la inversión que haya generado. Lo mismo ocurre con las rentas que se pueden tomar en cualquier momento de la vida. Lo más importante es que se trata de una opción para todas las edades”, concluye el experto.
" width="560" height="315" frameborder="0" allowfullscreen="allowfullscreen">
Seguí leyendo
- Cuánta plata pierde tu PyME por dejarla quieta: qué hacer con los excedentes de caja
- Acciones baratas, bonos con tasa y cobertura: dónde buscar oportunidades sin perder de vista el riesgo
- ¿Dividendos o renta fija? Los activos para cada perfil de inversión
- ¿Las tasas tocaron techo? Los ganadores si bajan y cómo pensar la cartera en pesos
- El mercado cambió de régimen: Brasil, bonos argentinos e inteligencia artificial
Más leídas
Últimas noticias
Tres cambios que redefinen cómo mirar la cartera
¿Dólar, tasa o inflación? Tres cambios clave para pensar la cartera de inversión
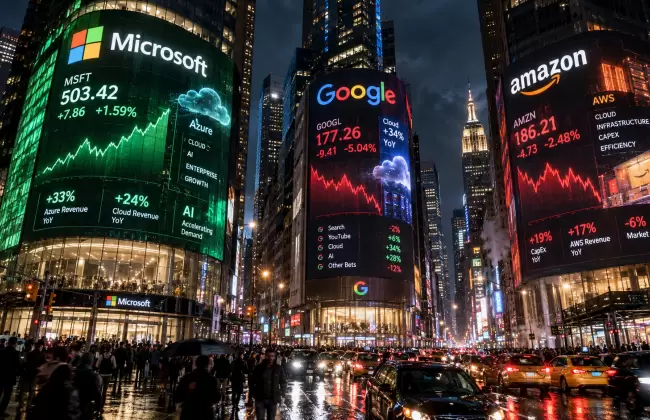
WALL STREET | RESULTADOS TRIMESTRALES
Balances de Microsoft, Google y Amazon: quién ganó y quién perdió en Wall Street
Cubrirse no es lo mismo que apostar a una elección
El riesgo electoral ya empezó: cómo proteger tus ahorros y armar una cartera en dólares
El otro superclásico se juega en las obras, los permisos y los balances
Boca vs. River: ¿quién tiene la mejor cancha? El superclásico de los estadios y los negocios
Entre el pánico y la oportunidad: cómo leer el derrumbe brasileño
Brasil se derrumbó: ¿es momento de comprar después del pánico?
La sorpresa electoral que desarmó el rally brasileño
Brasil borró toda la suba: ¿oportunidad o crisis para las acciones?
Miedo, balances y oportunidades
Argentina al borde de la recesión: miedo en Wall Street, bonos al 13% y dónde invertir
Elecciones, dólar y oportunidades