Cuando el ruido del mercado tapa la tesis de inversión
Viernes 13 de Noviembre 2026

 por Mundo Dinero
La inflación sube unas décimas, Nvidia pega un sacudón y el mercado castiga balances que, a primera vista, parecen buenos. La pregunta aparece enseguida: ¿hay que preocuparse, salir corriendo o aprovechar para comprar?
Antes de tocar la cartera, conviene separar tres cosas: el ruido de una noticia, los fundamentos del negocio y el riesgo que realmente estamos dispuestos a tolerar. No es lo mismo invertir en una obligación negociable para cobrar intereses que comprar una tecnológica esperando varios años de crecimiento.
Con esa lógica, podemos ordenar el panorama: qué nos dice la inflación de octubre del 2,2%, dónde están los distintos negocios de la inteligencia artificial, qué filtros usar para evaluar acciones y cómo combinar oportunidades conservadoras y agresivas sin dejar que las emociones manejen la cuenta.
Las cotizaciones, tasas y valuaciones que se mencionan corresponden al escenario analizado y no deben interpretarse como datos vigentes. El contenido es informativo y no constituye una recomendación personalizada de inversión. Los rendimientos pasados no garantizan resultados futuros.
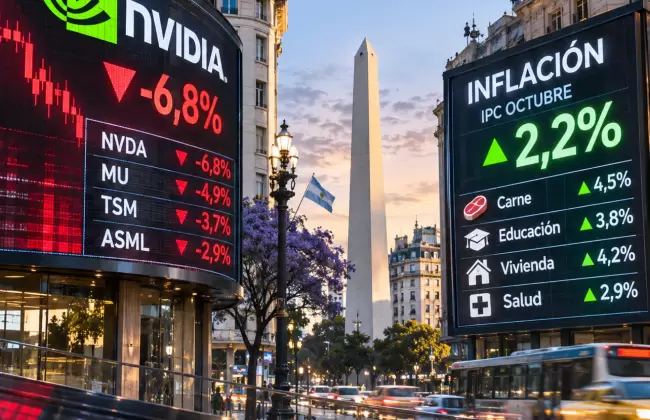
El IPC de octubre alcanzó el 2,2% mensual, frente al 1,9% del mes anterior, con una variación interanual del 33,1%. Además, quedó por encima del 1,8% que se esperaba en el Relevamiento de Expectativas de Mercado.
Ordenemos las diferencias: fueron 0,3 puntos porcentuales más que el mes previo y 0,4 puntos por encima de lo esperado. No es una buena sorpresa. Ahora bien, de ahí a concluir que fracasó todo el proceso de desinflación hay un trecho.
Entre los rubros destacados estuvo vivienda, agua, electricidad, gas y otros combustibles, con un aumento del 4,2%. Los ajustes de precios regulados pueden empujar el índice general, especialmente cuando vienen de períodos de actualizaciones contenidas.
La contracara fue la desaceleración de la inflación núcleo, que excluye componentes estacionales y regulados. Esa medida sirve para observar con menos interferencias la dinámica más persistente de los precios.
Por eso hay que mirar ambos indicadores. No vale elegir el general cuando da bien y refugiarse en la núcleo cuando da mal. Pero tampoco tiene sentido ignorar que un aumento del índice general puede convivir con una mejora en su componente núcleo. El apartado del IPC del INDEC permite consultar los informes y sus desagregaciones.
Los procesos de desinflación no suelen avanzar en línea recta. Después de una baja fuerte, aparecen pisos difíciles de perforar, ajustes pendientes y expectativas que tardan en acomodarse. En la discusión se tomaron como referencia experiencias de países como Chile, Perú e Israel para remarcar que estabilizar precios puede llevar años.
También importa el contexto internacional. Los movimientos de la energía y las sorpresas inflacionarias en Estados Unidos pueden afectar costos, tasas y decisiones de inversión. Argentina no queda aislada de eso por tener restricciones o una economía relativamente cerrada.
La lectura, entonces, es prudente: un mes peor no alcanza para diagnosticar un cambio de tendencia. Hay que seguir la núcleo, los regulados y las expectativas, sin perder de vista la actividad económica y lo que ocurre con el poder adquisitivo.
Y hay otra tarea pendiente: comunicar mejor. Explicar con palabras sencillas por qué subió un rubro, qué parte es transitoria y qué riesgos siguen abiertos ayuda mucho más que esperar que un número hable solo. Las expectativas también forman parte de la economía.
Una acción golpeada puede resultar atractiva. Pero una caída no es, por sí sola, una oferta. Para evaluar Nvidia conviene distinguir el movimiento de corto plazo del lugar que ocupa en la infraestructura de inteligencia artificial.
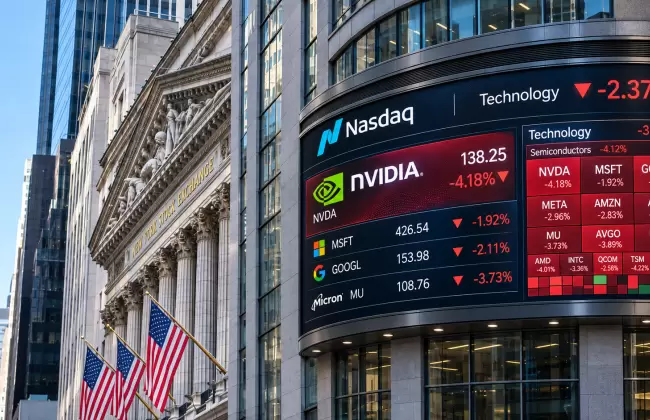
En el escenario analizado se describió una rueda con una caída inicial cercana al 15%, un paso por la zona de US$150 y una recuperación hacia el área de US$164 a US$166, con una baja bastante menor al cierre. Es una referencia de la volatilidad de aquel momento, no una cotización para operar hoy.
La recuperación mostraba interés comprador, pero no garantizaba que el piso estuviera puesto. Un rebote intradiario no resuelve cuánto vale una empresa.
Parte del ruido alrededor de Nvidia estuvo asociado a versiones sobre su conducción, vínculos personales y posibles problemas relacionados con las restricciones de exportación de chips a China. Esas versiones no deben tratarse como hechos confirmados ni usarse como fundamento suficiente para comprar o vender.
Lo relevante para el análisis es evaluar qué consecuencias tendría un hecho corporativo comprobado: continuidad de la estrategia, calidad del equipo directivo, relación con clientes y exposición regulatoria. La competencia tecnológica entre Estados Unidos y China vuelve especialmente importante este último punto.
También conviene evitar el extremo opuesto: creer que una empresa depende exclusivamente de una cara conocida. El caso de Apple después de Steve Jobs ilustra que una organización puede sostener su negocio más allá de su figura emblemática. Eso no elimina el riesgo de una transición, pero obliga a mirar la estructura completa.
El mercado no compara un resultado solamente con el trimestre anterior. Lo compara con lo que ya esperaba. Una empresa puede crecer, ganar dinero y aun así caer porque sus márgenes, sus proyecciones o su inversión futura no alcanzan una vara muy exigente.
Por eso, ante un balance cercano, había dos posturas posibles: aceptar la volatilidad para construir una posición de largo plazo o esperar la publicación y la reacción posterior para reducir incertidumbre. Esperar no garantiza un mejor precio; comprar antes tampoco garantiza capturar una suba.
La distinción es clave: podemos tener confianza en el negocio y, al mismo tiempo, no saber qué hará la acción la semana siguiente.
Que la inteligencia artificial tenga aplicaciones cada vez más extendidas no significa que cualquier acción vinculada con ella valga cualquier precio. Son dos discusiones distintas.
La tesis favorable al sector parte de su adopción y de la infraestructura necesaria para sostenerla. La pregunta financiera es otra: ¿quién logra transformar esa demanda en ganancias y flujo de caja?
Google sirve como ejemplo. La evaluación favorable destacaba ingresos, poca deuda y crecimiento de la nube. La objeción del mercado estaba en el CAPEX, es decir, la inversión en activos de largo plazo. Invertir mucho puede fortalecer el negocio futuro, pero también reduce la caja disponible hoy y exige demostrar que ese gasto tendrá retorno.
Además, cuando suben las tasas de los bonos del Tesoro estadounidense, aumenta la rentabilidad que se exige al resto de los activos. Si una alternativa de menor riesgo ofrece más rendimiento, las acciones tienen que justificar mejor su precio. Esto pesa especialmente sobre negocios que necesitan grandes inversiones para crecer.
También se plantearon temores sobre el efecto de decisiones políticas y regulatorias en los proyectos de centros de datos. Son riesgos que deben evaluarse proyecto por proyecto, no una prueba automática de que toda la industria dejó de tener sentido.
Decir "invierto en inteligencia artificial" es demasiado amplio. No es lo mismo fabricar las máquinas para producir chips que vender una aplicación al usuario final.
Para ordenarlo, pensemos en una pizzería: hacen falta hornos, masa, una mesada, una receta, un local y un delivery. Cada parte cumple una función y tiene riesgos diferentes.
ASML representa el punto de partida de la analogía: produce equipos de litografía necesarios para fabricar semiconductores avanzados. Su posición en esa tecnología le otorga un papel central dentro de la cadena.
En el universo de equipamiento también aparecen Lam Research, Applied Materials y KLA, aunque no hacen exactamente lo mismo. La idea es identificar a quienes venden herramientas esenciales para que otros fabriquen.
Taiwan Semiconductor Manufacturing Company, o TSMC, fabrica chips a partir de diseños de sus clientes. En la analogía, recibe la receta y produce la masa con las características solicitadas.
Entre las compañías mencionadas como clientes estuvieron Apple, AMD y Nvidia. Este eslabón permite distinguir algo fundamental: diseñar un chip y fabricarlo son negocios diferentes.
Por más bueno que sea el pizzero, si tiene una mesada diminuta pierde tiempo moviendo ingredientes de un lado al otro. Las memorias cumplen una función comparable: permiten disponer de información y acceder a ella con rapidez.
Los nombres centrales de este segmento fueron Micron, Samsung y SK Hynix. La oportunidad está en la demanda y en las limitaciones de oferta; el riesgo, en que nueva capacidad productiva reduzca precios y márgenes.
En ese contexto se destacó la competencia china, incluida CXMT. Si aumenta la oferta, las ganancias extraordinarias de una etapa de escasez pueden normalizarse. No conviene proyectar indefinidamente los mejores márgenes de un ciclo.
Nvidia, AMD y Broadcom aparecen en el diseño de procesadores y soluciones de cómputo. Son los arquitectos: definen lo que después debe fabricarse.
También entran en juego grandes clientes que desarrollan chips propios, como Google y Meta. Para Nvidia, ese es uno de los riesgos competitivos a seguir: que parte de sus compradores reduzca su dependencia de proveedores externos.
Las compañías de nube y las llamadas neonubes montan infraestructura y ofrecen capacidad de cómputo. En la analogía, abren el local, compran el equipamiento y lo ponen a trabajar.
Aquí se mencionaron Google, Microsoft, Nebius e IREN. No todas tienen la misma escala ni la misma diversificación. Hay que mirar cuánto invierten, cómo se financian y qué contratos respaldan esa capacidad instalada.
El software utiliza la infraestructura previa para entregar un producto al cliente. Un ejemplo es Anthropic con Claude: la herramienta que recibe el usuario necesita toda una cadena de cómputo detrás.
La conclusión es sencilla: comprar varias empresas que llevan la etiqueta IA no asegura una diversificación real. Podemos seguir concentrados en el mismo ciclo de inversión, aunque estemos en distintos puntos de la cadena.
Una buena historia no alcanza. El enfoque de BDI Consultora buscaba empresas con números sólidos y una valuación razonable después de las caídas del sector.
El análisis se apoyó en cinco condiciones:
La comparación con la burbuja puntocom apuntaba a una diferencia importante: muchas empresas de aquel período buscaban financiar una promesa sin generar ganancias suficientes. Un aumento de tasas podía dejarlas sin aire.
Hoy hay compañías tecnológicas rentables y con balances fuertes. Eso no las vuelve inmunes a las tasas ni a una caída bursátil, pero cambia el análisis de solvencia.
Para Nvidia se destacó una relación deuda sobre patrimonio cercana a 0,17, frente a más de 0,40 en la comparación sectorial utilizada, junto con una posición de caja sólida y márgenes elevados. La tesis favorable combinaba crecimiento y capacidad financiera; el riesgo competitivo seguía siendo la aparición de alternativas y chips propios de sus clientes.
En Micron, el atractivo estaba en sus memorias y en una valuación que se consideraba baja frente a las ganancias esperadas. Se mencionaron un múltiplo precio sobre ganancias cercano a 11 y uno prospectivo próximo a 4. El punto delicado es que una proyección de beneficios puede cambiar si baja el precio de las memorias.
Los contratos ya firmados para años posteriores se valoraron como un elemento de visibilidad, no como una garantía de estabilidad de la acción.
Para SK Hynix se comparó un precio sobre ganancias cercano a 6 con una mediana histórica próxima a 10. La enseñanza va más allá del número: una acción puede estar cerca de máximos y, aun así, resultar menos exigente respecto de sus beneficios que en otros momentos.
Meta y Palantir también fueron mencionadas entre las empresas que habían superado la selección. Eso no convierte al filtro en una orden automática de compra: es un punto de partida para profundizar.
ASML y TSMC gustaban por su posición competitiva, aunque no cumplían estrictamente la condición de descuento en la comparación presentada:
En nube, la preferencia por valuación se inclinaba hacia Google, sin dejar de reconocer el crecimiento de Microsoft Azure. En ambos casos, había que poner la expansión del negocio frente al costo de sostener la infraestructura.
El precio nominal de una acción dice poco si no lo relacionamos con ventas, beneficios y caja. Que antes costara menos no demuestra que ahora esté cara, y que haya caído mucho no demuestra que esté barata.
La propuesta conservadora de Inversiones Andinas combinó dos obligaciones negociables y dos acciones. Buscaba previsibilidad en una parte de la cartera y una participación moderada en crecimiento empresarial.
La obligación negociable de Aeropuertos Argentina ofrecía, en aquel momento, un rendimiento aproximado del 7,6% anual en dólares, con pagos trimestrales.
El atractivo señalado era la frecuencia de cobro y el respaldo de concesiones de largo plazo. Se mencionó la posibilidad de extender contratos hasta 2056, un horizonte relevante al evaluar los vencimientos de la deuda. Eso no elimina el riesgo crediticio, pero forma parte del análisis de capacidad de pago.
La ON de YPF se presentó con un rendimiento cercano al 8,3% anual en dólares y cupones en junio y diciembre. La tesis destacaba la fortaleza del sector petrolero local y la previsibilidad de los pagos contractuales.
El aumento de las tasas internacionales también afecta a estos instrumentos: puede exigirles un rendimiento mayor y hacer caer su precio de mercado. Renta fija significa condiciones de pago establecidas, no precio fijo todos los días.
McDonald's aportaba exposición a un negocio consolidado y dividendos. También tenía desafíos, como la presión sobre sus ingresos, pero se la incorporaba por un motivo distinto al de una tecnológica de alto crecimiento.
Hay activos que no compramos para hacernos millonarios de un día para el otro. Los compramos para equilibrar la cartera. Suelen parecer aburridos hasta que el resto empieza a caer fuerte.
Google sumaba crecimiento y exposición tecnológica. La idea no era convertir a una acción en equivalente de un bono, sino reservar un lugar para una compañía de gran escala dentro de una combinación más moderada.
La parte de renta fija rondaba, en promedio, el 8% anual en dólares al momento del análisis. Ese porcentaje no era el retorno prometido de toda la cartera, porque las acciones tienen resultados variables y las ON también tienen riesgos.
No se definieron ponderaciones para los cuatro instrumentos. Sin esos pesos, no podemos calcular el riesgo ni el rendimiento esperado de la combinación completa.
"Cayó 15%, vendo, espero a que se calme y después vuelvo". Suena razonable. El problema es que para hacerlo bien hay que acertar dos veces: cuándo salir y cuándo volver a entrar.
Además, las mejores ruedas suelen aparecer cerca de las peores. Cuando llega una señal de alivio, el mercado puede recuperarse antes de que nos sintamos cómodos.
En el ejercicio histórico presentado, una inversión de US$10.000 mantenida durante veinte años en el S&P 500, con dividendos, llegaba aproximadamente a US$86.600. Al excluir las diez mejores ruedas, el resultado bajaba a unos US$35.800.
Son cifras del período utilizado, no una proyección. Su valor está en mostrar cuánto pueden pesar unas pocas jornadas dentro de miles de ruedas.
El episodio de los aranceles de abril de 2025 sirvió como ejemplo de esa cercanía. Después de una caída cercana al 6%, se señaló una suba del S&P 500 de alrededor del 9,5% apenas tres ruedas después, asociada al anuncio de una pausa de noventa días.
En la comparación presentada, permanecer invertido daba un resultado cercano al 18%, mientras que perderse tres jornadas clave reducía el rendimiento a aproximadamente 1,7%.
Durante la pandemia se mostró un patrón similar: tras caídas muy fuertes aparecieron ruedas de recuperación del 9%, 6% y 7%. En el ejercicio utilizado, mantener la inversión terminaba con un resultado anual próximo al 18%, frente a una pérdida cercana al 5% en el escenario de salida por pánico y regreso posterior.
La lección no es que nunca haya que vender. Es que vender solamente para aliviar el miedo puede salir muy caro.
El S&P 500 reúne grandes compañías estadounidenses de distintos sectores. Esa diversificación hace que el análisis sea diferente al de una acción individual, cuyo negocio puede deteriorarse de forma permanente.
Pero diversificación no significa ausencia de pérdidas. Se recordó 2022 como ejemplo de un año negativo. Tampoco el largo plazo garantiza ganancias para cualquier fecha de entrada y salida.
Una alternativa planteada fue separar una cartera más activa de otra destinada a compras periódicas del índice. Lo importante es que el dinero tenga un horizonte compatible con las caídas que pueden aparecer en el camino.
Y acá el asesoramiento puede ayudar mucho. No solamente para elegir instrumentos, sino para revisar fundamentos y poner distancia entre una emoción y una operación. Eso sí: tener asesor no reemplaza entender en qué estamos invirtiendo.
La segunda propuesta buscó más crecimiento y diversificación sectorial y geográfica. Su horizonte planteado fue de al menos dos o tres años, sin que eso elimine la posibilidad de pérdidas importantes.
Incluso en la cartera agresiva se incluyó una obligación negociable. La de Vista rendía alrededor del 8,3% anual en dólares y pagaba cupones en abril y octubre.
Se valoraron sus ingresos en dólares, sus números financieros y su historial de cumplimiento en períodos difíciles. Los pagos aportan flujo a la cartera, pero no equivalen a disponibilidad inmediata de todo el capital ni garantizan liquidez a cualquier precio.
Nvidia aportaba exposición directa al diseño de chips y a la expansión de la infraestructura de IA. La incorporación respondía a la tesis de crecimiento y a la valuación considerada atractiva, aceptando una volatilidad superior a la de la propuesta conservadora.
El ETF COPX sumaba empresas mineras de cobre. La tesis se apoyaba en la demanda asociada a infraestructura tecnológica, energía y vehículos eléctricos, junto con la posibilidad de que la oferta no acompañe al mismo ritmo.
También se señaló un desacople entre el comportamiento del metal y el de algunas mineras. Pero atención: comprar compañías mineras no es lo mismo que comprar cobre.
Es un segmento cíclico, sensible a la actividad económica y con movimientos fuertes. En el escenario comentado, el ETF había retrocedido aproximadamente entre un 30% y un 40% desde máximos. Esa magnitud ayuda a entender por qué estaba en la cartera agresiva.
Nu, la compañía detrás de Nubank, incorporaba exposición a América Latina. La oportunidad se vinculaba con su capacidad de adaptación y sus negocios en Brasil, México y Colombia, además de los planes de expansión comentados.
Los riesgos destacados eran el contexto político brasileño y un real más débil, que puede afectar los resultados expresados en dólares. La lectura de su balance todavía era preliminar, de modo que no correspondía convertirla en una conclusión definitiva.
La lógica de la cartera era no apostar todo a una sola historia: combinar renta fija, tecnología, minería y servicios financieros en mercados emergentes. Nuevamente, sin porcentajes asignados, se trata de una selección de instrumentos, no de una cartera lista para copiar.
Mercado Libre quedó en la disyuntiva frente a Nu. El análisis reconocía su crecimiento sostenido, pero marcaba dos factores de presión: el peso de Brasil en el negocio y el costo de sacrificar rentabilidad actual para ganar participación.
Se destacó que Brasil representaba más de la mitad de la actividad considerada. Por eso, tanto el real como el nivel de actividad de ese país son variables importantes.
El otro punto era el margen. Vender cada vez más no alcanza si convertir esas ventas en ganancias exige una operación muy costosa. Con un margen neto cercano al 4% en la referencia comentada, la pregunta era cuánto espacio tenía la empresa para absorber shocks, competir e invertir.
Había dos miradas complementarias: mantener una posición existente si la tesis seguía vigente, pero ser más exigentes antes de sumar; y pedir mejoras de eficiencia que le dieran mayor flexibilidad financiera.
En el corto plazo, los flujos del mercado pueden pesar más que los fundamentos. En el largo, el crecimiento necesita traducirse en caja y rentabilidad.
Si trabajás en Argentina, tenés tu casa en Argentina y buena parte de tus ingresos depende de la economía local, quizás tu patrimonio ya esté más concentrado de lo que parece.
En ese caso, diversificar inversiones fuera del país no es solamente buscar una acción extranjera que pueda subir. Es reducir la dependencia de un mismo escenario económico.
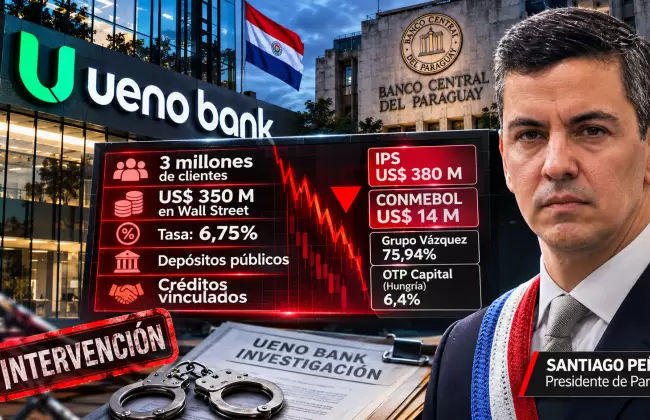
La conversación sobre dificultades de acceso a depósitos en Paraguay dejó otra cuestión importante: no es lo mismo que una entidad tenga un problema, que exista una crisis sistémica o que funcione un mecanismo de garantía. También pueden diferir la cobertura formal y los tiempos efectivos de recuperación del dinero.
Sin identificar la entidad y las condiciones de cada caso, no corresponde generalizar porcentajes de recuperación ni límites de cobertura. La enseñanza es revisar dónde están los fondos, qué protección tienen y qué necesidades de liquidez deberían cubrir.
La educación financiera también puede apoyarse en historias que muestran cómo se toman decisiones bajo presión:
Más allá del formato, la idea es la misma: entender incentivos, riesgos y decisiones antes de poner plata.
Una inflación mensual peor a la esperada no alcanza para explicar toda la economía. Una caída de Nvidia no confirma que terminó la inteligencia artificial. Y una empresa excelente no es automáticamente una buena compra a cualquier precio.
Antes de operar, conviene responder cuatro preguntas: qué negocio estoy comprando, cuánto estoy pagando, qué puede salir mal y qué caída puedo tolerar sin abandonar el plan.
Una cartera aburrida puede cumplir perfectamente su función. Una agresiva puede tener sentido si el horizonte y la tolerancia al riesgo acompañan. Lo que suele salir caro es descubrir el propio perfil después de la primera caída fuerte.
Mente fría, números claros y una cartera que entendamos. No suena tan espectacular como adivinar la próxima acción ganadora, pero es una base mucho más sólida para pasar del ahorro a la inversión.
Aprendé a decidir con tu dinero
Consultá los cursos de la Escuela Argentina de Finanzas Personales sobre carteras, estrategia fiscal e inteligencia artificial para inversores. Ver próximos cursos
Fuente: Del colchón a la Inversión. Canal Mundo Dinero. Link:
Cuando el ruido del mercado tapa la tesis de inversión
Cuando la confianza en un banco depende de sus conexiones
Cuando el mercado castiga, antes de comprar hay que revisar el negocio
Entre el castigo a la IA y el riesgo político argentino
Wall Street, inteligencia artificial y deuda argentina
Con el riesgo país cerca de 1.000 puntos, la pregunta es cuánta caída podés sostener
Mercado de capitales para PyMEs
Una relación que empezó con Cristina y se profundizó con Milei