Cayó el Nasdaq, pero no todo el mercado
Lunes 19 de Octubre 2026

 por Mundo Dinero
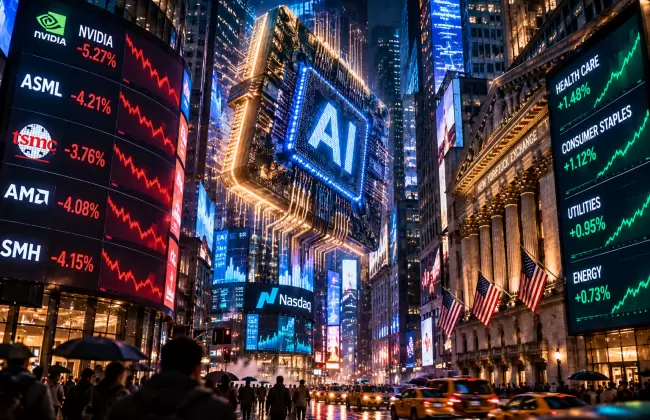
Que baje el Nasdaq no significa que esté cayendo todo el mercado. Y que aflojen los rendimientos de los bonos del Tesoro no implica, necesariamente, que la inflación haya dejado de preocupar. La clave de la semana estuvo justamente ahí: hubo una búsqueda de calidad y una rotación entre sectores, no una salida indiscriminada de todos los activos.
Las dudas sobre el financiamiento de la inteligencia artificial golpearon a las tecnológicas, mientras salud, servicios públicos y consumo defensivo mostraron otra dinámica. En Argentina, en cambio, ni la compra de reservas ni el orden fiscal alcanzaron para despejar el riesgo político que sigue pesando sobre los bonos.
¿Hay oportunidades después de las bajas? Sí, pero no alcanza con comprar algo porque cayó mucho. Hay que distinguir balances, capacidad de financiamiento, valuaciones y horizonte de inversión.
La expectativa de un techo para las tasas largas estaba vinculada, en buena medida, con una posible desaceleración del consumidor estadounidense. Sin embargo, el alivio llegó por un camino distinto: el mercado empezó a cuestionar cuánto crecimiento puede seguir aportando la inversión en inteligencia artificial.
El dato de inflación no había sido favorable. Más allá del índice general, afectado por la energía, la medición que excluye alimentos y energía marcó un 2,7% interanual, frente al 2,6% esperado. La primera reacción fue una suba del rendimiento del Treasury a diez años, que llegó a la zona del 5,33%, antes de retroceder hacia el 5%.
La aparente contradicción tiene una explicación. Si las empresas encuentran dificultades para financiar sus inversiones en infraestructura tecnológica, ese gasto puede desacelerarse. Y hoy la inversión tecnológica tiene un peso muy importante para explicar el crecimiento de Estados Unidos, junto con el consumo.
A eso se sumó una comunicación de la Reserva Federal que el mercado interpretó como menos contundente respecto de una suba inmediata de tasas. Las expectativas de otro aumento se desplazaron desde octubre hacia diciembre.
Una baja de tasas motivada por temor al crecimiento no es lo mismo que una baja acompañada por una inflación controlada. Por eso conviene mirar qué está moviendo a los bonos, no solamente hacia dónde se mueven.
El problema no es que todas las empresas vinculadas con la inteligencia artificial tengan la misma fragilidad. Justamente, la tarea del mercado es separar los casos particulares de un eventual problema sistémico.
Los grandes proveedores de nube, conocidos como hyperscalers, cuentan con negocios establecidos y, en varios casos, niveles de endeudamiento relativamente bajos y acceso al financiamiento en mejores condiciones. No están en la misma situación que las compañías que necesitan levantar capital constantemente para construir centros de datos.
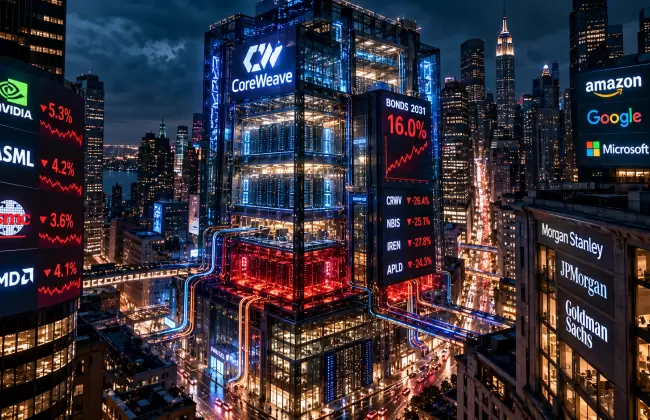
CoreWeave se convirtió en uno de los focos de preocupación. En el análisis se destacó una deuda del orden de US$50.000 millones y rendimientos cercanos al 16% en bonos con vencimiento en 2031. Son niveles que muestran cuánto está exigiendo el mercado para asumir ese riesgo.
La inquietud se extendió a otras neoclouds, como Nebius, IREN y Applied Digital. Estas empresas participan en la construcción de capacidad de cómputo, pero no tienen necesariamente la diversificación ni la generación de caja de los grandes jugadores tradicionales.
Algunas acciones del grupo perdieron más del 25% durante la semana. El golpe también llegó a los semiconductores y, especialmente, a las memorias, un segmento muy cíclico cuya debilidad repercute en mercados como el coreano.
Lo interesante es que las bajas convivieron con resultados muy sólidos de Taiwan Semiconductor Manufacturing Company, TSMC, y de ASML. Es decir, no todo el deterioro de precios respondió a una caída del negocio presente.
El mercado también estaba revisando cuánto pagar por las ganancias futuras, cuánto capital hará falta invertir y cuánto tiempo llevará recuperarlo. Una empresa puede presentar un gran balance y caer si cambian las expectativas o el costo de financiar su crecimiento.
La discusión sobre Anthropic muestra hasta dónde llegan las expectativas. Se mencionaron valuaciones potenciales para una eventual salida a bolsa de entre US$1,5 y US$2 billones. No son precios definitivos de una operación realizada, sino referencias que alimentan el debate sobre cuánto crecimiento ya está descontado.
La comparación con otras empresas de software resultaba llamativa: el conjunto utilizado como referencia tenía una capitalización inferior a la mitad de aquella valuación potencial, pero ingresos combinados aproximadamente cuatro veces mayores.
Eso no demuestra por sí solo que una compañía esté cara o barata. Sí deja claro que el precio exige una expansión extraordinaria del negocio.
Para entender la oportunidad que entusiasma al mercado, conviene separar dos actividades:
Las proyecciones de Mizuho comentadas en el análisis apuntaban a un cambio importante: después de una etapa dominada por el entrenamiento, la inferencia ganaría protagonismo, con un mercado proyectado en torno a US$500.000 millones a US$550.000 millones hacia 2030.
También se planteó una adopción empresarial muy desigual, con grandes compañías que ya destinan más de US$10.000 por empleado a inteligencia artificial, frente a montos mucho menores en empresas medianas y en el promedio general.
La oportunidad es enorme, pero también lo es la inversión necesaria. La presión del gasto de capital sobre el flujo de caja de empresas como Oracle, Google y Amazon explica parte de la inquietud. El punto no es solamente cuánto puede crecer la demanda, sino quién puede financiar ese crecimiento y con qué retorno.
El Nasdaq retrocedió alrededor del 4,5% en la semana analizada y cayó más que el S&P 500. Sin embargo, el Dow Jones avanzó y varios sectores terminaron en positivo.
Un dato ayuda a entender la diferencia: la proporción de acciones por encima de su media móvil de 50 días pasó del 21% al 45%. Es una señal de mayor amplitud, aunque los índices más concentrados en tecnología hayan mostrado debilidad.
No fue, entonces, una semana para hablar de "la bolsa" como si todas las empresas fueran iguales. La diferenciación y la búsqueda de calidad pasaron al centro de la escena.
El petróleo subió cerca del 7% durante la semana. Para las compañías energéticas fue un impulso; para el consumidor, una presión adicional.
Además, el contrato de diciembre llegó a la zona de US$100. Eso sugería que el mercado estaba extendiendo en el tiempo la expectativa de precios elevados, en lugar de descontar una resolución rápida del conflicto bélico.
El problema para el consumo es bastante directo: si los ingresos no acompañan la inflación y las familias utilizan ahorros para sostener el gasto, el margen se achica. El sentimiento del consumidor se encontraba entre los registros más débiles de la serie comentada.
Una baja del petróleo por debajo de US$80 se planteó como un posible alivio para recuperar capacidad de consumo, especialmente si llega al precio de los combustibles.
La política también agrega incertidumbre. Las elecciones estadounidenses de noviembre pueden modificar el equilibrio en el Senado y afectar la agenda geopolítica, el gasto en defensa y las regulaciones sobre tecnología y salud. Una eventual iniciativa de juicio político contra Trump no equivale a una destitución: esta última requiere dos tercios del Senado, una mayoría difícil de conseguir.
Los resultados bancarios fueron mixtos. Los ingresos por intereses mostraron fortaleza, mientras algunas actividades de negociación decepcionaron en un trimestre más flojo para el mercado de bonos.
Dentro del sector, Goldman Sachs mereció una mirada particular. Se destacó un crecimiento del 23% en ingresos y del 29% en resultados, frente a aumentos de ingresos cercanos al 8% en JPMorgan y Citi, y al 2% en Wells Fargo. Aun así, la acción cayó.
La lectura favorable sobre Goldman es una tesis de inversión, no una certeza: el retroceso puede abrir una oportunidad si los fundamentos justifican una mejor valuación. También se recordó que cuenta con CEDEAR, un dato relevante para quienes operan desde Argentina.
En la agenda de resultados, Meta y Tesla aparecían como los principales focos, junto con IBM, Netflix, 3M, General Motors, Philip Morris, Texas Instruments, Procter & Gamble, Honeywell y American Express.
Pero el balance es solamente una parte. En las conferencias con los equipos directivos habrá que prestar atención a:
Hay mucha interdependencia dentro del ecosistema tecnológico. Si una gran plataforma reduce su inversión, el impacto puede trasladarse a fabricantes de chips, proveedores de infraestructura y otras compañías vinculadas.
Hay argumentos para empezar a buscar. Se comentó un informe de Morgan Stanley favorable a aprovechar el temor del mercado, mientras el índice Fear & Greed de CNN había llegado a miedo extremo.
Eso no marca automáticamente un piso. Sí ayuda a entender por qué pueden aparecer rebotes intensos por cambios de posicionamiento, incluso sin novedades favorables en tasas o petróleo. En la apertura comentada, el Nasdaq recuperaba alrededor del 1,3%.
También se destacó una fuerte compra de acciones tecnológicas por parte de inversores minoristas y una valuación del S&P 500 cercana a 18,7 veces las ganancias esperadas a doce meses. El índice estaba aproximadamente un 3% por debajo de su máximo, pero con múltiplos inferiores a los de comienzos de año.
La forma más prudente de jugar esa oportunidad es con calidad. Google, Amazon y Microsoft aparecieron entre las grandes tecnológicas para analizar después de las correcciones. Nvidia fue señalada como una excepción atractiva dentro de una postura más cauta sobre semiconductores y memorias. Algunos negocios de software también mostraron mayor resistencia.
La caída de un sector puede generar oportunidades, pero no vuelve buenas a todas sus empresas. Conviene extremar el cuidado con compañías muy endeudadas, sin ganancias o dependientes de refinanciarse continuamente.
La encuesta de Bank of America a grandes inversores institucionales mostraba una visión relativamente optimista sobre la economía y las acciones, con preferencia por tecnología. Al mismo tiempo, advertía sobre las valuaciones de inteligencia artificial y el aumento de los rendimientos de los bonos.
Los indicadores adelantados de actividad, como PMI e ISM, sostenían una lectura constructiva del crecimiento. Pero eso convivía con un consumidor debilitado y una renta fija golpeada.
Las bajas habían alcanzado a bonos emergentes, corporativos de alto rendimiento, corporativos con grado de inversión, deuda de agencias y Treasuries. En distintas categorías se comentaron pérdidas de entre el 3% y el 7%, con retrocesos del 7% al 8% en tramos largos estadounidenses.
La contracara son mejores rendimientos de entrada. Volvieron a aparecer emisores con grado de inversión y vencimientos entre 2030 y 2033 en la zona del 6% al 7%, además de historias emergentes cercanas al 8% que merecen un análisis crediticio específico.
La posibilidad de asegurar tasas elevadas por varios años resulta interesante si las tasas largas encuentran un techo temporal. Pero no hay que confundir un rendimiento alto con una inversión segura: inflación, duración y calidad del emisor siguen importando.
Brasil llegaba a la elección con una baja superior al 2% medida en dólares. Una parte importante del retroceso provenía del real, que se había depreciado alrededor del 1,8% y había vuelto a superar las cinco unidades por dólar.
Las encuestas comentadas mostraban un estrechamiento de la diferencia entre Lula y Bolsonaro, desde unos seis puntos hacia tres o cuatro. El cierre de campaña también traía anuncios de beneficios y medidas de gasto.
Más allá de las preferencias políticas, el mercado mira el efecto fiscal de esas promesas y cuánto pueden ejecutarse. La comparación con Argentina dejó una observación interesante: un período electoral más corto reduce el tiempo durante el cual la incertidumbre y las decisiones de campaña pueden alterar la economía.
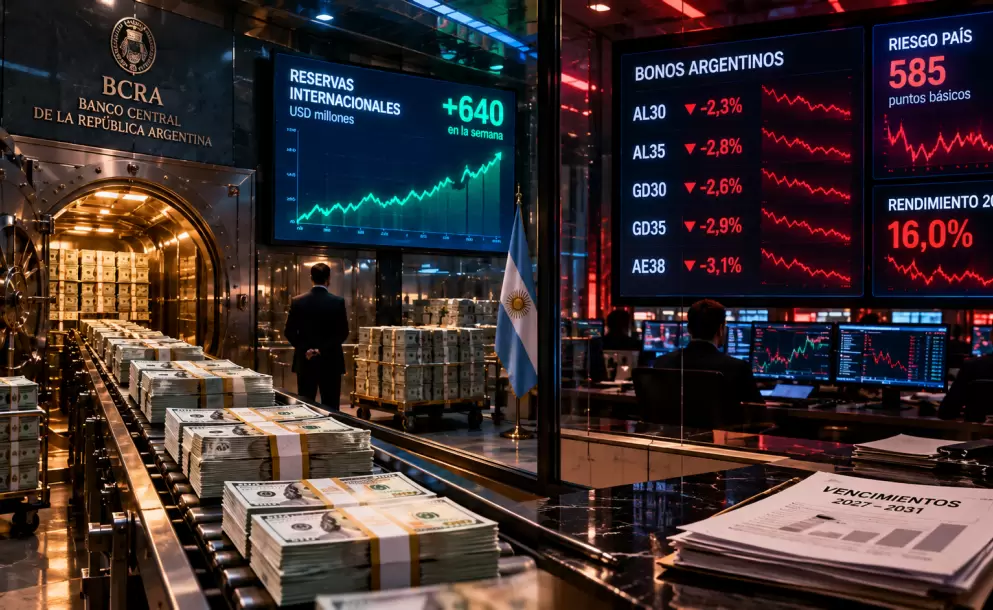
La deuda argentina volvió a mostrar una debilidad difícil de ignorar. Mientras había cierto alivio en la renta fija internacional, los bonos locales retrocedieron alrededor del 1,5%.
Como referencia, el bono 2035 bajo legislación argentina rendía cerca del 11,8%, frente al 10,6% de una alternativa bajo legislación extranjera. El mercado seguía exigiendo una prima importante para financiar al país.
Los contratos de cobertura contra incumplimiento, o CDS, se ubicaban en torno a 700 o 750 puntos básicos. Se comentó una probabilidad implícita de default superior al 20%, una estimación que depende del plazo y de los supuestos utilizados, no una certeza sobre lo que va a ocurrir.
En la comparación con países de calificaciones crediticias débiles, Argentina aparecía por encima de la relación de referencia entre riesgo y rendimiento. Es decir, el mercado pedía más retorno que para varias otras historias de crédito difíciles.
Y esto ocurría pese a señales favorables:
La conclusión es incómoda, pero clara: las mejoras financieras todavía no alcanzaban para compensar el riesgo político percibido. Las reuniones de funcionarios con inversores tampoco habían logrado despejarlo.
El mercado no mira solamente las reservas de hoy. También calcula los pagos que vienen. Entre 2027 y 2031 se comentaron necesidades anuales cercanas a US$30.000 millones, con una participación importante de compromisos con el FMI y acreedores privados.
En ese contexto, el acceso al mercado internacional voluntario de deuda resulta central. Emitir con rendimientos de dos dígitos elevados sería muy costoso, pero depender más del mercado doméstico también tiene límites.
Se mencionaron planes de colocaciones bajo legislación argentina por US$5.000 millones y referencias presupuestarias de hasta US$10.000 millones. Parte de esa emisión serviría para refinanciar vencimientos, no necesariamente para sumar financiamiento neto.
De ahí la discusión sobre swaps y otras alternativas: el Gobierno intenta evitar tanto una presión excesiva sobre las tasas en pesos como una salida al mercado externo a costos difíciles de sostener.
La licitación local más reciente dejó una señal positiva al colocar vencimientos posteriores a las elecciones. Con las restricciones existentes, extender plazos y no seguir concentrando pagos antes de la votación es una decisión prudente.
El estrés no quedó limitado a los bonos soberanos. Se comentaron bajas de entre US$5 y US$9 por cada US$100 de valor nominal en bonos largos de compañías como YPF, Pan American Energy y Pluspetrol, especialmente desde vencimientos de 2032 o 2033.
Los títulos cortos resistieron mejor. En los largos se combinaron la suba de tasas internacionales y el mayor riesgo argentino. Incluso una empresa con buenas perspectivas operativas puede sufrir por duración y por el entorno financiero del país.
El resultado fiscal acumulado mencionado era de aproximadamente 1,2% del PBI de superávit primario y 0,3% de superávit financiero. Es un sostén importante, aunque la disputa con el Congreso por iniciativas de gasto, los vetos y la judicialización mantienen abierto el frente político.
También preocupa la discusión sobre una eventual revisión del Régimen de Incentivo para Grandes Inversiones, RIGI. Para provincias como San Juan, Neuquén, Salta y Córdoba, los proyectos asociados representan una fuente relevante de inversión y crecimiento.
Eso genera una tensión concreta para los gobernadores: cuestionar el régimen puede implicar poner en duda iniciativas que benefician a sus propias economías. San Juan, por ejemplo, fue mencionada por haber accedido a financiamiento externo a tasas consideradas razonables en ese marco.
Hay, además, un cambio interesante en el mapa económico. Algunas provincias vinculadas con energía, minería y grandes proyectos muestran perspectivas diferentes de las del conurbano bonaerense, más ligado a construcción y manufacturas. La inversión empieza a dibujar una Argentina más federal.
El IPC argentino de 1,9% mensual dejó una señal favorable. Para cerrar el año en torno al 30%, el cálculo presentado requería aproximadamente 1,7% mensual durante los tres meses restantes. La tendencia era positiva, aunque ese cierre no estaba garantizado.
En actividad, el próximo dato relevante era el Estimador Mensual de Actividad Económica, EMAE, de agosto. Después de un julio flojo, las estimaciones privadas comentadas anticipaban una recuperación de entre el 1,5% y el 1,9%. La expectativa era que el cuarto trimestre mejorara frente al segundo y al tercero, aunque el inicio de 2027 se proyectaba más moderado.
En acciones, el Merval se ubicaba en una zona cercana a US$1.760, medido al contado con liquidación, considerada un soporte en el análisis. El rebote todavía no encontraba una confirmación equivalente en los bonos.
También se destacó el cambio desde la denominación S&P Merval hacia MSCI Merval, junto con MSCI BYMA Argentina General y modificaciones en la metodología de cálculo.
Lo importante es no confundir dos cosas: un cambio de proveedor o de nombre del índice no modifica la clasificación internacional del mercado argentino. Argentina continuaba en la categoría standalone; no pasaba automáticamente a ser mercado emergente.
Después de tantos movimientos semanales, vale la pena volver al largo plazo. La comparación presentada para un período de treinta años mostraba una pérdida del 53% del poder adquisitivo del dólar y una ganancia real acumulada del 864% para una inversión en el S&P 500.
Son resultados históricos de un período específico, no una promesa para los próximos treinta años. Pero ilustran un problema que en Argentina suele quedar en segundo plano: guardar dólares evita la exposición al peso, no la inflación estadounidense.
El efectivo inmovilizado también pierde capacidad de compra. Invertir implica otros riesgos, pero permite participar en negocios que generan resultados. Para entender esa diferencia, resulta útil la explicación básica sobre qué implica invertir en acciones de Investor.gov.
El desafío es sostener el horizonte cuando aparece volatilidad. Si cada corrección termina en una venta por miedo, es difícil capturar los beneficios de una estrategia de largo plazo. Los aportes periódicos a fondos de retiro en Estados Unidos ilustran una disciplina distinta: invertir de manera constante sin intentar acertar siempre el mejor precio.
La conclusión no es comprar cualquier cosa ni ignorar los riesgos. Es ordenar las decisiones: elegir calidad, revisar cuánto se paga, entender la capacidad de financiamiento y darle a cada inversión el tiempo que necesita. La volatilidad puede abrir oportunidades; la paciencia y los fundamentos ayudan a aprovecharlas.
Fuente: Mercado sin filtro. Canal Mundo Dinero. Link:
Cayó el Nasdaq, pero no todo el mercado
Tasas, bancos y tecnología
Cobrar renta o buscar crecimiento: primero definí para qué es la plata
La concesión más importante del gobierno de Milei
¿Techo de tasas o todavía falta otra suba?
Brasil despega, Wall Street se prueba y Argentina espera
Bonos, tasas y riesgo electoral
Entre el rebote de Brasil y la tentación de comprar la noticia