Bonos, tasas y riesgo electoral
Miércoles 30 de Septiembre 2026

 por Mundo Dinero
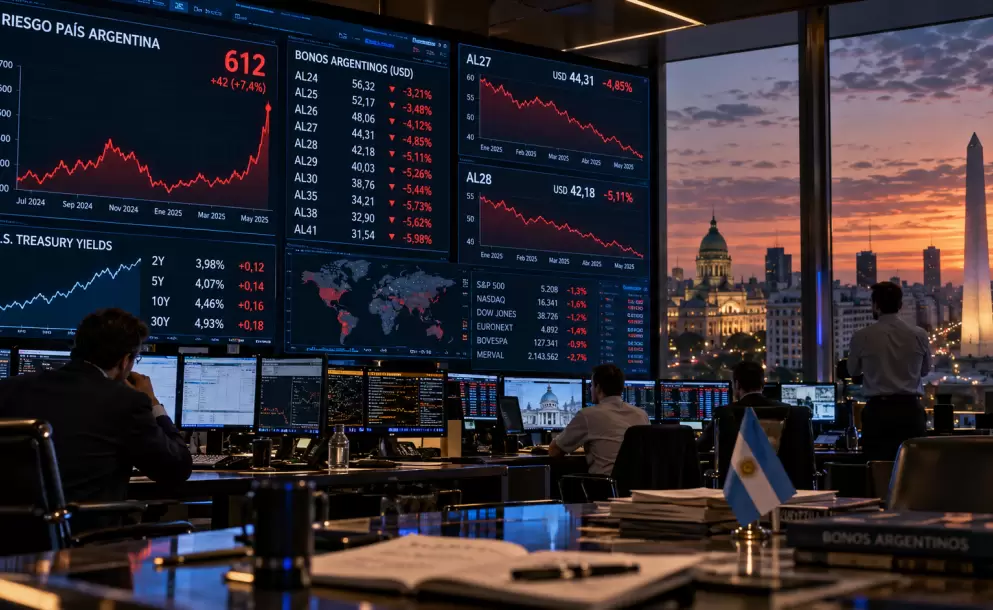
El riesgo país argentino pasó de rondar los 500 puntos a superar los 600 en poco tiempo. Para quien tiene bonos en dólares, la pregunta aparece enseguida: ¿vendo antes de otra caída o aprovecho las tasas que dejaron los precios más bajos?
El inversor no debería decidir mirando solamente la tasa de rendimiento. Importan el vencimiento del bono, cuánto puede moverse su precio, la exposición total de la cartera y, sobre todo, si podrías necesitar ese dinero antes de cobrarlo. Además, esta vez se juntaron dos fuentes de presión: el aumento de las tasas internacionales y la incertidumbre electoral argentina.
La suba del riesgo país no implica que todos los inversores deban vender sus bonos argentinos. Antes de decidir hay que mirar el vencimiento, la duración, cuánto representa esa posición dentro de la cartera y si el dinero puede necesitarse antes del cobro. Los bonos cortos y largos pueden reaccionar de manera muy diferente ante una nueva suba de tasas o del riesgo argentino.
La corrección no fue exclusivamente argentina. Los bonos del Tesoro estadounidense y los fondos diversificados de deuda emergente también sufrieron por la suba de las tasas largas y las expectativas sobre los próximos movimientos de la Reserva Federal. Cuando un activo considerado seguro ofrece más rendimiento, los bonos de países más riesgosos tienen que competir con él, generalmente mediante precios más bajos.
Pero los bonos argentinos cayeron más que los de otros países de la región. Ahí aparece el segundo factor: el mercado empezó a incorporar el riesgo político del próximo ciclo electoral. No se trata únicamente de adivinar quién ganará. Los inversores se preguntan si cualquier gobierno futuro podrá sostener cierto orden macroeconómico y cumplir los pagos de deuda.
También hay un efecto de anticipación. Si muchos esperan volatilidad cerca de las elecciones, algunos prefieren reducir posiciones ahora. Nadie quiere ser el último en salir. El problema es que vender demasiado temprano también tiene un costo: un bono puede rebotar y seguir pagando intereses mientras uno espera afuera.
En la caída analizada, los bonos en dólares de vencimiento más cercano retrocedieron menos que los largos. Algunos títulos del tramo medio, alrededor de 2029, perdieron más de 6% en el mes; entre los más largos hubo bajas cercanas a 9%. Es una diferencia importante para algo que, por su nombre, llamamos renta fija.
La explicación pasa en buena medida por la duración modificada. Es una aproximación de cuánto variaría el precio de un bono si su rendimiento cambiara un punto porcentual, es decir, 100 puntos básicos. Un bono con duración modificada cercana a dos podría bajar alrededor de 2% ante esa suba; uno con duración superior a cinco, cerca de 5%.
No es una fórmula exacta. Las tasas de todos los vencimientos no siempre se mueven igual y la relación entre precio y rendimiento tiene curvatura. Pero sirve para entender por qué dos bonos argentinos pueden reaccionar de manera muy distinta ante la misma noticia.
Antes de buscar el próximo precio objetivo, revisaría tres cosas:
Si la cartera está muy concentrada en deuda soberana argentina, reducir exposición puede ser razonable aun después de una caída. Si la posición es pequeña y podés tolerar las oscilaciones, conservarla puede tener más sentido que intentar acertar exactamente el momento de salida y reingreso. No hay una orden universal de vender todo ni una señal universal de comprar.
El AL27 resulta interesante por su vencimiento cercano y sus flujos. Hay, además, un detalle que puede alterar el rendimiento efectivo de ciertas operaciones: la diferencia entre el dólar MEP utilizado para comprar y el dólar cable en el que se cobran los pagos. En el escenario analizado, esa diferencia hacía que una tasa publicada cercana a 4,4% pudiera resultar bastante mayor para quien efectivamente capturara el canje.
Eso requiere hacer las cuentas con precios y costos reales. El canje no es fijo, y una tasa estimada a partir de él no debe tratarse como una rentabilidad garantizada. Cerca del vencimiento, la demanda de instrumentos que paguen en dólares cable también podría afectar el precio del bono.
El AL28 plantea otra discusión. Su rendimiento resultaba atractivo y el capital a pagar parecía manejable frente al costo político y financiero que tendría un incumplimiento poco después de asumir un nuevo gobierno. De ahí la tesis de que podría pagarse incluso en un escenario electoral complicado.
Ahora bien, creer que se pagará no obliga a comprarlo hoy. Si se espera una etapa de mayor nerviosismo electoral, puede aparecer un mejor punto de entrada. Y aunque el interés acumulado ayude a absorber una baja de precio a lo largo de un año, el susto llega mucho antes si el riesgo país salta en pocas semanas.
En los bonos largos, el problema es todavía más visible: una duración mayor amplifica la respuesta del precio. Por eso, si quisiera asumir riesgo en deuda argentina, miraría primero los vencimientos cercanos antes que apostar a una fuerte recuperación de toda la parte larga de la curva. Una reestructuración eventual tampoco tiene por qué limitarse al bono que vence primero.
La discusión no termina en los soberanos en dólares. Para una cartera en pesos, las alternativas analizadas incluyen instrumentos vinculados a TAMAR, bonos a tasa fija y títulos ajustados por inflación. En dólares aparecen BOPREAL, obligaciones negociables y pagarés privados.
Una tasa atractiva en un bono ajustado por CER no significa automáticamente que sea la mejor oportunidad. En el escenario considerado, algunos instrumentos vinculados a TAMAR ofrecían un margen sobre esa tasa que parecía más interesante que el rendimiento real de ciertos bonos CER.
TAMAR tiene otra característica útil para un período potencialmente volátil: el rendimiento acompaña los movimientos de la tasa de referencia. Si las tasas bajan, cobrará menos; si vuelven a subir, ofrece una adaptación que no tiene un bono a tasa fija. Eso no elimina el riesgo de precio ni vuelve equivalentes a todos los emisores.
Las emisiones corporativas también pueden abrir oportunidades, especialmente cuando los fondos buscan esos instrumentos. Pero una tasa anunciada para una licitación es apenas una referencia hasta conocer las condiciones finales y la negociación posterior.
Los bonos a tasa fija con vencimientos ubicados cerca de la cosecha gruesa se plantearon como una forma de cobrar una tasa en pesos y evaluar luego la dolarización de la cartera. La idea se apoya en que el ingreso estacional de divisas podría aliviar la presión cambiaria durante ese período.
Es una estrategia, no una certeza sobre el dólar. También se analizó un bono más largo con una opción de venta anticipada, o put, que permitiría decidir más adelante si conviene salir según las condiciones previstas para ese título o conservar la tasa fijada hasta su vencimiento. Antes de operarlo, hay que verificar fecha, precio de ejercicio y condiciones concretas del put.
Los BOPREAL de 2028 ofrecen una exposición en dólares con un perfil distinto del soberano tradicional. Las obligaciones negociables, por su parte, permiten elegir riesgo de empresas: se destacó una emisión de YPF con vencimiento largo, pagos periódicos de intereses y rendimiento cercano a 7,5% en ese momento.
Eso no significa que una obligación negociable sea inmune al riesgo país. Cuando empeora el financiamiento argentino, también puede subir el rendimiento exigido a las compañías. La diferencia es que, según el emisor y el título, su precio puede fluctuar menos que el de un bono soberano largo.
Los pagarés en dólares ofrecían tasas más altas, pero allí la pregunta principal es quién debe el dinero y cómo lo va a devolver. Un contrato comercial, un flujo relativamente previsible o un aval pueden cambiar mucho el análisis. No alcanza con comparar el porcentaje de rendimiento.
Tomar caución para comprar más bonos puede aumentar el rendimiento de una posición. Se plantearon tanto combinaciones de bonos cortos como estrategias apalancadas sobre AL27 o BOPREAL. En algunos casos, el costo de financiarse era bastante menor que la tasa esperada del activo comprado.
Pero la diferencia entre ambas tasas no es ganancia gratis. Si cae el precio de la garantía, puede hacer falta aportar capital adicional o vender en un mal momento. Cuanto mayor es el apalancamiento, menor es el margen para equivocarse. Es una herramienta para carteras que pueden absorber esos llamados de margen, no una manera de convertir un bono riesgoso en uno conservador.
Otra estrategia para seguir de cerca es el sintético dólar linked: combinar un bono vinculado al dólar oficial con una venta de futuros al mismo vencimiento para fijar una tasa en pesos. Su atractivo aparece cuando los precios de ambos mercados se desarbitran, algo que puede ocurrir cuando crece la demanda de cobertura cambiaria. También exige calcular garantías, costos y fechas con precisión.
Las tasas estadounidenses atraviesan casi todas las decisiones de inversión global. Presionan las valuaciones de compañías que necesitan mucho capital, afectan sectores sensibles al financiamiento y hacen que las proyecciones de ganancias merezcan una revisión más cuidadosa.
Nvidia destacó por la fortaleza de su negocio y la ampliación anunciada de su programa de recompra de acciones. La señal es potente: la compañía plantea sostener inversiones grandes y, al mismo tiempo, destinar dinero a recomprar acciones. De todos modos, una empresa extraordinaria no es automáticamente una compra extraordinaria a cualquier precio.
Entre las grandes tecnológicas, Google y Amazon aparecían como alternativas interesantes por sus precios de entrada en ese momento. En Amazon se sumaba la observación técnica de cómo había reaccionado históricamente al acercarse a una media de largo plazo. Ese tipo de referencia puede ayudar a ordenar una operación, aunque no sustituye el análisis del negocio.
Incluir un CEDEAR ligado al S&P 500 amplía la cartera, pero no neutraliza una apuesta tecnológica: el índice tiene un peso importante de grandes empresas de ese sector. Si ya tenés Google y Amazon, agregar el índice aumenta también la exposición indirecta a tecnología.
La posible compra de Monzo, un banco digital británico, mostraba una oportunidad de expansión para Nubank. Sin embargo, el mercado castigó la acción. La discusión no era solamente si entrar en otro país era una buena idea, sino cuánto pagaría y con qué dinero.
Una oferta percibida como elevada y la posibilidad de emitir acciones para financiarla inquietaron a los inversores. Si una empresa vende acciones cuando el mercado considera que todavía tienen mucho potencial, los accionistas actuales pueden cuestionar esa decisión. A eso se sumaban las elecciones brasileñas como fuente inmediata de volatilidad. La operación estaba en discusión, no cerrada.
Comparar el PER proyectado de cada sector con sus promedios históricos sirve para encontrar preguntas interesantes, no respuestas automáticas. Una valuación futura aparentemente baja depende de que se cumplan las ganancias previstas. Si las proyecciones fallan, cambia toda la comparación.
En las apuestas más agresivas aparecieron la energía nuclear, los semiconductores fotónicos y la infraestructura para inteligencia artificial. El atractivo está en la demanda y en contratos anunciados con grandes compañías. El riesgo está en ejecutar los proyectos a tiempo y financiar inversiones enormes. Contratos prometedores no equivalen todavía a ingresos cobrados ni a ganancias.
Entre las acciones locales, YPF sobresalía por su desempeño frente a un mercado mayormente en baja y por las expectativas ligadas a sus resultados y a Vaca Muerta. Puede ser una empresa interesante a largo plazo y, al mismo tiempo, sufrir caídas fuertes por el clima electoral, el petróleo o el mercado argentino en general.
Ahí aparece una diferencia esencial con los bonos de vencimiento cercano: una acción no tiene una fecha en la que te devuelven el capital a un valor pactado. Quien no quiera atravesar la volatilidad electoral puede preferir esperar, aunque le guste la compañía. Quien compre ahora tiene que aceptar que acertar con el negocio no garantiza acertar con el precio de entrada.
La inversión también tiene una dimensión impositiva. En la conversación se analizó la adhesión de personas humanas a una declaración jurada simplificada de Ganancias dentro del régimen llamado Ley de Inocencia Fiscal, junto con una fecha de presentación entonces prevista para el 13 de octubre. Antes de actuar, corresponde comprobar el calendario y la reglamentación vigentes para el período que te corresponda.
El beneficio central explicado fue el llamado tapón fiscal: una vez cumplidas las condiciones de presentación y pago, la administración tributaria quedaría limitada para ajustar determinados períodos anteriores. Además, la declaración simplificada pediría menos información patrimonial y de consumo que la modalidad tradicional.
Los cambios comentados ampliaban el universo de personas humanas que podrían adherir al quitar límites previos de ingresos y patrimonio. Se señalaron exclusiones para grandes contribuyentes notificados como tales y funcionarios públicos. Un monotributista o una persona en relación de dependencia también podría tener una renta financiera que requiera analizar su situación frente a Ganancias; estar en esas categorías no decide por sí solo la adhesión.
Una consecuencia importante del régimen es el tratamiento de ciertas presunciones que el fisco usaba para atribuir dinero detectado al período más reciente. Según la explicación analizada, la adhesión puede dificultar que se grave como ingreso actual dinero cuyo origen temporal el fisco no logra probar.
Pero eso no convierte cualquier ingreso de fondos en dinero libre de preguntas. Si existen facturas, movimientos o registros que muestran que se generó en el período fiscalizado, hay trazabilidad. Y las normas de prevención de lavado de dinero siguen aplicándose: una entidad financiera puede pedir documentación o reportar una operación sospechosa.
También importa la forma de utilizar los fondos. Se habló de dinero depositado en una cuenta del sistema financiero argentino y de ciertas operaciones inmobiliarias debidamente documentadas. Mantener efectivo guardado y depositarlo son situaciones distintas desde el punto de vista operativo y de control.
El ejemplo planteado fue una declaración con diez millones de pesos de impuesto determinado y una diferencia detectada de cuatro millones. Aunque cuatro millones representa 40%, se explicó que el régimen contempla un umbral absoluto inferior a cinco millones para evaluar si una discrepancia es significativa. También se mencionaron un umbral porcentual de 15% y un límite superior vinculado con montos que pueden configurar evasión tributaria.
Otra novedad relevante es la posibilidad de rectificar y pagar impuesto e intereses aun después de una determinación, dentro del plazo previsto, sin perder necesariamente el tapón fiscal. Eso no quiere decir que las diferencias no cuesten nada: significa que corregirlas bajo las condiciones legales puede preservar el beneficio.
Por último, el orden de los hechos cuenta. Si ya comenzó una fiscalización de períodos anteriores antes de que quede aplicada la protección del régimen, presentar después la declaración no la borra automáticamente. Por montos, documentación, plazos y riesgos antilavado, este es un tema para revisar con un contador antes de mover fondos o presentar una declaración.
Si tuviera que quedarme con un criterio, sería este: no confundir una tasa alta con una oportunidad adecuada para cualquier cartera. En los bonos soberanos largos, una nueva suba del riesgo país puede producir pérdidas de precio importantes. En los cortos, el flujo y la menor duración dan más margen, pero no eliminan el riesgo argentino.
Una cartera muy concentrada merece una decisión distinta de una posición pequeña que se puede conservar hasta el vencimiento. Y una estrategia con caución merece un control de riesgos distinto de una compra sin deuda. El próximo movimiento del mercado es incierto; cuánto riesgo podés sostener sin verte obligado a vender debería estar bastante más claro.
Convertí tus decisiones de inversión en una estrategia
Encontrá cursos de la Escuela Argentina de Finanzas Personales para empezar en bolsa o profundizar en carteras y trading. Ver los cursos
Fuente: ¿Qué hacemos con los pesos?. Canal Mundo Dinero. Link:
¿Conviene vender bonos argentinos cuando sube el riesgo país?
No existe una respuesta única. Depende del vencimiento, la duración del bono, el tamaño de la posición, el horizonte de inversión y la necesidad de liquidez. Un bono largo puede sufrir variaciones de precio mucho mayores que uno próximo al vencimiento.
¿Por qué los bonos largos caen más cuando sube el riesgo país?
Porque suelen tener mayor duración. Cuanto mayor es la duración de un bono, mayor puede ser la sensibilidad de su precio frente a cambios en la tasa de rendimiento exigida por el mercado.
¿Qué diferencia hay entre AL27 y AL28?
Tienen distintos vencimientos, flujos y sensibilidad al riesgo. En el análisis del programa, el AL27 se destacó por su vencimiento más cercano, mientras que el AL28 ofrecía un rendimiento mayor a cambio de atravesar un período de mayor incertidumbre.
¿Qué alternativas existen a los bonos soberanos?
Entre las alternativas analizadas aparecen instrumentos vinculados a TAMAR, BOPREAL, obligaciones negociables, pagarés privados y CEDEARs. Cada uno tiene riesgos de tasa, crédito, liquidez y moneda diferentes.
Si la actividad no responde, el costo llega a las urnas
Tasas, IA y riesgo argentino
Elecciones 2027 y cartera
Financiarse a tiempo puede ser la diferencia entre avanzar o frenar una obra
De emblema industrial al borde del cierre, y ahora una segunda oportunidad
Cuando el flujo se va afuera, hay que entender por qué
Petróleo que se calma, Fed firme: ¿vuelve el apetito por riesgo?
Tasas, riesgo y cartera