Entre el rebote de Brasil y la tentación de comprar la noticia
Viernes 09 de Octubre 2026

 por Mundo Dinero
Sube Brasil, bajan los bonos, se mueve el riesgo país y aparece la pregunta de siempre: ¿entro ahora o ya llegué tarde? El problema no es leer noticias. El problema es convertir cada titular en una orden de compra o de venta.
Antes de preguntarte qué activo comprar, necesitás entender qué cambió, cuánto de ese cambio ya está en el precio y qué riesgo estás dispuesto a asumir. Una misma oportunidad puede tener sentido para una cartera agresiva y ser una mala decisión para alguien que necesita esa plata en pocos meses.
Brasil, la renta fija en dólares, los fondos comunes de inversión y hasta el ahorro para las vacaciones sirven para trabajar esa idea. No hay una cartera que sea buena para todos. Hay instrumentos que encajan, o no, con tu objetivo, tu plazo y tu perfil.
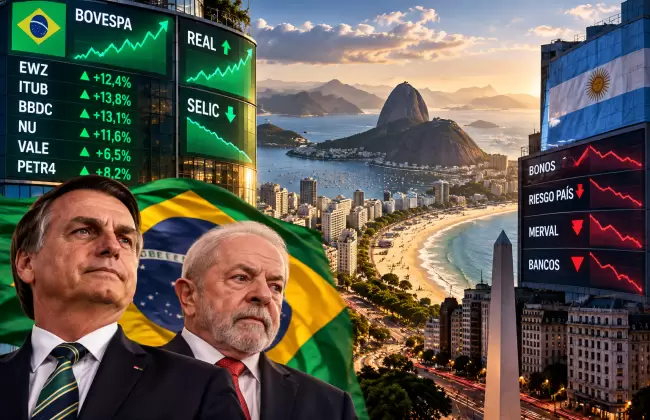
En el escenario analizado, el riesgo país argentino había pasado de alrededor de 630 puntos a la zona de 588, acompañado por un rebote de bonos y acciones. La sorpresa electoral en Brasil aparecía como uno de los factores que ayudaban a explicar ese movimiento.
También se discutían una inflación mensual de la Ciudad de Buenos Aires del 1,8% y un comienzo de octubre con un ritmo de compras de divisas del Banco Central superior al del inicio del mes anterior. Son datos relevantes, pero no conviene sacar una conclusión de inversión mirando uno solo.
Una eventual baja del riesgo país hacia 400 puntos se planteaba como una posible ventana para volver a los mercados y aliviar vencimientos de 2027. Eso era un escenario a considerar, no una garantía ni un resultado asegurado.
El mercado reaccionaba favorablemente a un resultado de primera vuelta que mejoraba las expectativas de Flávio Bolsonaro frente a Lula. La interpretación era que un gobierno más alineado con la orientación económica argentina podía favorecer vínculos comerciales y, eventualmente, una mayor apertura dentro del Mercosur.
También se planteaba una lectura geopolítica más amplia, vinculada con el alineamiento de países de la región con Estados Unidos. Pero una hipótesis política no alcanza para justificar cualquier precio: todavía quedaba un balotaje y el escenario podía cambiar.
Las subas fueron especialmente fuertes en algunos papeles financieros. PagBank, identificado con el ticker PAGS, se mencionaba como ejemplo de un movimiento de hasta el 22%. Cuando ves un salto así, la tentación es comprar porque "se está escapando". Justamente ahí vale frenar.
Para la inflación nacional se manejaban estimaciones cercanas al 1,9% o 2% mensual. El petróleo próximo a US$90 aparecía como una presión adicional sobre combustibles y costos, aun cuando existieran mecanismos para suavizar el traslado inmediato a los precios.
Al mismo tiempo, el mercado empezaba a mirar el siguiente ciclo electoral argentino: elecciones provinciales, discusión sobre las PASO y posibilidades de continuidad del gobierno. Los activos no esperan al día de la votación para incorporar esos riesgos.
Había, además, una preocupación económica concreta: la reactivación del crédito y de la actividad no estaba avanzando con la fuerza esperada. Si a eso se suman tensiones de tasas y mayor incertidumbre política, una cartera puede sentirlo mucho antes de que llegue una noticia definitiva.
La enseñanza es sencilla: un rebote no necesariamente cambia toda la tendencia, y una buena noticia no elimina los riesgos que ya existían. Los precios y las tasas mencionados son referencias del escenario analizado, no cotizaciones vigentes.
El famoso "depende" no es una forma de esquivar la respuesta. Depende, primero, de cómo tenés exposición a Brasil.
Si ya acumulaste una ganancia y tu perfil es más prudente, una alternativa es recortar una parte de la posición o cerrar la exposición antes del balotaje. Después, si se confirma un escenario favorable, podés volver a evaluar la entrada.
¿Te podés perder la primera parte de otra suba? Sí. Ese es el costo de esperar más información. A veces vale la pena "pagar peaje": comprar más caro, pero con una incertidumbre menos. Eso no garantiza que el activo siga subiendo, aunque sí puede hacer que la decisión encaje mejor con tu tolerancia al riesgo.
Para alguien agresivo, mantener o incorporar exposición antes de la elección podía tener sentido como apuesta al resultado. Para alguien conservador, esperar era una opción razonable. No son recomendaciones contradictorias: son respuestas para perfiles distintos.
También hay que pensar el escenario contrario. Si el resultado final no coincide con lo que el mercado empezó a descontar, parte de la suba puede devolverse. En América Latina, un mes puede cambiar mucho el panorama electoral.
La propuesta planteada utilizaba EWZ como base y sumaba tres compañías para aumentar la exposición a sectores específicos:
Activo Peso propuesto Idea de inversión EWZ 40% Exposición amplia al mercado accionario brasileño. Nubank, NU 20% Participación en el sector financiero y su potencial crecimiento. Petrobras 20% Exposición al petróleo y a posibles cambios en la política de la empresa. Vale 20% Exposición minera, especialmente al hierro y al ciclo de commodities.
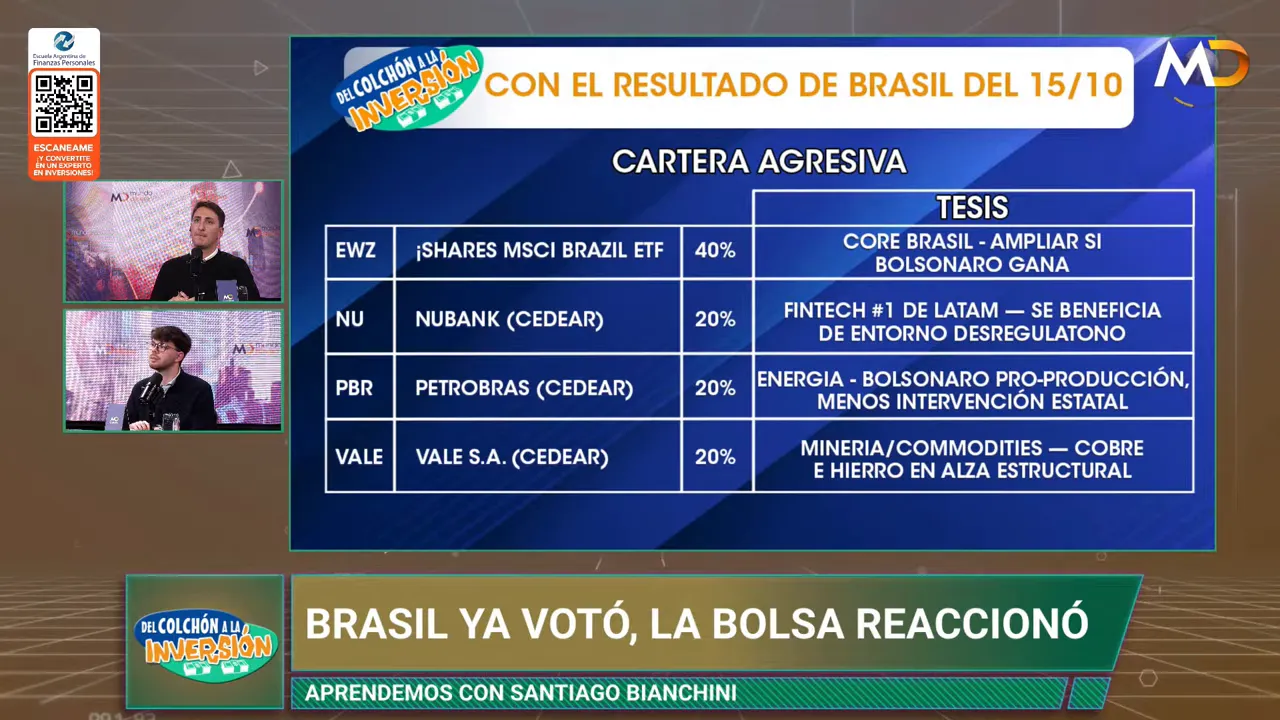
La tesis para Nubank era que el sector bancario podía beneficiarse de un escenario político y económico favorable. Petrobras agregaba exposición energética, mientras que Vale permitía combinar la apuesta a Brasil con una eventual mejora del ciclo de materias primas.
En Petrobras hay un punto importante: tener participación privada no implica dejar de estar bajo control estatal. La posibilidad de una gestión menos intervencionista se planteaba como un factor de revaluación, no como algo ya realizado.
EWZ aporta diversificación entre empresas, pero esta sigue siendo una cartera concentrada en Brasil. No deja de ser agresiva por incluir un ETF.
También aparecía XP como una alternativa de exposición al negocio financiero brasileño, con acceso mediante CEDEAR. La idea era participar en una plataforma ligada al mercado de inversiones local, donde muchas compañías no tienen una cotización equivalente en Nueva York.
Para petróleo se comparaba Vista Energy con ExxonMobil y Chevron. Vista tiene una vinculación relevante con el comercio exterior, pero no queda aislada del riesgo argentino. La preferencia por ExxonMobil o Chevron respondía a una evaluación de riesgo y beneficio: buscar exposición al petróleo sin concentrar, además, la apuesta en el contexto electoral local.
El criterio útil no es elegir la empresa que más aparece en las noticias. Es identificar qué riesgo querés tomar y cuáles estás sumando sin darte cuenta.
Otra propuesta combinaba bonos corporativos de Google, Microsoft y Amazon con una posición muy corta en letras del Tesoro estadounidense. Para esta última se mencionaba un plazo cercano a dos meses y un rendimiento algo superior al 4% anual en ese momento.
La elección de las grandes tecnológicas se apoyaba en su solidez, generación de caja y calidad de los indicadores financieros. Microsoft no se elegía por una noticia puntual, sino por la empresa y el rendimiento del bono.
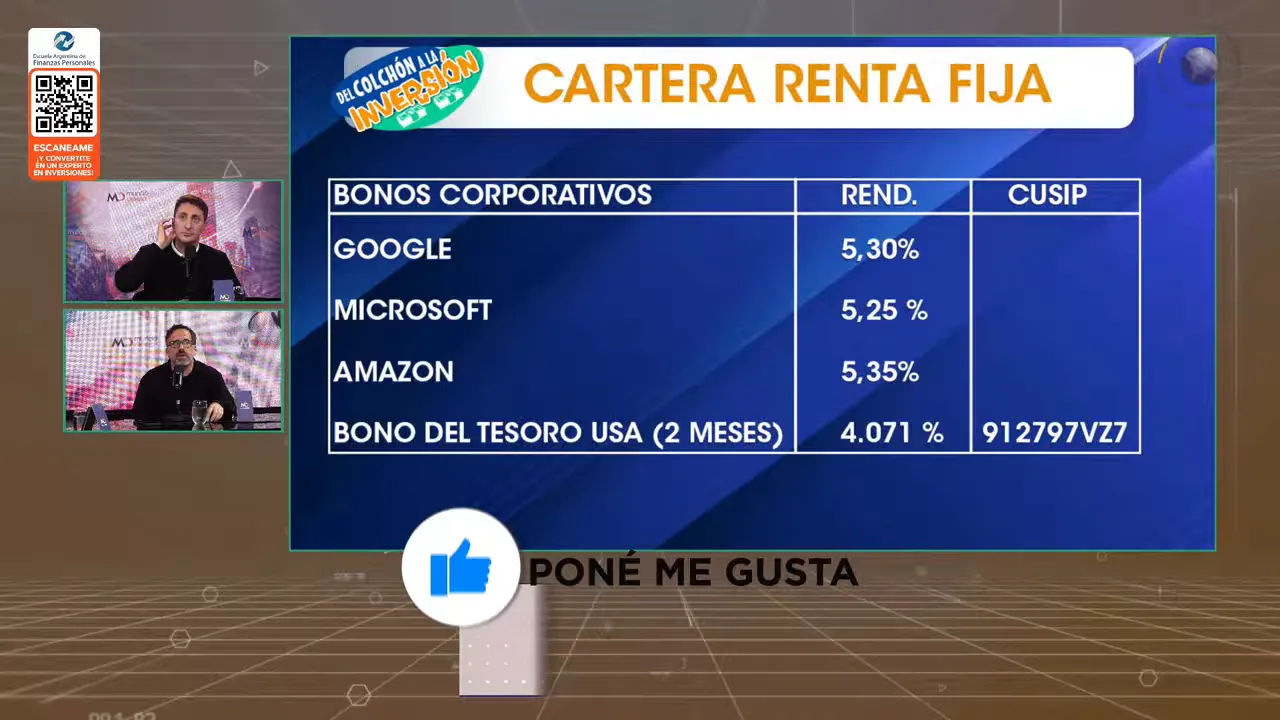
La propuesta dejaba afuera deuda argentina porque, a los precios del escenario analizado, se prefería el riesgo de esos emisores internacionales. Se contrastaba esa elección con obligaciones negociables locales, BOPREAL y bonos soberanos.
Eso no significa que cualquier bono de una gran compañía sea automáticamente conservador. Una buena empresa también puede emitir deuda de muy largo plazo, y ese plazo puede traer fuertes variaciones de precio.
Renta fija no quiere decir precio fijo. Quiere decir que las condiciones de pago están definidas por el instrumento, sujetas al cumplimiento del emisor.
Supongamos que un bono cuesta US$100 y dentro de un año paga US$110. Su rendimiento es del 10%. Si el mercado pasa a exigir un 12%, ese mismo pago futuro tiene que comprarse más barato para ofrecer el nuevo rendimiento.
En este ejemplo simplificado, el precio tendría que bajar a aproximadamente US$98,21: US$110 dividido por 1,12. No cambió el pago prometido. Cambió lo que alguien está dispuesto a pagar por él.
Por eso se elegía un vencimiento muy corto para la porción del Tesoro estadounidense: reducir la exposición a una eventual suba de tasas.
TLT sirve para entender el contraste. Es un ETF de bonos del Tesoro de largo plazo, no un bono individual. Aunque el emisor sea Estados Unidos, su cotización puede caer con fuerza cuando aumentan las tasas. La calidad crediticia y el riesgo de precio son dos cosas distintas.
Para comprar los bonos internacionales mencionados se planteaba utilizar una cuenta con acceso al mercado estadounidense. Algunos bonos individuales pueden exigir montos mínimos elevados, incluso de US$100.000 según la emisión o la plataforma. Un ETF de bonos puede facilitar el acceso con menos capital, pero no reproduce exactamente la experiencia de mantener un bono específico hasta su vencimiento.
Desde Argentina también hay que mirar el costo de pasar al dólar cable y su diferencia respecto del dólar MEP. Si esa brecha se achica después de entrar, puede afectar el resultado medido en la moneda desde la que partiste.
Y después están los impuestos. No alcanza con mirar la tasa publicada:
Algunas obligaciones negociables y títulos locales pueden tener tratamientos fiscales diferentes de los activos del exterior. No corresponde generalizar una exención ni una obligación sin revisar el instrumento, la normativa vigente y tu situación patrimonial. La consulta útil es con un contador que conozca inversiones.
Los Treasuries son títulos de deuda del Tesoro de Estados Unidos. Al comprarlos, le prestás dinero al gobierno estadounidense y recibís los pagos que correspondan según el tipo de título.
Las letras de corto plazo, o Treasury bills, suelen adquirirse a descuento y pagar su valor nominal al vencimiento. Otros títulos pagan cupones periódicos. Para consultar las características oficiales de cada categoría, podés revisar los instrumentos del Tesoro estadounidense.
La distinción entre corto y largo plazo es central. Se mencionaban TLT para el tramo largo y SHY para bonos de aproximadamente uno a tres años. Ambos son ETF: agrupan títulos y mantienen una estrategia de inversión, no son un único bono con una fecha de cobro personal.
Estados Unidos emite deuda para financiar sus necesidades. La Reserva Federal, por su parte, conduce la política monetaria e influye sobre las condiciones financieras. Son funciones relacionadas, pero no son lo mismo.
El mandato dual de la Fed combina máximo empleo y estabilidad de precios. Su objetivo de inflación de largo plazo es del 2% anual, una escala muy distinta de un dato mensual argentino. La propia institución explica estos objetivos en su información sobre política monetaria.
Cuando las condiciones monetarias se vuelven más restrictivas, financiarse puede resultar más caro. Si se flexibilizan, pueden favorecer el crédito y la valuación de activos. También se discutía el quantitative easing, o expansión cuantitativa: compras de activos por parte del banco central para aportar liquidez. Emitir deuda fiscal no equivale, por sí solo, a aplicar ese mecanismo.
Otro concepto era M2, un agregado monetario que reúne dinero y distintos depósitos e instrumentos líquidos. M2 mide una parte de la oferta monetaria; no es el nombre del mandato dual.
Se planteaba como hipótesis que, ante una demanda insuficiente de deuda, la Fed pudiera volver a aportar liquidez mediante compras. Es una visión sobre lo que podría ocurrir, no un mecanismo automático. Tampoco permite concluir que la inflación subirá o bajará sin analizar actividad, demanda de dinero y condiciones económicas.
El rendimiento de los Treasuries funciona como una referencia para comparar inversiones. Si un instrumento de alta calidad crediticia ofrece una tasa atractiva, otros activos tienen que justificar por qué vale la pena asumir un riesgo adicional.
Eso repercute sobre acciones, bonos corporativos, deuda de países emergentes y metales. No quiere decir que todos se muevan igual, pero sí que cambia la vara con la que se evalúan.
También se discutía el carry trade vinculado con Japón: financiarse a tasas bajas e invertir en activos de mayor rendimiento en otros mercados. Si cambia el costo de financiamiento o deja de convenir la operación, el desarme puede generar ventas y volatilidad. Es un riesgo de flujos internacionales que conviene seguir, sin asumir que necesariamente desembocará en una crisis.
¿No sería mejor comprar GLD que bonos? La pregunta parece una comparación de rendimiento, pero primero hay que entender qué ofrece cada activo.
Un bono puede pagar intereses y devolver capital bajo condiciones determinadas. El oro no paga cupón ni dividendo: el resultado depende de su precio de compra y de venta.
Cuando la renta fija ofrece tasas más altas, aumenta el costo de oportunidad de tener un activo que no genera ese flujo. Por eso una suba de tasas puede quitar atractivo al oro y también a otros activos de riesgo.
Una posición en metales podía plantearse con un horizonte largo y una expectativa de futuras condiciones monetarias más flexibles. Pero no era un reemplazo directo de una letra corta del Tesoro. El oro puede moverse en un día lo que un instrumento de corto plazo fluctúa en un período mucho mayor.
La plata agrega todavía más volatilidad. Si tu prioridad es preservar dinero que vas a usar pronto, no confundas una posible cobertura de largo plazo con estabilidad diaria.
La idea de un fondo vacacional no era hacer una diferencia extraordinaria entre octubre y enero. Era organizar el ahorro durante todo el año, sumar aportes y llegar al viaje con una cartera pensada para ese gasto.
Un ejemplo era separar el 20% del ahorro y destinarlo regularmente a ese objetivo. No tiene que ser ese porcentaje para todos: lo importante es convertirlo en una decisión sostenida y no en lo que sobra después de gastar.
Después vienen dos preguntas: ¿cuándo necesitás la plata y en qué moneda vas a pagar? Un viaje por Argentina y uno al exterior no presentan exactamente el mismo problema.
Estas tasas describían aquel momento y no son promesas de rentabilidad. Además, un fondo no necesariamente tiene un rendimiento contratado: su resultado depende de los activos que contiene y de sus precios.
Con una TAMAR cercana al 24,5%, la rama TAMAR más 8 se ilustraba en torno al 32,5% anual. Pero comparar las ramas de un bono dual exige revisar su fórmula exacta, fechas de cálculo y condiciones de emisión. No alcanza con sumar números de una placa.
También hay una diferencia importante para el viaje al exterior: el CER ajusta por inflación argentina, no por el dólar ni por el euro. Puede ayudar a preservar poder adquisitivo local, pero no garantiza el presupuesto internacional.
Un bono dollar linked sigue la cotización del dólar oficial y, según sus condiciones, se liquida en pesos. No equivale a tener dólares disponibles.
Si reaparecen restricciones cambiarias y se amplía la brecha, podés cobrar una cantidad de pesos ajustada por el oficial que no alcance para comprar los mismos dólares en el mercado al que realmente tenés acceso.
El ejemplo extremo planteaba un dólar oficial de $400 y uno paralelo de $800. Cobrar al primero no permite comprar al segundo la misma cantidad de moneda extranjera. Esa diferencia es el riesgo de brecha.
La operación también puede beneficiarse si ocurre una devaluación del oficial. Pero apostar a ese movimiento no es lo mismo que eliminar el riesgo cambiario. Para vacaciones, además, un vencimiento posterior al viaje obliga a considerar el precio de venta anticipada y la liquidez del instrumento.
"Tengo un fondo de bonos hace nueve meses y viene para atrás." Antes de decidir si salir, hay que saber qué compró ese fondo. El nombre comercial no alcanza.
Un fondo de bonos argentinos puede tener deuda soberana, obligaciones negociables o una combinación. Si predominan títulos estatales, el riesgo político y soberano tiene un peso importante. Si predominan corporativos, hay que revisar emisores, calidad crediticia y sensibilidad a las tasas.
En el contexto analizado, las restricciones para determinadas personas jurídicas podían retener flujos dentro del mercado local. Esa demanda ayudaba a explicar por qué algunas ON rendían tasas parecidas a las de emisores internacionales, pese a tener riesgos distintos.
Que dos bonos rindan lo mismo no significa que sean equivalentes. Hay que preguntar qué riesgo se está pagando y si el rendimiento compensa asumirlo.
La información del fondo es pública. Podés buscar el factsheet en la plataforma de tu agente, en la administradora o consultar información de la Cámara Argentina de Fondos Comunes de Inversión.
Los puntos para revisar son:
La sociedad gerente decide las inversiones dentro del reglamento. La depositaria cumple la función de custodia. Pueden pertenecer al mismo grupo económico, pero tienen funciones y entidades diferenciadas. Los costos asociados afectan el resultado de la cuotaparte.
En los fondos de acumulación, los intereses recibidos normalmente se reinvierten. Si una ON paga un cupón, el administrador puede volver a comprar ese bono o destinar el dinero a otro activo permitido.
Vos no ves necesariamente un depósito separado en tu cuenta: ese ingreso forma parte del patrimonio del fondo y se refleja junto con las variaciones de precios y los costos.
Por eso no es lo mismo tener un FCI que un bono individual. Con el bono podés identificar un flujo de pagos y un vencimiento, siempre sujeto al cumplimiento del emisor. Con el fondo, la cartera se administra y puede cambiar; no tenés el mismo calendario personal de cobro.
Salir porque bajó o quedarse porque "algún día vuelve" son dos decisiones incompletas. Primero revisá si el instrumento sigue sirviendo para el objetivo con el que lo compraste.
Una alternativa planteada era evaluar obligaciones negociables locales cortas, con plazos inferiores a unos 24 meses, incluso mediante licitaciones. El objetivo era definir mejor cuánto, cuándo y de qué manera se cobraría.
Eso puede reducir la sensibilidad a tasas y ordenar el flujo, pero no elimina el riesgo de crédito, el riesgo argentino ni la posibilidad de vender a un precio menor antes del vencimiento.
Para un perfil más agresivo, se planteaba extender duración hacia bonos de 48 o 60 meses. Si los rendimientos exigidos bajan, una mayor duración puede beneficiar más al precio. Si suben, el efecto puede ser el contrario.
Dentro de la deuda soberana argentina se mencionaban AL41, GD38 y GD35 como ejemplos para una apuesta más agresiva asociada a un escenario político favorable. No eran sustitutos de una cartera conservadora.
Otra estrategia era reunir bonos de los extremos de la curva: una parte corta, orientada al flujo y a menor sensibilidad, y otra larga, con mayor potencial de variación de precio. Esta estructura se conoce como barbell.
El ejemplo discutido combinaba AO27 y AL41. La lógica era equilibrar funciones diferentes dentro de la cartera, no suponer que el promedio de sus rendimientos eliminaba el riesgo.
En cualquier variante, el orden es el mismo: primero el emisor, después el plazo y recién entonces la tasa. Una tasa atractiva no sirve si no comprendés de dónde sale ni qué puede impedir el pago.
Antes de mover la cartera por una noticia, hacete estas preguntas:
Para profundizar conceptos, las lecturas sugeridas incluían el trabajo de John Murphy sobre análisis técnico, El inversor inteligente de Benjamin Graham y El patrón Bitcoin, que también desarrolla la discusión sobre el patrón oro. La gran apuesta sumaba una referencia audiovisual para pensar riesgos financieros.
Invertir sin correr detrás de la noticia no es desentenderse de lo que pasa. Es darle a cada noticia el lugar que corresponde dentro de un plan. A veces ese plan pide comprar; otras veces, recortar, esperar o simplemente no hacer nada. La mejor decisión no es la más rápida: es la que entendés y podés sostener.
Formate en acciones y CEDEARs
Consultá el curso intermedio de la Escuela Argentina de Finanzas Personales y sus opciones de inscripción. Ver el curso intermedio
Fuente: Del Colchón a la Inversión. Canal Mundo Dinero. Link:
Tener patrimonio no es lo mismo que tener liquidez
Una marca histórica en crisis
Brasil, bonos y un mercado que ya no se mueve como antes
Brasil festeja, Argentina sigue en alerta
Tasas, dólar y cobertura
Tres filtros para no invertir en piloto automático
La nueva etapa de Messi
Bonos, tasas y riesgo electoral