Brasil despega, Wall Street se prueba y Argentina espera
Martes 13 de Octubre 2026

 por Mundo Dinero
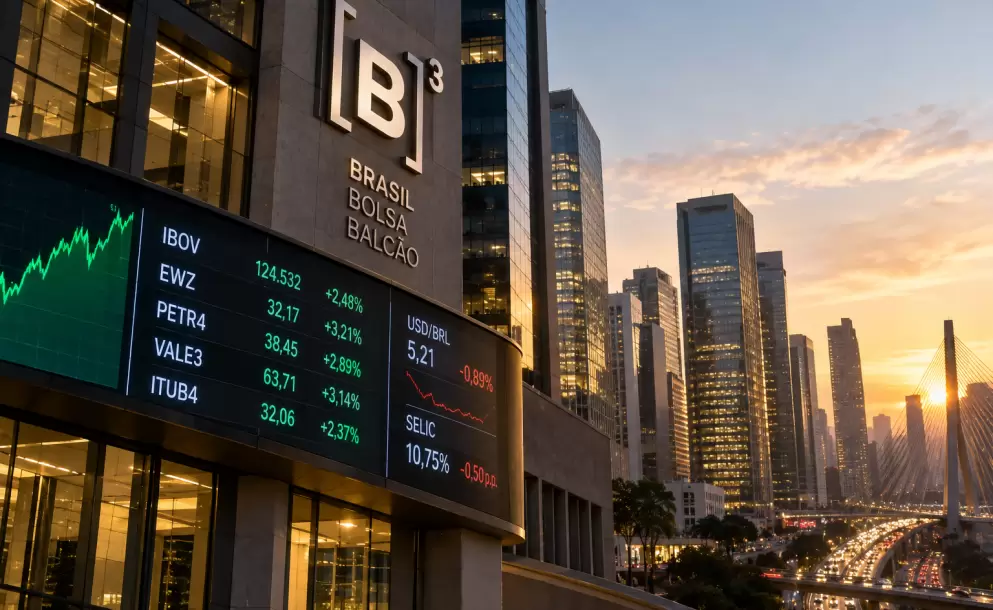
Brasil recibió un impulso electoral que se trasladó a las acciones, al real y a los bonos. Wall Street recuperó terreno, pero con una rotación importante entre sectores y una temporada de resultados que va a poner a prueba expectativas muy exigentes. En Argentina también apareció algo de alivio, aunque todavía falta bastante para hablar de una recuperación firme.
La primera advertencia es simple: los promedios pueden esconder más de lo que muestran. Que suba el Nasdaq no significa que estén subiendo las grandes tecnológicas. Que mejore el mercado argentino tampoco implica que bonos, bancos y empresas industriales se comporten igual. Hay que mirar dónde estamos posicionados, no solamente el número del índice.
Las cifras y los objetivos que analizamos corresponden al escenario de esta reunión de mercado. Son referencias para evaluar hipótesis, no resultados garantizados. Y hay una diferencia fundamental entre anticipar una mejora y comprobar que efectivamente se está ejecutando.
Los principales índices estadounidenses terminaron recuperándose, pero las grandes compañías tecnológicas no acompañaron de la misma manera. Parte del movimiento estuvo asociado al rebalanceo de un índice y a una rotación hacia sectores que venían rezagados: utilities, salud y consumo básico.
Esto es importante porque amplía la discusión. La bolsa no es solamente inteligencia artificial. También hay empresas con ganancias positivas y valuaciones menos exigentes fuera de los nombres que concentran la atención.
En la comparación del rendimiento acumulado en dólares, Japón y los mercados emergentes aparecían entre los líderes, con avances superiores al 17%. El S&P 500 y la renta variable global se ubicaban en una zona intermedia, mientras Europa mostraba una divergencia clara.
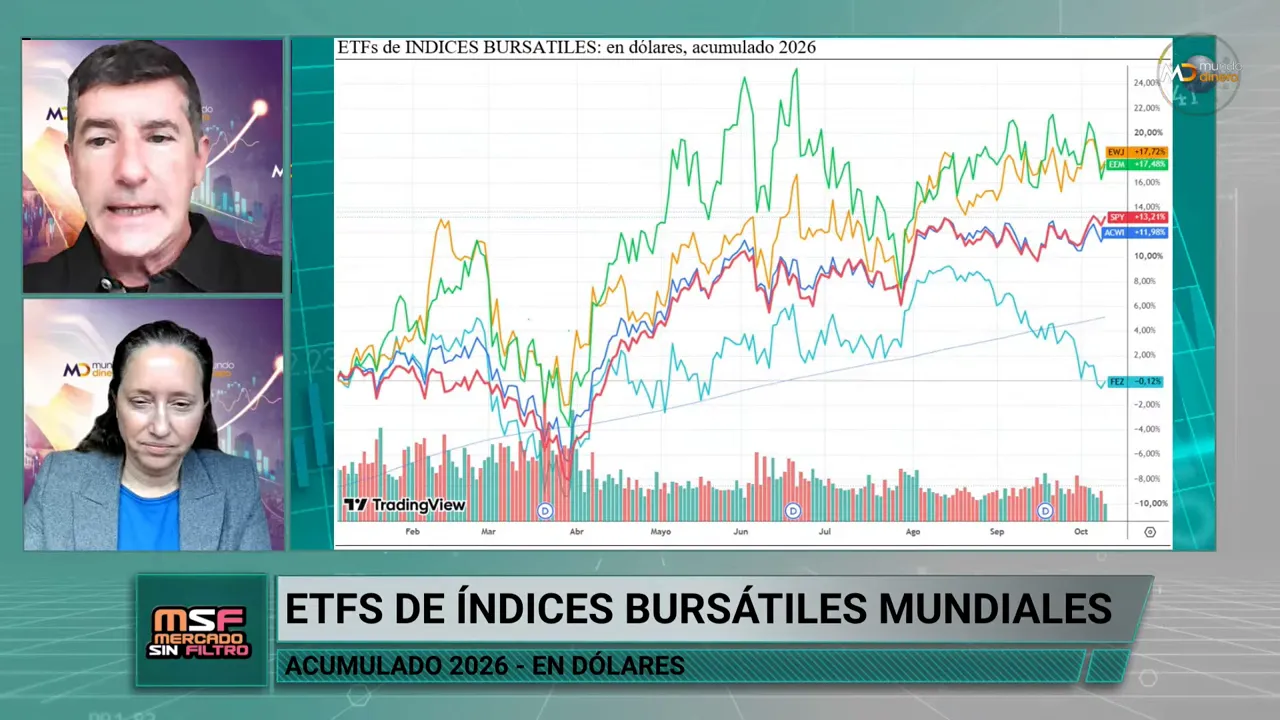
La comparación en dólares deja a Europa rezagada frente a Japón, emergentes y Estados Unidos.
El ETF FEZ, que representa al Euro Stoxx 50, había entrado en terreno negativo. Parte de esa debilidad se explicaba por una caída cercana al 4% del euro frente al dólar. Para un inversor que mide sus resultados en dólares, la moneda puede agravar una mala evolución bursátil.
Pero el problema no era solamente cambiario. Europa enfrenta la tensión entre sostener su estado de bienestar, administrar una carga elevada de deuda y gasto público, y recuperar dinamismo económico.
Francia era un ejemplo de esa dificultad, con un gasto público equivalente al 57% del PIB en 2025. A eso se sumaban reclamos sociales, tensiones políticas y un crecimiento europeo débil, con estimaciones cercanas al 1% para el año en curso y al 0,8% para el siguiente.
Haber moderado la inflación no resuelve automáticamente el problema de actividad. Esa es la parte que el mercado empieza a descontar.
El rendimiento del bono del Tesoro estadounidense a diez años había retrocedido desde una zona de 5,34% hacia 5,24%. No era un nivel para festejar, pero sí representaba un pequeño alivio después de varias semanas de presión.
La baja fue más visible en el tramo largo de la curva. Y ahí aparecen dos explicaciones que vale la pena separar.
Las subastas de bonos del Tesoro a diez y treinta años tuvieron una recepción mejor que la observada en colocaciones anteriores. Las tasas resultaron inferiores a las del mercado secundario, una señal de demanda que ayudó a tranquilizar al mercado.
Cuando el tramo largo venía particularmente castigado, una licitación que sale bien importa. No cambia toda la historia macroeconómica, pero reduce una fuente inmediata de incertidumbre.
La segunda explicación es más económica. Durante agosto y parte de septiembre, varios indicadores estadounidenses habían sorprendido por su fortaleza. Esa resiliencia empujó los rendimientos hacia arriba, porque una economía más fuerte puede prolongar las presiones inflacionarias.
Después apareció un reporte de empleo más débil y las sorpresas económicas empezaron a moderarse. La comparación entre el índice de sorpresas de Citi y la tasa a diez años sugería que podía abrirse espacio para una baja adicional de los rendimientos.
La hipótesis es que el consumo y la actividad desaceleren, sin que eso implique necesariamente una recesión. Los ingresos de los hogares venían creciendo por debajo de la inflación y parte del consumo se sostenía utilizando ahorros. Eso no puede prolongarse indefinidamente.
Si esa lectura se confirma, la tasa a diez años podría acercarse nuevamente al 5%. Es una tesis de techo temporal, no una afirmación de que terminó el problema de tasas.
El petróleo había corregido, pero seguía apoyándose en una zona de soporte técnico que mantenía una lectura alcista de corto plazo. El Brent se movía alrededor de los USD 104 a USD 105, sin una resolución clara del conflicto geopolítico.
La reapertura de la actividad china después de la Semana Dorada y los cambios en los flujos de oferta se combinaban con idas y vueltas sobre una posible negociación entre Estados Unidos e Irán. El despliegue militar en el Golfo agregaba incertidumbre.
La posibilidad de que una definición se postergara hasta después de las elecciones estadounidenses era una especulación, no una certeza. Tampoco estaba claro si el desenlace sería diplomático o bélico.
Para las inversiones, el punto concreto es este: un petróleo firme puede mantener presión sobre la inflación y dificultar una baja sostenida de las tasas, aun cuando la actividad pierda algo de fuerza.
Hay que reconocer también lo que no encaja del todo con la tesis: subieron tanto el consumo básico como el discrecional. Si la explicación fuera exclusivamente un consumidor más débil, esa combinación no sería tan evidente. Una buena hipótesis de inversión también tiene que admitir sus contradicciones.
El impulso brasileño comenzó con un resultado electoral favorable a Flavio Bolsonaro que contrastaba con encuestas que habían mostrado una ventaja de Lula. La diferencia de aproximadamente dos puntos a favor de Bolsonaro sorprendió al mercado y produjo una reacción simultánea en acciones, moneda y bonos.
A eso se sumó una encuesta de AtlasIntel y Bloomberg que marcaba 52,8% para Bolsonaro y 47,2% para Lula, con un margen de error informado de un punto. Era una ventaja importante dentro del escenario analizado, pero una encuesta no equivale a una elección confirmada.
La lectura política también incorporaba un Congreso más orientado al centro y a la centroderecha, la redistribución potencial de votos y el llamado sesgo del ganador. Todo eso fortalecía la expectativa de una agenda fiscal distinta. La confirmación electoral podía habilitar nuevos objetivos, pero la ejecución seguiría siendo la prueba decisiva.
El EWZ, el ETF de acciones brasileñas medidas en dólares, se ubicaba cerca de USD 43,50 después del impulso. Desde el análisis técnico, la zona de USD 47 aparecía como una referencia vinculada a máximos anteriores.
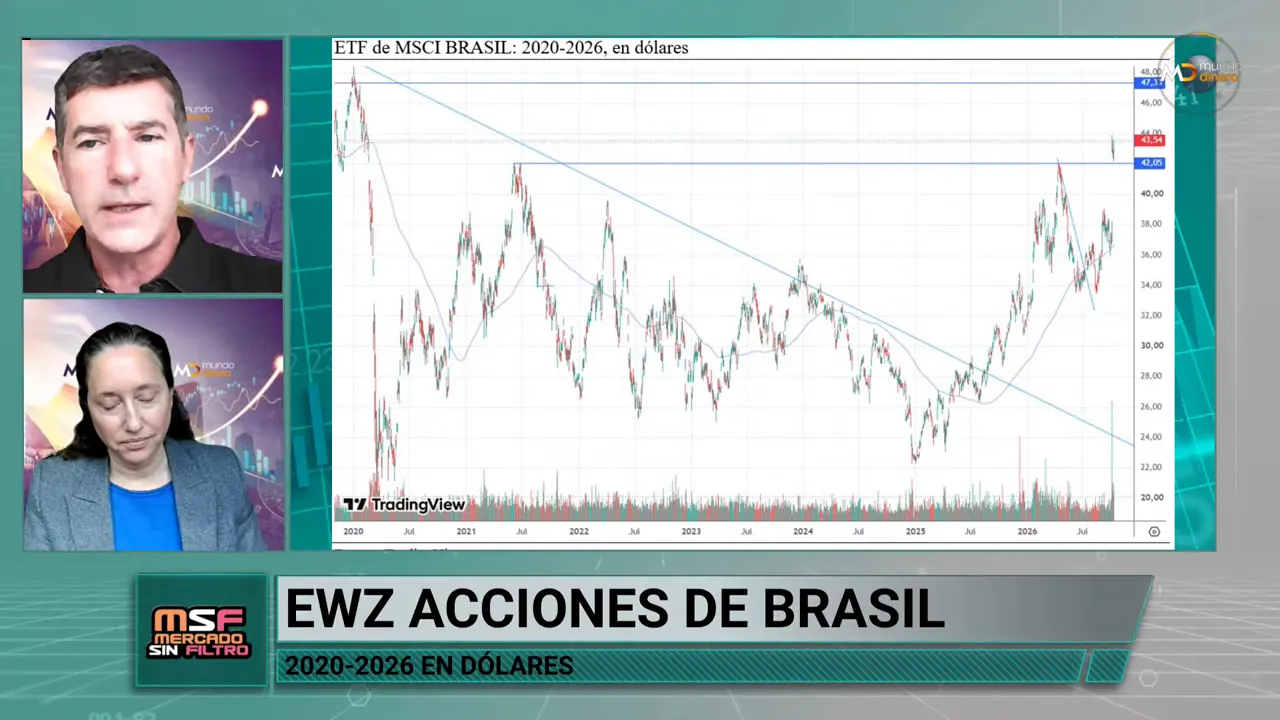
Desde una lectura que incorporaba valuación y flujos, también se planteaba una primera parada en USD 50. No son objetivos idénticos ni certezas: responden a enfoques distintos y dependen de que el escenario favorable se sostenga.
En el mercado cambiario, la zona de cinco reales por dólar aparecía como un posible techo para el dólar. Con una confirmación favorable del escenario político, se consideraban niveles de 4,80 y 4,65 reales por dólar.
La apreciación del real potencia el retorno en dólares de una inversión brasileña. Por eso, quienes estaban haciendo carry trade habían recibido un beneficio adicional: al rendimiento de la tasa se sumó una mejora cambiaria cercana al 4% o 5% durante la semana.
La expectativa central era un ajuste fiscal cercano a 1,5 puntos del PIB. Brasil tenía una deuda de alrededor del 80% del producto, mayormente en reales y con una estructura relativamente corta, por lo que el costo de intereses tenía un peso considerable.
Si una mayor disciplina fiscal permitiera bajar la Selic unos 300 puntos básicos, el ahorro financiero podría agregar una reducción de dos a tres puntos del PIB al déficit. Bajo ese escenario favorable, un déficit financiero próximo al 8% podría acercarse al 4% o 5%.
El mecanismo tiene tres componentes:
Brasil también contaba con reservas elevadas e inflación relativamente controlada, aunque seguía enfrentando un déficit de cuenta corriente pese a su saldo comercial positivo.
La baja de tasas plantea una contracara: puede reducir el atractivo del carry trade. Sin embargo, una tasa real que descendiera desde más del 9% hacia aproximadamente el 6% seguiría siendo alta en términos internacionales. La cuestión no es solamente cuánto capital entra, sino qué tipo de flujo entra y hacia qué activos se dirige.
Las acciones brasileñas habían ganado alrededor del 14% en dólares durante la semana. Aun así, el Ibovespa seguía cotizando cerca de nueve veces ganancias esperadas, frente a referencias históricas de unas doce veces.
Eso dejaba abierta la posibilidad de una expansión de múltiplos si mejoraban las expectativas y llegaban nuevos flujos. También circulaban escenarios de apreciación del EWZ de entre 30% y 40%, pero eran hipótesis más ambiciosas, no el resultado base que hubiera que dar por hecho.
En bonos, la mejora alcanzó tanto a soberanos como a corporativos largos. Conviene ser selectivos: el universo brasileño no ofrece la misma calidad crediticia en todas las empresas. Vale aparecía entre las referencias mencionadas de mayor calidad, mientras otras compañías requerían aceptar riesgo sin grado de inversión.
Petrobras presentaba una apuesta doble: petróleo y menor intervención política sobre combustibles y subsidios cruzados. Eso puede favorecerla, pero también significa que su desempeño depende de más de una variable.
Brasil seguía siendo una historia atractiva. El secreto, como siempre, estaba en que las promesas se convirtieran en medidas concretas.
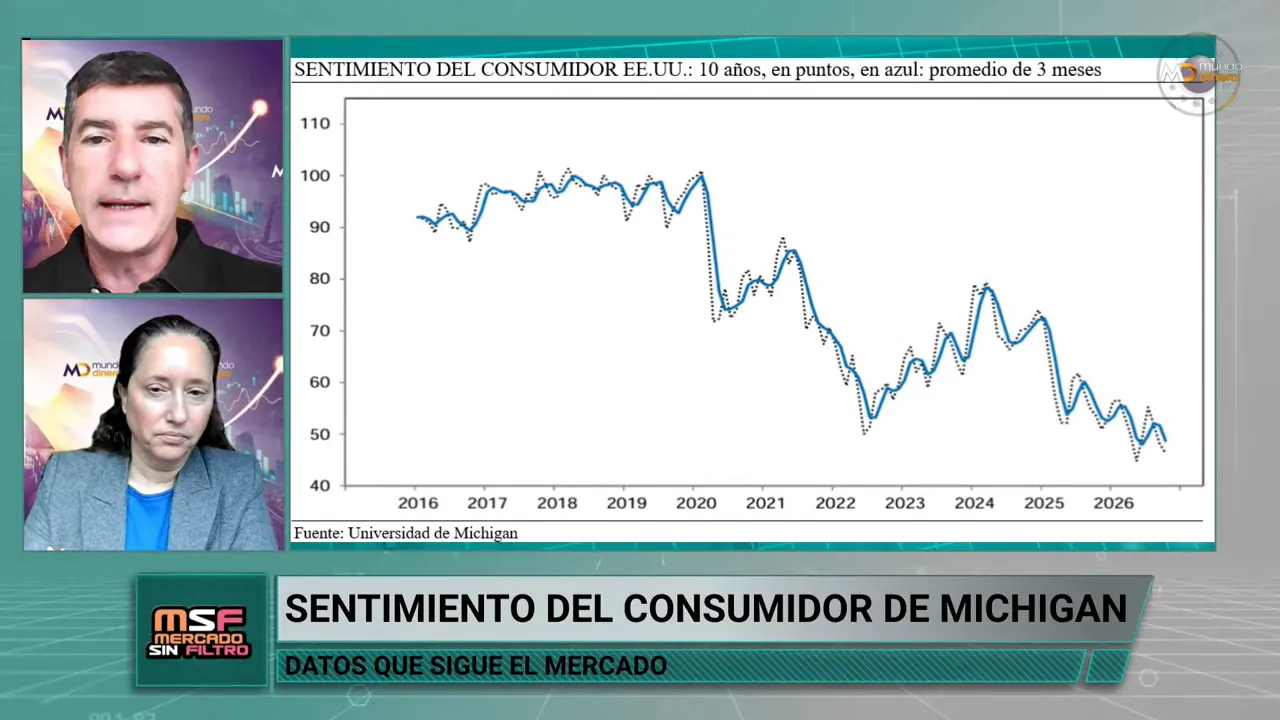
El índice de sentimiento del consumidor de la Universidad de Michigan había marcado 46,3 puntos, el segundo nivel más bajo de la serie considerada, apenas por encima del mínimo de mayo.
El deterioro reflejaba expectativas débiles de poder adquisitivo y finanzas personales, junto con condiciones muy desfavorables para comprar bienes durables. Los costos, las tasas de interés y la incertidumbre geopolítica pesaban sobre los hogares. La encuesta de consumidores de Michigan permite seguir esa dimensión de la economía, que no siempre coincide de inmediato con los datos de producción o empleo.
El ISM de servicios también había quedado por debajo de lo esperado, aunque permanecía en zona de expansión. Por eso, el diagnóstico era de moderación, no de una economía que ya estuviera en recesión.
Las minutas de la Fed describían una economía cercana al pleno empleo y acuerdo sobre el endurecimiento monetario. En el escenario discutido, tras una suba de 25 puntos básicos se esperaban movimientos adicionales en diciembre, marzo y junio.
La inflación era el dato inmediato más importante. Las expectativas apuntaban a un CPI mensual de 0,6%, frente al 0,4% anterior, mientras el componente núcleo podría moderarse al 0,2%, desde el 0,3%. El petróleo explicaba buena parte de la tensión sobre el índice general.
También había que seguir ventas minoristas e inflación mayorista. La combinación relevante para las tasas es cuánto se debilita la demanda y cuánto persiste la presión de precios.
Las ganancias corporativas habían sido un sostén extraordinario para el mercado. Las expectativas apuntaban a un tercer trimestre consecutivo con crecimiento superior al 20%, con una proyección agregada de 29,5% para las ganancias del S&P 500 y de 12,3% para los ingresos.
El trimestre anterior había mostrado un avance superior al 50%, aunque influido por efectos contables en Google y otras compañías. Eso obliga a distinguir el crecimiento operativo de los ajustes que pueden inflar una comparación puntual.
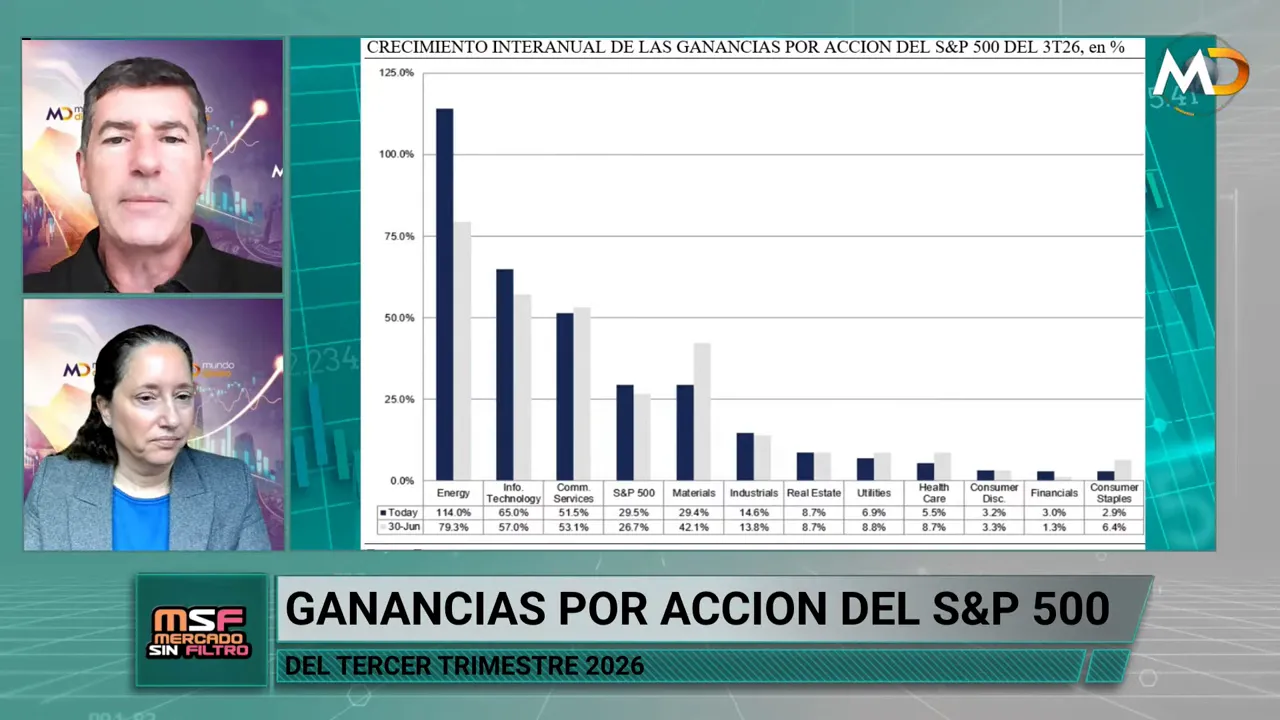
Energía y tecnología lideran, pero el crecimiento esperado también alcanza a otros sectores.
La aclaración sobre inmobiliario es importante: no todo son oficinas o viviendas. La logística y los data centers pueden sostener resultados aun cuando otros segmentos estén débiles.
Aproximadamente la mitad del crecimiento de ganancias se vinculaba con tecnología e inteligencia artificial. La otra mitad dejaba oportunidades fuera de ese núcleo, incluyendo sectores que todavía parecían baratos.
Con expectativas tan altas, publicar un buen balance puede no alcanzar. La guía de resultados futuros, o guidance, pasa a ser central: qué dicen las empresas sobre demanda, márgenes e inversión para el cuarto trimestre.
Muchas compañías habían elevado sus previsiones al presentar el segundo trimestre. Ahora correspondía comprobar cuántas volvían a mejorarlas, cuántas las mantenían y cuántas empezaban a recortarlas.
El calendario comenzaba con bancos como Goldman Sachs, Wells Fargo y Citi, junto con Johnson & Johnson y UnitedHealth. Después llegaban ASML, Bank of America y Morgan Stanley. TSMC era otra referencia clave para tecnología, tras adelantos positivos de esa compañía y Samsung.
La combinación de ganancias fuertes, actividad todavía positiva y una estacionalidad habitualmente favorable hacia fin de año sostenía una postura constructiva para entrar a la temporada de balances. Pero no eliminaba la vulnerabilidad de las expectativas, especialmente en las inversiones ligadas a inteligencia artificial.
La discusión sobre OpenAI introdujo dudas acerca de si sus ingresos alcanzarían las expectativas. Después aparecieron aclaraciones sobre la forma de medirlos y una aceleración hacia el final del período, pero el episodio alcanzó para incomodar al sector.
El problema no termina en una empresa. Si OpenAI o Anthropic generan menos ingresos de los previstos, podrían invertir menos en chips y centros de datos. Esa revisión se transmitiría a proveedores que ya descuentan una expansión importante.
La cuenta básica es precio por cantidad. La adopción aumenta, pero las empresas cuidan más su gasto en tokens, las unidades utilizadas para medir el procesamiento de los modelos. Si el precio cae más rápido que el volumen crece, los ingresos pueden decepcionar aun con más uso.
La señal favorable era una estabilización después de una caída fuerte: parecía que la adopción empezaba a crecer más rápido que la baja de precios. Eso ayudaba, pero todavía había que comprobar su continuidad.
La preferencia por Claude frente a ChatGPT, desde la experiencia de uso, reforzaba una opinión favorable sobre Anthropic. Pero una buena experiencia con un producto no resuelve por sí sola la discusión de valuación.
Dentro del escenario planteado, Anthropic preparaba una posible salida a bolsa de dimensiones históricas, con referencias de valuación cercanas a dos billones de dólares y una presentación preliminar ante la SEC. OpenAI habría postergado su salida para el año siguiente y buscaba otra colocación privada.
También se mencionaba una búsqueda de fondos de SpaceX por unos USD 40.000 millones. En paralelo, la compra de frecuencias telefónicas por Starlink había alimentado el temor a una competencia más amplia y coincidido con caídas cercanas al 6% en Verizon y AT&T.
Para las inversiones en inteligencia artificial, una advertencia concreta era la concentración de clientes. Oracle y Broadcom tenían una exposición importante a OpenAI. Si esa empresa no fuera la ganadora, o revisara sus planes de gasto, el impacto sobre algunos proveedores podría ser significativo.
La comparación de múltiplos no mostraba la misma dinámica que en la burbuja tecnológica de 2000. Entonces las valuaciones se habían disparado; en el escenario actual analizado, el precio sobre ganancias futuras había comenzado a contraerse.
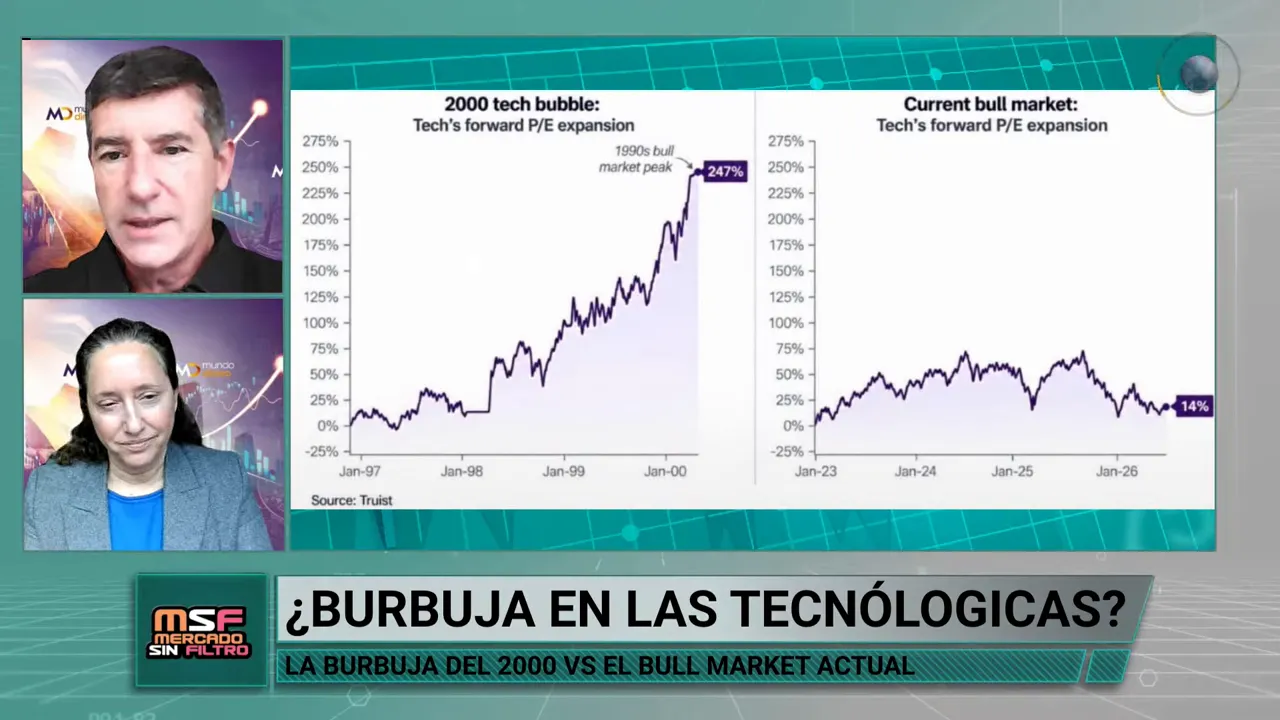
La lectura de los datos de FactSet ubicaba el múltiplo agregado del mercado cerca de su promedio de diez años y por debajo del de cinco años. La explicación favorable era que las ganancias crecían más rápido que los precios.
Eso puede dejar margen para nuevas subas, pero no demuestra que cualquier compañía esté barata. Una cosa es la valuación agregada y otra el riesgo específico de cada negocio.
La agenda internacional también incluía las reuniones anuales del FMI y el Banco Mundial, junto con nuevas proyecciones del World Economic Outlook. Ese marco ayuda a evaluar si las expectativas corporativas son compatibles con la evolución de la economía mundial.
El rebote argentino fue más fuerte en bonos que en acciones. Hubo algunas noticias internas alentadoras y un empujón desde Brasil, aunque el REM del Banco Central seguía mostrando una recuperación modesta.
Después del mal dato de actividad de julio, las estimaciones de crecimiento real se revisaron hacia 1,5% para 2026, 2,5% para 2027 y 3% para 2028.
La inflación minorista proyectada rondaba el 30% para 2026. En el corto plazo, las estimaciones mensuales se movían aproximadamente entre 1,7% y 1,9%, con diferencias por estacionalidad. Las referencias anuales para 2027 y 2028 eran 21,2% y 15%, respectivamente.
La conclusión era que bajar la inflación iba a seguir costando. No convenía extrapolar una mejora puntual como si garantizara una desinflación rápida y lineal.
Las exportaciones estimadas para 2026 se elevaron a USD 101.000 millones, con un superávit comercial de USD 25.700 millones. Para 2027 y 2028 se proyectaban saldos positivos de alrededor de USD 23.000 millones y USD 21.000 millones.
Las importaciones mostraban dinamismo, pero las exportaciones podían estar subestimadas si los proyectos asociados al RIGI comenzaban a aportar más. La previsión de llegar recién a USD 106.000 millones exportados en 2028 parecía dejar espacio para sorpresas favorables.
Las compras de reservas continuaron siendo positivas. El viernes se habían comprado USD 69 millones, dentro de una semana favorable.
Después de un julio muy malo, agosto mostró rebotes en construcción, manufacturas y, especialmente, despachos de cemento. Los indicios disponibles sugerían que septiembre podía prolongar esa mejora, aunque todavía no se trataba de una recuperación extraordinaria.
Eso se reflejó en las acciones medidas en dólares:
Transener quedó entre las excepciones negativas, mientras Banco Macro y Ternium Argentina tuvieron movimientos más limitados.
Brasil también aportó un espaldarazo. La apreciación del real mejora la posición relativa argentina, y una mayor actividad de nuestro principal socio comercial puede favorecer el intercambio bilateral. No es solamente una historia de precios financieros.
Los bonos en dólares subieron entre 1,5% y 2,8%, tanto en tramos cortos como largos. Los rendimientos bajaron, pero buena parte de los títulos bajo legislación argentina seguía ofreciendo tasas de dos dígitos.
El mercado empezaba a incorporar un trade electoral hacia octubre de 2027. Actividad, confianza del consumidor, confianza en el Gobierno e intención de voto podían retroalimentarse: una macroeconomía mejor ayuda a las expectativas políticas y esas expectativas, a su vez, influyen sobre los precios.
Una baja de los rendimientos del Tesoro estadounidense también podría aliviar el riesgo país argentino. Sería una ayuda externa, no un reemplazo de la mejora doméstica.
La siguiente licitación del Tesoro mostraba una mayor disposición a extender duration, incluso más allá de las elecciones. Eso contrastaba con colocaciones anteriores, en las que predominaba la búsqueda de plazos más cortos.
Los bonos en pesos habían tenido una buena semana. Dentro de ese universo, resultaban interesantes las estructuras duales, incluidas las combinaciones CER con TAMAR y CER con dólar linked, por sus alternativas de cobertura. Hay que revisar las condiciones de cada instrumento: no todos protegen frente a los mismos riesgos ni ajustan de la misma manera.
La Ciudad de Buenos Aires también preparaba una posible nueva emisión para extender vencimientos frente al compromiso de 2027. El bono de ese año había quedado con menor oferta después de un canje previo, y todavía faltaban detalles de la nueva operación.
El consumo seguía siendo el principal lastre para el crecimiento. El margen para estimular la demanda sin aumentar el gasto público ni comprometer el superávit fiscal era limitado.
Ya se habían impulsado medidas sobre crédito hipotecario y capacidad prestable, incluyendo préstamos en dólares a sectores que no generan divisas. La pregunta era qué otras herramientas podían dinamizar el consumo dentro de esa restricción fiscal.
La mirada más optimista encontraba dos señales: paritarias que mejoraban los ingresos reales, incluso en parte del empleo público, y bancos que describían una morosidad que había dejado de empeorar, con renegociaciones de deudas.
No hacía falta esperar un rebote impresionante para reconocer una mejora. Después de meses difíciles, dejar de deteriorarse ya era un cambio relevante. Pero para consolidarlo hacía falta que reservas, salarios, crédito y actividad sostuvieran esa dirección.
Brasil ofrecía la combinación más clara de sorpresa política, expectativa fiscal, posible baja de tasas y valuaciones todavía atractivas. Wall Street tenía a favor ganancias corporativas fuertes, pero necesitaba que los balances y las guías justificaran el entusiasmo. Argentina mostraba alivio en bonos, reservas y algunos indicadores, con el consumo todavía rezagado.
La postura podía ser constructiva sin dejar de ser selectiva. En Brasil, había que exigir ejecución. En Estados Unidos, revisar guidance, costo de capital y monetización de la inteligencia artificial. En Argentina, comprobar que el rebote de actividad se extendiera y que la mejora financiera llegara a los hogares.
El índice sirve como referencia. La inversión concreta depende del sector, la moneda, la valuación y los riesgos que estamos aceptando. Ahí está la diferencia entre seguir una suba y entender qué la sostiene.
Fuente: Mercado sin filtro. Canal Mundo Dinero. Link:
Brasil despega, Wall Street se prueba y Argentina espera
Bonos, tasas y riesgo electoral
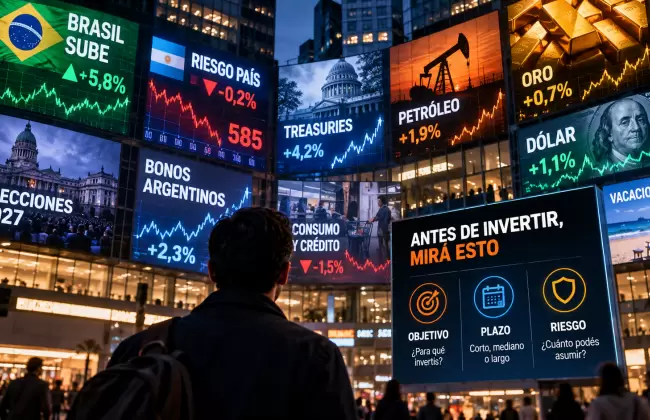
Entre el rebote de Brasil y la tentación de comprar la noticia
Tener patrimonio no es lo mismo que tener liquidez
Una marca histórica en crisis
Brasil, bonos y un mercado que ya no se mueve como antes
Brasil festeja, Argentina sigue en alerta
Tasas, dólar y cobertura