La concesión más importante del gobierno de Milei
Jueves 15 de Octubre 2026

 por Mundo Dinero
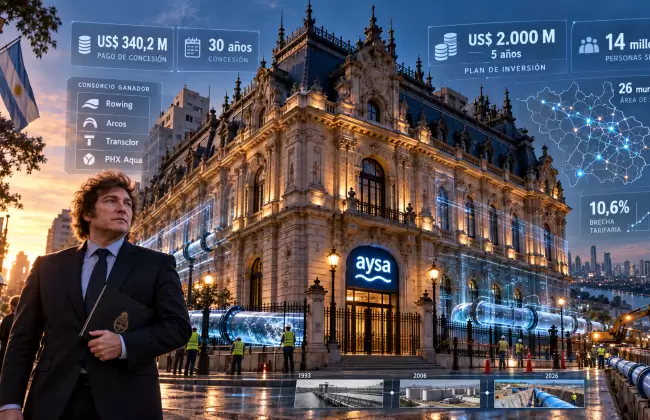
AySA abre una nueva etapa con empresarios argentinos, un operador brasileño y financiamiento administrado desde los Países Bajos. La operación, presentada como la concesión más importante del gobierno de Javier Milei hasta el momento, combina un pago de US$340,2 millones por 30 años de operación con una obligación bastante más exigente: invertir US$2.000 millones en cinco años.
Ahí está el verdadero asunto. No alcanza con poner dinero para ingresar al negocio. Hay que mantener una infraestructura enorme, mejorarla y extender el agua potable y las cloacas a más familias. Y, en el medio, resolver las tarifas sin repetir una historia argentina que ya conocemos demasiado bien.
El consorcio integrado por Rowing, Arcos Saneamento e Participações, Transclor y el fondo PHX Aqua presentó la oferta ganadora para operar Aguas y Saneamientos Argentinos S.A., conocida por todos como AySA.
Las condiciones centrales de la operación son estas:
Conviene distinguir las dos cifras grandes. Los US$340,2 millones corresponden al pago por la concesión al Estado nacional. Los US$2.000 millones son el compromiso destinado a obras, mantenimiento y expansión. No son el mismo desembolso ni cumplen la misma función.
La elección de la oferta más alta también tiene una lectura macroeconómica. El Ministerio de Economía busca recibir la mayor cantidad posible de dólares antes del cierre del año, en el marco de sus compromisos con el Fondo Monetario Internacional y de la discusión del programa fiscal de 2026.
Mi lectura es que esa urgencia ayuda a explicar el peso del monto ofrecido. La concesión no se entiende solamente desde el negocio del agua: también hay que mirarla desde las necesidades de divisas del Tesoro y la negociación con Washington. Negocios son negocios, pero las necesidades de caja también cuentan.
El esquema reúne cuatro funciones: armar el consorcio, operar técnicamente el servicio, aportar conocimiento de la actividad y conseguir el financiamiento. No todos los socios llegan para hacer lo mismo.
Integrante Participación informada Función principal Rowing S.A. 20% Articulación y liderazgo empresario del consorcio. Arcos Saneamento e Participações 15% Operación técnica del servicio. Transclor S.A. 10% Conocimiento del sector y experiencia como proveedor de AySA. PHX Aqua Sin porcentaje detallado en la información presentada Financiamiento del ingreso y del programa de inversiones.
Rowing, vinculada al empresario argentino Walter Román, tendrá el 20%. Román aparece como el articulador de la operación: quien reunió a los participantes y construyó el consorcio que terminó imponiéndose.
Su papel no se limita a una participación accionaria. También fue quien impulsó la incorporación del operador brasileño, apoyándose en la experiencia que ese grupo ya tenía en servicios de saneamiento.
Arcos Saneamento e Participações, del grupo Equipav, tendrá el 15% y asumirá la función de operador técnico. Se trata de una compañía de origen familiar con actividad en distintos puntos de Brasil, especialmente en Río de Janeiro.
Ese recorrido operativo es el aporte central de la firma. Conseguir capital es indispensable, pero administrar plantas, redes y servicios sanitarios de esta escala exige experiencia específica.
Transclor tendrá el 10%. Su propietario, Mauricio Filiberti, conoce el negocio por una relación comercial de larga data: la empresa viene proveyendo cloro a AySA.
No es, entonces, un desembarco desde una actividad completamente ajena. Llega un proveedor que ya conoce una parte esencial del funcionamiento de la compañía.
El fondo PHX Aqua, de origen neerlandés, aparece como la pieza financiera. Pero atención con una confusión frecuente: que la administración del fondo esté en los Países Bajos no significa que todo el capital provenga de ese país.
Su función será aportar financiamiento para una parte importante del pago al Estado y para ejecutar el compromiso de inversión. En términos sencillos: PHX Aqua es el socio encargado de poner el dinero detrás del proyecto.
El compromiso más importante de los nuevos concesionarios no es el pago de entrada, sino la inversión posterior. La red necesita una renovación importante y, además, debe llegar a más hogares.
El programa tiene tres objetivos que deben avanzar juntos:
Este es el argumento central a favor de la concesión. El problema de mantener AySA bajo control estatal no se reduce a discutir si sus administradores hicieron bien o mal las cuentas. Una empresa puede mejorar su gestión y, aun así, necesitar miles de millones de dólares que su accionista no está en condiciones de aportar.
Mi posición es esa: el Estado argentino no dispone de los recursos necesarios para afrontar semejante expansión. La gestión privada tiene sentido si asume esa responsabilidad y cumple. La otra parte de la ecuación corresponde a las autoridades, que deberán exigir que las inversiones prometidas se ejecuten.
El otro punto sensible es cuánto costará el servicio. Los cálculos incluidos en la propuesta ganadora identifican un atraso tarifario del 10,6% medido en dólares respecto de los valores considerados en la resolución final.
Ese porcentaje será parte de la negociación entre los concesionarios y los funcionarios responsables de administrar y supervisar el nuevo esquema. El objetivo planteado es alcanzar un equilibrio entre el costo del servicio y lo que pagan los usuarios, sin depender de subsidios.
No conviene confundir ese diagnóstico con un aumento automático y uniforme del 10,6% para todas las facturas. Lo informado es una brecha dentro de la propuesta económica; su implementación dependerá de la negociación y de las decisiones correspondientes.
Y no es un detalle menor. La historia de AySA y de su antecesora demuestra que tarifas, inversiones y reglas contractuales están estrechamente vinculadas. Cuando esa relación se rompe, el conflicto no tarda en aparecer.
AySA presta servicio a más de 14 millones de personas en la Ciudad de Buenos Aires y 26 municipios bonaerenses. Estamos hablando del corazón del Área Metropolitana de Buenos Aires y de la principal prestadora de agua potable y saneamiento del país.
Su trabajo comprende mucho más que distribuir agua:
Entre sus plantas se encuentran la General San Martín, en Palermo, y la General Belgrano, en Bernal. Son instalaciones de enorme escala, fundamentales para el abastecimiento metropolitano.
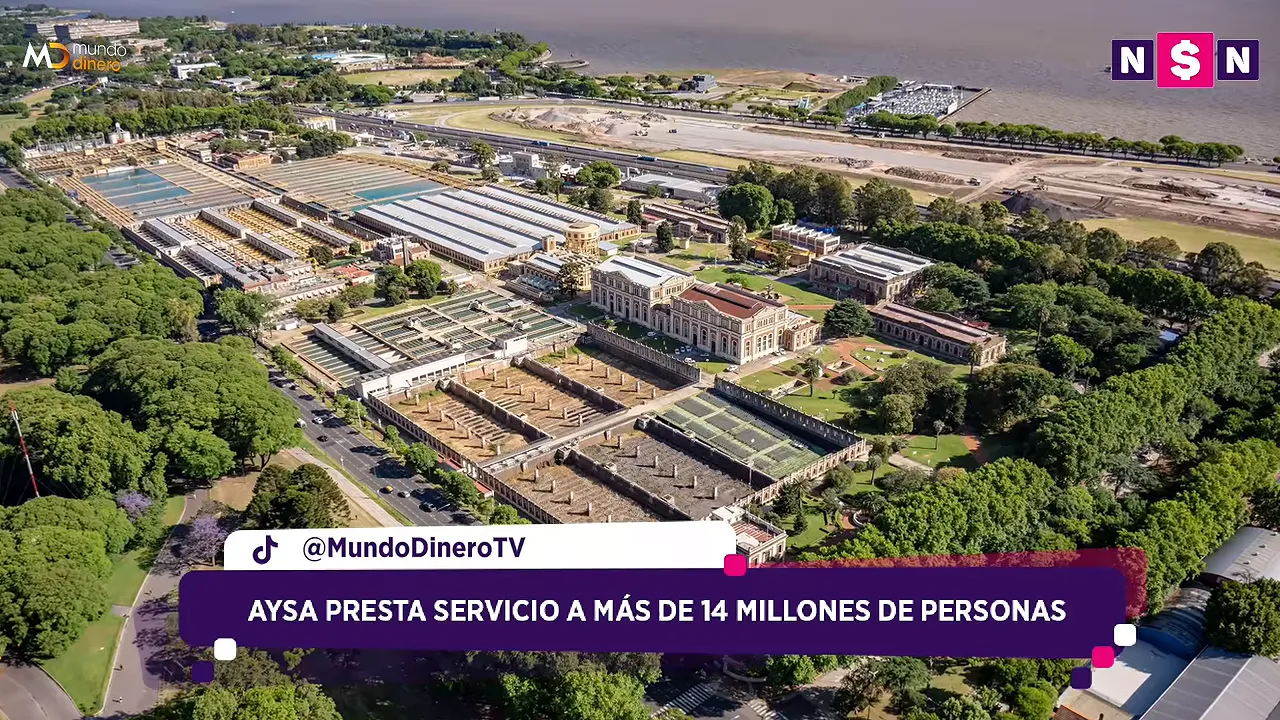
La concesión incluye la responsabilidad de mantener y ampliar una infraestructura sanitaria de gran escala.
La cobertura incluye distritos como La Matanza, Avellaneda, Florencio Varela, Quilmes, San Martín, San Isidro, Tigre, Hurlingham, Ituzaingó, Ezeiza, Lanús, Lomas de Zamora, Malvinas Argentinas, Moreno, Merlo, Tres de Febrero y Vicente López, entre otros.
Por eso el resultado de esta operación no puede medirse solamente por los dólares que ingresen al Tesoro. Se juega la calidad de un servicio esencial para millones de personas.
La pregunta es razonable. En abril de 2025, la empresa informó que había alcanzado un superávit operativo después de un período prolongado de resultados negativos. El balance presentado mostraba una ganancia neta de $48.288 millones, frente a pérdidas de $382.859 millones al cierre de 2023.
La mejora estuvo asociada a tres factores: ajustes tarifarios, mayor cobranza y una fuerte reducción de gastos operativos.
Antes de la concesión también se informaron un superávit económico neto de $237.000 millones y una reducción de deuda del 85%. Para algunos, ese saneamiento era necesario para volver atractiva la compañía ante los potenciales oferentes.
Los críticos plantean la otra cara: si se ordenaron las cuentas, bajó la deuda y la empresa empezó a generar resultados positivos, ¿por qué ceder su operación?
La respuesta vuelve al mismo punto. Equilibrar el funcionamiento cotidiano no equivale a disponer del financiamiento para una expansión de US$2.000 millones. El debate no se agota en si AySA pierde o gana dinero hoy, sino en quién puede financiar las obras que necesita hacia adelante.
El antecedente de AySA es Obras Sanitarias de la Nación, creada en 1912. Durante décadas estuvo a cargo de los servicios de agua potable y cloacas en el área metropolitana.
Durante la presidencia de Carlos Menem, el servicio se concesionó por 30 años a Aguas Argentinas S.A., un consorcio encabezado por la francesa Suez, con participación de Aguas de Barcelona, socios argentinos e inversores privados.
La operación fue uno de los emblemas del programa económico de los años noventa. Más allá del clima privatizador de la época, la justificación concreta era conocida: mantenimiento precario, necesidad de ampliar la cobertura y un Estado sin recursos suficientes para invertir miles de millones de dólares.
¿Suena familiar? Es prácticamente la misma discusión que reaparece ahora.
En los primeros años hubo una expansión importante de redes y cobertura, especialmente en el conurbano bonaerense. Las mejoras llevaron a presentar aquella concesión como un ejemplo, incluso en otros países de América Latina.
Con el tiempo llegaron los cuestionamientos: aumentos tarifarios vinculados al dólar, incumplimientos de planes de inversión y conflictos regulatorios. Las tensiones atravesaron los gobiernos de Fernando de la Rúa, Eduardo Duhalde y Néstor Kirchner.
La crisis de 2001 agravó todo. La salida de la convertibilidad y la pesificación de las tarifas alteraron las condiciones económicas de la concesión. Las inversiones se frenaron y la relación entre la empresa y el Gobierno terminó en un enfrentamiento directo.
Los concesionarios sostenían que, con tarifas pesificadas y sin las condiciones originalmente pactadas, no podían invertir con rentabilidad en dólares. El Gobierno, por su parte, señalaba incumplimientos en la prestación y en las obligaciones asumidas.
En marzo de 2006, el gobierno de Néstor Kirchner rescindió unilateralmente el contrato de Aguas Argentinas y creó AySA. La nueva sociedad quedó conformada con 90% de participación del Estado nacional y 10% de los empleados, mediante el programa de propiedad participada.
La decisión no cerró el conflicto. Suez y otros accionistas iniciaron una demanda ante el CIADI, la institución del Grupo Banco Mundial dedicada al arreglo de diferencias sobre inversiones entre Estados e inversores extranjeros.
En 2010 se resolvió la responsabilidad de la Argentina por incumplimientos relacionados con el trato a los inversores. La pesificación de las tarifas y la alteración de las condiciones de la concesión ocuparon un lugar central en la disputa.
La compensación reconocida llegó a US$404 millones. Hacia el final de la presidencia de Cristina Fernández de Kirchner comenzaron negociaciones que continuaron durante el gobierno de Mauricio Macri. El acuerdo de 2016 terminó con un cobro de US$331 millones para Suez.
La comparación resulta inevitable. Por el conflicto de la concesión anterior, la Argentina terminó pagando US$331 millones. Por esta nueva concesión se establece un ingreso de US$340,2 millones.
La diferencia nominal es de apenas US$9,2 millones. Casi un empate entre lo que salió por el litigio y lo que entra por volver a concesionar el servicio por 30 años. Qué país.
Por supuesto, esa resta no constituye un balance económico completo: son operaciones de momentos distintos y no incorpora las inversiones, los resultados de cada gestión ni el resto de los costos. Pero alcanza para mostrar el costo de una historia de contratos, rupturas, juicios y nuevos comienzos.
El consorcio encabezado por Walter Román tiene ahora una responsabilidad que va bastante más allá de ganar una licitación. Debe sostener lo que funciona, renovar lo que necesita mejoras y extender el agua potable y las cloacas a quienes todavía esperan.
Considero positivo que el armado tenga un liderazgo empresario argentino conocido y accesible, acompañado por experiencia operativa brasileña y financiamiento internacional. Pero la combinación de socios, por sí sola, no garantiza el resultado.
La prueba será cumplir las inversiones, acordar un esquema tarifario sostenible y mejorar efectivamente el servicio. Ojalá esta vez salga bien. Hay millones de personas que necesitan que así sea.
Fuente: Mercado sin filtro. Canal Mundo Dinero. Link:
La concesión más importante del gobierno de Milei
¿Techo de tasas o todavía falta otra suba?
Brasil despega, Wall Street se prueba y Argentina espera
Bonos, tasas y riesgo electoral
Entre el rebote de Brasil y la tentación de comprar la noticia
Tener patrimonio no es lo mismo que tener liquidez
Una marca histórica en crisis
Brasil, bonos y un mercado que ya no se mueve como antes