Domingo 01 de Noviembre 2026

 por Mundo Dinero
Suscribite al newsletter de MundoDinero - REGISTRATE
La tasa de interés de referencia del Banco Central de la República Argentina fue subida en medio de una semana de una impresionante tensión cambiaria, en la que se alcanzaron nuevos récords para el valor de un billete estadounidense.
Sin embargo, el número elegido no parece que vaya a ayudar en nada a contener el valor de la divisa norteamericana. El 81% ya quedó viejo, por lo cual se especula que la próxima semana vaya a haber más subidas. La tasa actual, en términos reales, es negativa si uno la contrapone a la inflación.
Después de un aumento del IPC complejo por encima del 7% mensual en marzo, esta fatídica semana de abril permite pronosticar otro número no menor en la inflación a difundirse para todo el mes. Todos estos factores ya condicionan fuertemente al gobierno para el mes de mayo, que aún no comenzó.
Al posicionar la tasa nominal en el 81%, la tasa efectiva anual se encuentra ahora en el 118% y la tasa efectiva mensual se ubica en el 6,75%; lo cual no implica necesariamente un atractivo por buscar instrumentos en pesos frente a otro tipo de inversiones.
-
¿Por qué no alcanza?
“En nuestra opinión, la medida no es suficientemente paliativa para una inflación general que corre cómodamente arriba del 7% (roza los dos dígitos mensuales en alimentos) y sin una expectativa de desaceleración en el corto plazo. No obstante, cabe destacar que el consenso de mercado que encuesta el Banco Central (REM) espera una inflación promedio mensual de 6,1% para los próximos seis meses. Aunque luce optimista dicho sendero a la luz de los eventos recientes, según el consenso de analistas la decisión de tasas del Banco Central dejaría a los retornos de las colocaciones minoristas y al de la Leliq en terreno “real positivo ex ante” (por encima de la inflación esperada). Dicho esto, sin un ancla fiscal y con una dinámica cuasifiscal muy peligrosa (los pasivos remunerados alcanzan el 230% de la base monetaria en promedio en abril) la suba de tasas solo contiene transitoriamente la huida al peso y agrava la dinámica de intereses que paga el Central (lleva pagados ARS 2.4 MM en el año, 1.4% del PIB que absorbió vía crecimiento del stock de deuda remunerada)”, indican desde Invecq Consulting.
Mirá el análisis en el programa
Suscribite al newsletter de MundoDinero - REGISTRATE
Seguí leyendo
- Entran nuevos capitales a AySA: quiénes están detrás y qué se juega en la concesión
- Acciones que se desplomaron: ¿oportunidad o trampa? Bonos, dólar, IA y estrategias ante el riesgo electoral
- Argentina contra Sea Lion: la otra batalla por el petróleo de Malvinas
- No dejes quieto el dinero: claves para optimizar la rentabilidad de tu PyME
- Argentina dejó escapar un negocio millonario: por qué el biodiésel vuelve a tener una oportunidad
Más leídas
Últimas noticias
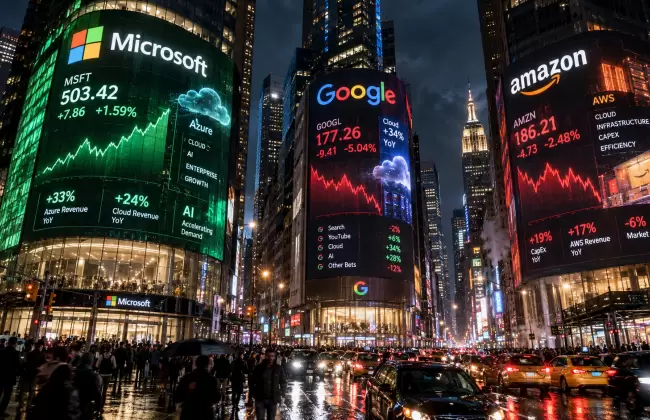
WALL STREET | RESULTADOS TRIMESTRALES
Balances de Microsoft, Google y Amazon: quién ganó y quién perdió en Wall Street
Cubrirse no es lo mismo que apostar a una elección
El riesgo electoral ya empezó: cómo proteger tus ahorros y armar una cartera en dólares
El otro superclásico se juega en las obras, los permisos y los balances
Boca vs. River: ¿quién tiene la mejor cancha? El superclásico de los estadios y los negocios
Entre el pánico y la oportunidad: cómo leer el derrumbe brasileño
Brasil se derrumbó: ¿es momento de comprar después del pánico?
La sorpresa electoral que desarmó el rally brasileño
Brasil borró toda la suba: ¿oportunidad o crisis para las acciones?
Miedo, balances y oportunidades
Argentina al borde de la recesión: miedo en Wall Street, bonos al 13% y dónde invertir
Elecciones, dólar y oportunidades
El mercado ya cobra las elecciones: bonos al 11,5%, canje al 6% y dónde aparecen oportunidades
Cómo hacer rendir la caja de la empresa