Semana decisiva: Nvidia, Anthropic y una Argentina que busca piso
Lunes 16 de Noviembre 2026

 por Mundo Dinero
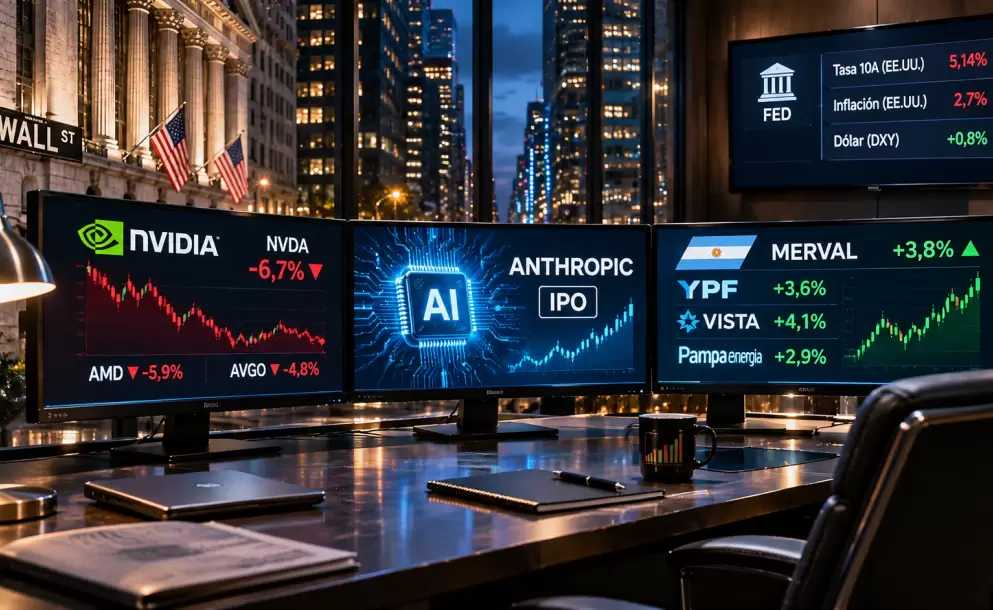
El mercado quiere rebotar, pero tiene varias pruebas por delante. Los resultados de Nvidia y la esperada salida a bolsa de Anthropic concentran la atención sobre la inteligencia artificial. Al mismo tiempo, la inflación estadounidense, las tasas y la fortaleza del dólar siguen poniendo presión sobre los activos de riesgo.
La discusión ya no pasa solamente por cuánto puede crecer la IA. Lo que está en juego es quiénes van a ganar, cuánto vale ese crecimiento y cómo se financia semejante inversión. Y hay otra pregunta incómoda: ¿la búsqueda de protección no habrá llevado demasiado lejos las valuaciones de algunas acciones defensivas?
En Argentina, el problema tiene un componente adicional. Los balances muestran casos interesantes, pero la incertidumbre política pesa sobre acciones y bonos. YPF y Vista son dos ejemplos claros de esa tensión entre buenos números y cotizaciones castigadas.
Nvidia llega a la presentación de resultados prevista para el martes con una caída semanal cercana al 11% o 12% y un retroceso de alrededor del 30% desde el primero de octubre. El contexto sectorial tampoco ayuda: el ETF de semiconductores SMH acumula una baja de aproximadamente el 21% en ese período.
Sin embargo, el castigo no fue igual para todos. Competidores como AMD y Broadcom mostraron un comportamiento relativamente mejor. Eso abre una discusión: si Nvidia pierde parte de su liderazgo, ¿quién captura ese negocio?
A los resultados se suman los interrogantes sobre la continuidad del liderazgo de Jensen Huang, los cambios internos y el frente regulatorio. En ese escenario, las versiones sobre investigaciones vinculadas con espionaje tecnológico y los planteos políticos sobre la conducción agregan incertidumbre. Son cuestiones que conviene distinguir de los números operativos y cuya evolución puede modificar la percepción de riesgo.
También importa si Estados Unidos endurece las restricciones a la exportación de semiconductores y otras tecnologías sensibles, especialmente hacia China. No es un detalle: puede afectar tanto las ventas como la posición competitiva de toda la industria.
Mirar a Nvidia únicamente como fabricante de chips deja afuera buena parte de la historia. Su importancia para la inteligencia artificial también pasa por los vínculos accionarios, comerciales y financieros que mantiene con otras compañías.
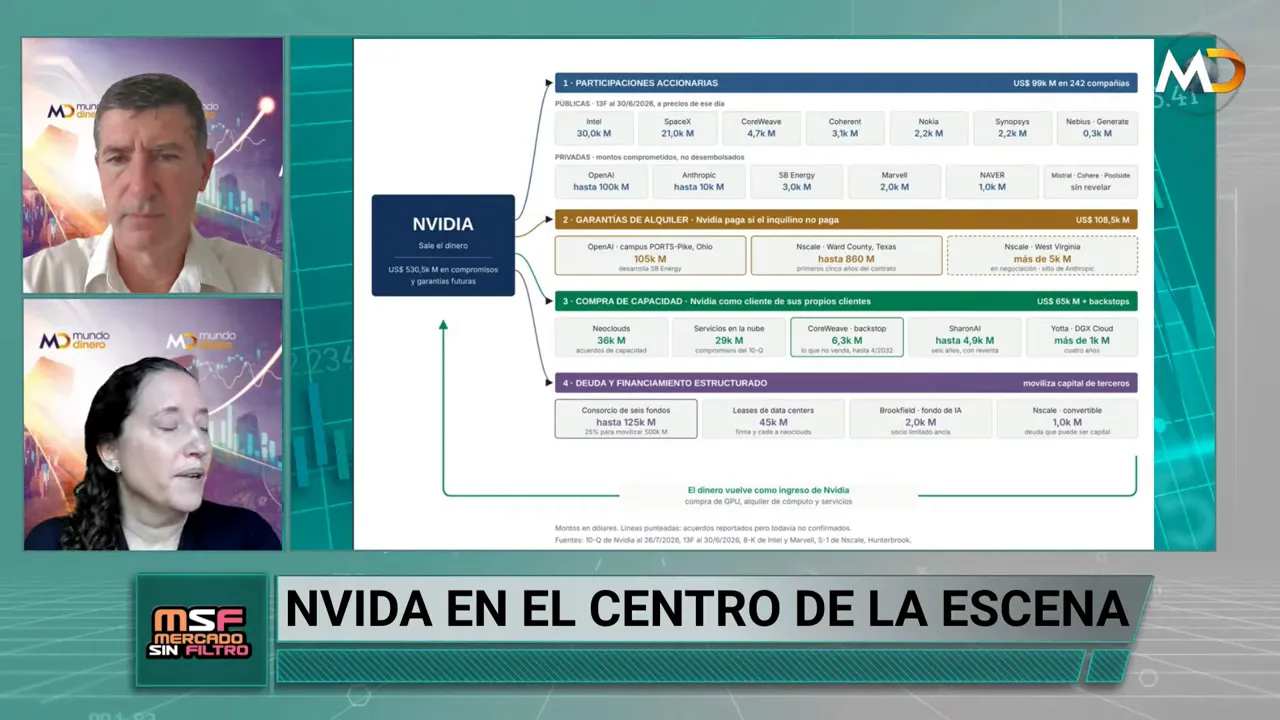
El riesgo no termina en la venta de chips: también pasa por inversiones, contratos y financiamiento.
CoreWeave y las llamadas neoclouds, proveedores especializados en capacidad de cómputo, son especialmente relevantes en esta discusión. Cuando el proveedor también invierte, compra capacidad y ayuda a financiar a sus clientes, los vínculos se multiplican.
Por eso, la llamada con inversores tiene que despejar algo más que las perspectivas de ingresos. La gran pregunta es si esa red va a seguir funcionando con la misma dinámica y qué ocurriría si cambia la disponibilidad de financiamiento.
Las estimaciones consideradas para el balance apuntan a un crecimiento interanual del 98,2% en ingresos y del 97,6% en ganancia por acción. Al mismo tiempo, la referencia de valuación utilizada ubica a la compañía cerca de diez veces las ganancias esperadas.
La combinación llama la atención. ¿Cuántas empresas de semejante tamaño muestran ese crecimiento con un múltiplo tan bajo? La lectura favorable es que hay un sobrecastigo importante. La contracara es que el mercado está exigiendo un descuento por riesgos que todavía no puede dimensionar.
Una acción puede parecer barata y seguir cayendo. Reconocer una valuación atractiva no equivale a saber dónde está el piso. Además del resultado, habrá que mirar la guía de negocios, las restricciones comerciales y la continuidad del financiamiento del ecosistema.
La salida a bolsa de Anthropic, prevista en el calendario analizado para el jueves, aparece como el otro gran acontecimiento de la semana. Las expectativas son enormes: se habla de una valuación de 1,4 billones de dólares, con especulaciones que llegan a los 2 billones.
El planteo de la operación contempla captar unos 90.000 millones de dólares entre una colocación pública y otra privada. La demanda indicativa sería equivalente a siete veces la oferta, mientras que Nvidia habría comprometido 10.000 millones de dólares en el tramo privado.
También se especula con una incorporación relativamente rápida al Nasdaq 100 y con una posible rotación de fondos desde Nvidia hacia Anthropic. Pero todo eso sigue siendo una expectativa. La sobresuscripción no reemplaza la demanda efectiva una vez que empieza la negociación.
El crecimiento del negocio explica parte del entusiasmo. La referencia de octubre sitúa los ingresos anualizados en 81.000 millones de dólares, unos 10.000 millones más que el mes anterior. Ojo con la distinción: ingresos anualizados no son lo mismo que ingresos efectivamente acumulados durante doce meses.
La otra cara es que la compañía continúa con pérdidas y, bajo las proyecciones consideradas, mantendría un flujo de caja negativo al menos hasta 2030. El desafío consiste en ponerle precio hoy a una expansión extraordinaria que todavía necesita mucho capital.
Conviene separar el éxito de una colocación del rendimiento que obtiene quien compra. El precio de adjudicación, la entrada durante el primer día y el precio pagado después de una suba inicial pueden producir experiencias completamente distintas.
En la muestra de salidas a bolsa comentada, aproximadamente el 92% de las empresas subía en su primera jornada. Sin embargo, en algún momento de los doce meses posteriores se registraban caídas promedio cercanas al 56%. Es una muestra concreta, no una regla aplicable a todas las IPO, pero sirve para enfriar el entusiasmo.
Incluso compañías que después se convirtieron en grandes negocios, como Visa, Mastercard o Tesla, atravesaron bajas importantes después de salir al mercado. La experiencia comentada de SpaceX también ilustra que un comienzo fuerte puede dar paso a un regreso hacia el precio de colocación.
Hay, además, propuestas de exposición a Anthropic mediante terceros y vehículos de propósito especial, conocidos como SPV. No alcanza con que la empresa resulte atractiva: también importa qué instrumento se está comprando y a qué precio. Como referencia educativa, la guía de Investor.gov sobre ofertas públicas iniciales explica las características de estas operaciones.
El primer día puede ser un golazo. La pregunta es qué pasa después.
El mercado global venía de un respiro, con avances semanales cercanos al 2,5% para el S&P 500 y al 3,3% para el Nasdaq 100, a pesar de la caída de Nvidia. También aparecieron recomendaciones favorables para las acciones mundiales con horizonte hacia 2027, como la mencionada de Morgan Stanley.
Pero debajo de los índices hay una rotación muy marcada. Las acciones de valor acumulan una suba cercana al 30% en el año, mientras que las de crecimiento muestran una caída de aproximadamente el 3%.
La búsqueda de refugio tiene lógica. Lo discutible es el precio que se está pagando. Estas son algunas de las referencias de múltiplos sobre ganancias esperadas para los próximos doce meses:
Son negocios conocidos y con características defensivas, pero eso no convierte cualquier precio en razonable. Si las cotizaciones suben mucho más que las ganancias esperadas, la protección puede transformarse en sobreprotección.
Eso tampoco significa descartar toda la estrategia de valor. Hay otros sectores con valuaciones más interesantes. La distinción importante es entre comprar diversificación a un precio razonable y perseguir lo que ya subió porque parece seguro.
Amazon, Alphabet, Meta y Microsoft siguen siendo alternativas de calidad dentro de la tecnología. La lectura favorable es que, tras las caídas, sus valuaciones resultan atractivas y ofrecen un perfil relativamente más defensivo dentro del universo de la IA.
Pero tampoco son inmunes a la competencia. En Microsoft, además de los problemas técnicos mencionados, aparece el avance de herramientas de Claude hacia funciones asociadas con planillas y colaboración, terrenos vinculados con Excel y otros proveedores de productividad y comunicaciones.
La respuesta no tiene por qué ser elegir entre tecnología o valor de manera excluyente. Un índice de igual ponderación, o equal weight, puede complementar una cartera demasiado dependiente de las empresas más grandes. Una exposición a valor también puede ayudar, siempre que se mire qué contiene y cuánto cuesta.
La concentración no es un problema exclusivo de Estados Unidos. En los índices citados, la tecnología representa más del 40% de algunos referentes principales. En emergentes, las dos grandes compañías coreanas y TSMC reúnen aproximadamente el 30% del índice, mientras que el conjunto tecnológico ronda el 40%.
Tener varios índices no garantiza estar diversificado si todos dependen de los mismos motores.
Amazon, Alphabet, Meta y Microsoft invirtieron conjuntamente unos 202.000 millones de dólares durante el tercer trimestre considerado, más del doble que un año antes. La magnitud del desembolso muestra hasta qué punto la carrera por la infraestructura de IA condiciona las cuentas del sector.
El interrogante no es solamente si existe demanda. También importa cuándo esa inversión se convierte en caja y quién puede sostenerla mientras tanto.
Una parte creciente del ciclo se financia con deuda. Por eso, el riesgo ya no queda encerrado en las acciones tecnológicas o en el crédito de alto rendimiento. También alcanza a las emisiones con grado de inversión, para las que se menciona una referencia de rendimiento del 6,1%.
La secuencia es importante: inversión elevada, necesidad de financiamiento, mayor sensibilidad al costo de la deuda y dudas sobre los retornos futuros. Si las tasas suben, la exigencia aumenta.
Por eso los balances de Nvidia y de los grandes proveedores de nube tienen una lectura que va mucho más allá de sus propias acciones. Son una prueba sobre la sostenibilidad financiera de toda la expansión.
La baja reciente del petróleo trae alivio, pero todavía no alcanza para dar por resuelto el problema inflacionario. La referencia minorista comentada se ubica alrededor del 3,7%, con estimaciones cercanas al 3,9% según el cálculo considerado. El dato mayorista, aunque algo mejor que lo esperado, marca un 6,5% interanual.
La preocupación es que las presiones de costos sigan trasladándose a los precios finales. En ese contexto, el mercado vuelve a ajustar sus expectativas sobre la Reserva Federal.
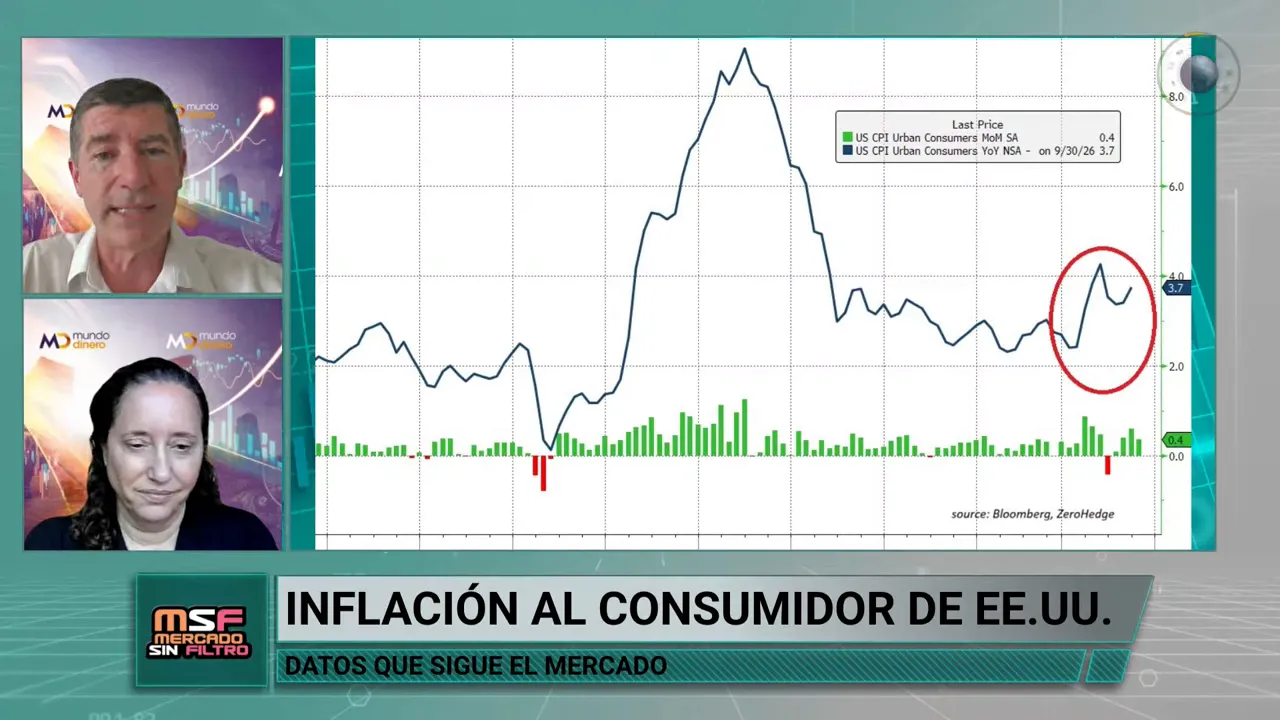
El repunte de la inflación mantiene la presión sobre las expectativas de tasas.
En el escenario de tasas analizado se descuentan hasta tres aumentos adicionales, con referencias a diciembre, enero y junio. Incluso aparece una probabilidad cercana al 15% de una suba de 50 puntos básicos en diciembre. No es el escenario central, pero su sola presencia muestra cuánto cambió la discusión.
Las minutas de la última reunión de octubre serán relevantes para entender mejor el tono de la Fed. La agenda oficial del FOMC reúne los comunicados y las actas de sus reuniones.
El rendimiento del bono del Tesoro estadounidense a diez años se ubica por encima del 5%, cerca del 5,16% en las referencias utilizadas. Es una tasa central para la valuación del resto de los activos.
Al mismo tiempo, el dólar se fortalece. El yen ronda las 160 unidades por dólar, una zona asociada con preocupación por posibles intervenciones de las autoridades japonesas.
La combinación de tasas más altas y dólar fuerte presiona a otros activos. Bitcoin cayó por debajo de los 64.000 dólares durante el fin de semana y el oro retrocedió hacia la zona de los 3.800 dólares por onza.
¿Podríamos haber visto lo peor de la inflación? Hay argumentos para pensar que sí: inventarios petroleros más cómodos, un crudo más bajo y la posibilidad de que la vía diplomática evite un recrudecimiento del conflicto. Una desaceleración de la construcción de centros de datos también podría quitar presión sobre algunos insumos tecnológicos.
Pero una cosa es dejar atrás el peor dato y otra muy distinta es esperar una caída fuerte y rápida de la inflación. Además, menos inversión en centros de datos podría aliviar precios y, al mismo tiempo, afectar el crecimiento económico. La política monetaria tiene que lidiar con las dos cosas.
La agenda corporativa también incluye a Alibaba, Tencent y JD.com. Fuera de la tecnología, tres compañías sirven como termómetro de sectores importantes:
Walmart merece atención por una aparente contradicción: puede estar cara y, al mismo tiempo, seguir entregando métricas operativas interesantes. Trabaja con márgenes reducidos, en torno al 3,5% para la referencia de resultado mencionada, pero los combina con una gran rotación de mercadería y una presencia creciente en el canal digital.
Para el conjunto del mercado, las estimaciones consideradas apuntan a un crecimiento de ganancias cercano al 33% en el año y a una desaceleración hacia el 18% el año siguiente. Sigue siendo una expansión importante.
Con un múltiplo agregado inferior a 19 veces las ganancias esperadas, el mercado quedaría por debajo de sus promedios de cinco y diez años. La conclusión requiere matices: las valuaciones son más bajas, pero eso no significa que todo sea una ganga.
El mercado argentino muestra una inercia difícil de romper. Hay apatía entre inversores del exterior y desilusión entre los locales. La sensación es que hace falta una buena noticia capaz de cambiar el ánimo, no solamente una rueda de recuperación.
El MSCI Merval acumula una caída cercana al 21% en pesos desde el comienzo del año. Medido en dólares, el deterioro es mayor: el oficial y el MEP subieron entre un 5% y un 6%, mientras que el contado con liquidación avanzó alrededor del 10%.
Eso importa porque una baja en pesos combinada con un dólar más alto profundiza la pérdida al convertir la inversión a moneda estadounidense. No alcanza con mirar el gráfico nominal.
Entre las caídas en dólares mencionadas aparecen Edenor, con alrededor del 53%; Supervielle, con un 52%; y Galicia, con cerca del 45%. Globant, que presenta resultados el jueves del calendario analizado, muestra una recuperación parcial, pero todavía acumula una baja cercana al 30%.
Tenaris y Ternium se destacan por balances favorables. Adecoagro también mostró números interesantes, aunque su cotización recortó parte de la recuperación. El panorama es muy dispar y obliga a separar empresas, sectores y riesgos.
La comparación entre YPF, Vista, el ETF energético estadounidense XLE y el petróleo ayuda a entender el problema. El crudo bajó y las petroleras de Estados Unidos corrigieron, pero el retroceso de las dos compañías argentinas fue mucho más pronunciado, cercano al 30% en el tramo comentado.
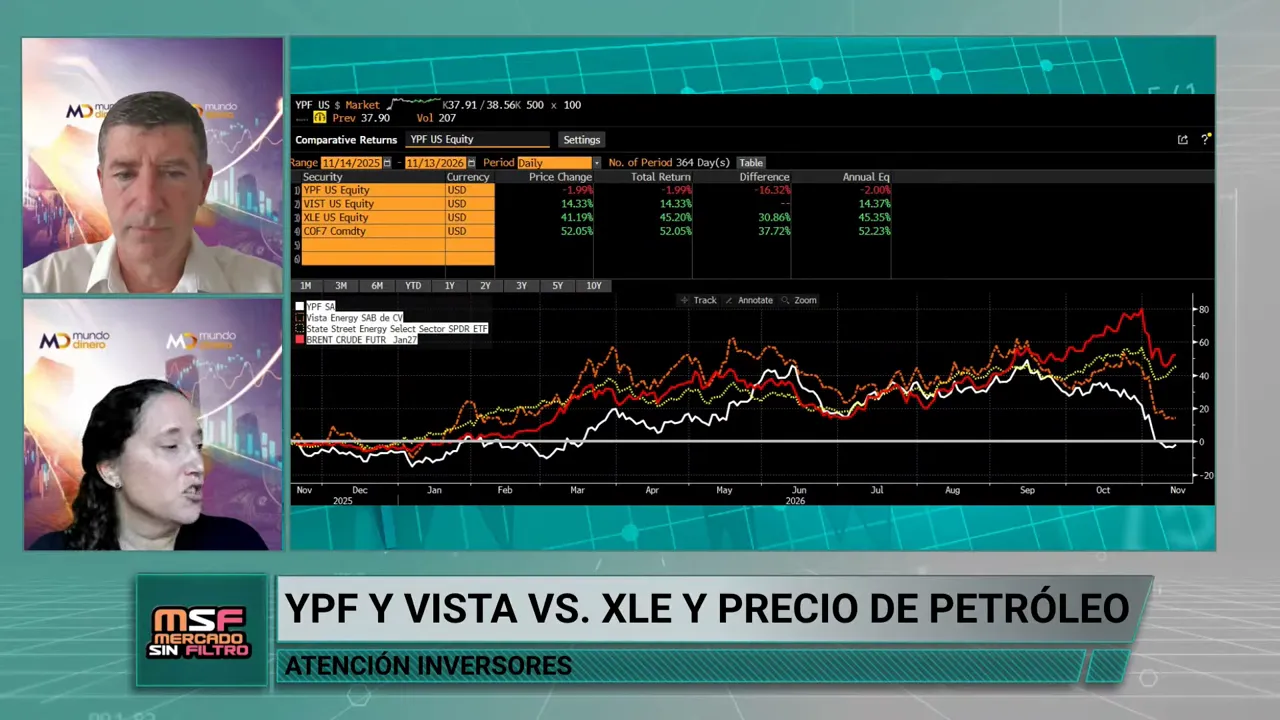
La comparación permite distinguir el efecto del petróleo del castigo adicional sobre las acciones argentinas.
La caída borró buena parte de las ganancias del año. Vista había cerrado la semana previa en torno a los 56 dólares, con una suba anual cercana al 14%, mientras que YPF había reducido su avance a aproximadamente el 3%.
Los resultados operativos fueron sólidos. Por eso, ni los balances ni el petróleo explican por sí solos toda la corrección. Ahí aparece el riesgo político argentino.
El desarrollo de Vaca Muerta sigue siendo un argumento de largo plazo importante. Con referencias de precio sobre ganancias próximas a cinco veces para ambas compañías, la lectura es que podría haber un sobrecastigo, especialmente en YPF.
Ahora bien, las petroleras suelen negociar con múltiplos bajos. La oportunidad potencial no elimina la sensibilidad al crudo ni el riesgo local. El horizonte de inversión importa, y mucho.
La encuesta de AtlasIntel comentada ubica la desaprobación de Javier Milei en el 60,6% y la aprobación en el 36,2%. Más que el número aislado, preocupa la tendencia.
En la medición de imagen positiva aparecen Cristina Fernández de Kirchner, Axel Kicillof y Myriam Bregman en los primeros lugares, seguidos por Patricia Bullrich y el presidente. La lectura de mercado es que la pérdida de respaldo oficial aumenta la incertidumbre sobre la continuidad política.
Los mercados de apuestas ofrecen otra señal, aunque con limitaciones importantes por su bajo volumen y elevada volatilidad. Milei conserva la mayor probabilidad individual de reelección, con un 44%, pero cae desde el 56% de octubre. Kicillof aparece con un 33% y Sergio Massa con un 11%.
No corresponde sumar esas probabilidades como si las alianzas y candidaturas ya estuvieran resueltas. La organización de la oposición y la eventual existencia de PASO siguen abiertas. Otra vez, lo relevante es la evolución, no solamente quién encabeza la lista.
Los bonos largos en dólares bajo legislación extranjera, especialmente los vencimientos entre 2035 y 2046, recuperaron aproximadamente entre un 3,5% y un 4%. Los cortos no acompañaron con la misma intensidad.
Por ahora, la interpretación es más cercana a un rally de alivio y a compras de oportunidad que a un cambio definitivo de escenario. Los bonos de mayor duración son más sensibles a los movimientos de tasas y rendimientos, lo que ayuda a explicar la diferencia entre tramos.
Hubo algunas noticias de actividad mejores que lo esperado. La construcción muestra un crecimiento interanual del 5,1% y la industria manufacturera recorta su caída al 1,7% interanual.
La expectativa es que el cuarto trimestre sea mejor, aunque no necesariamente fantástico, y que la recuperación se extienda hacia el cierre del primer trimestre siguiente. La discusión sobre una recesión técnica no reemplaza el análisis de qué sectores están mejorando y con qué fuerza.
Para cambiar de manera sostenida el humor político y financiero, la recuperación económica necesita ser más contundente. Un rebote puntual ayuda, pero no alcanza para despejar la incertidumbre.
La ampliación de instrumentos disponibles en BYMA agrega alternativas para diversificar desde el mercado local. Los seis CEDEAR de ETF comentados cubren estas exposiciones:
En tierras raras, el atractivo está atravesado por la geopolítica y las restricciones de oferta de China, un proveedor central de materiales que necesitan industrias como la aeroespacial y la defensa. Pero una historia estratégica interesante no garantiza un buen rendimiento bursátil.
En litio, dos fondos pueden tener muchas empresas en común y, sin embargo, rendir distinto porque asignan pesos diferentes. El nombre del sector no alcanza para saber qué exposición se está comprando.
JMOM responde a otra lógica: selecciona y pondera acciones según su fortaleza relativa o momentum. No es lo mismo comprar una materia prima que comprar una estrategia que sigue tendencias de precios.
También hay un vínculo con la IA. Si se reduce la construcción de centros de datos, puede moderarse el entusiasmo por ciertos materiales y fuentes de energía. Esa lectura alcanza a tierras raras, litio y al uranio, para el que se menciona el ETF URA.
El dólar estadounidense sigue siendo otra variable central para las materias primas. La demanda de largo plazo puede resultar atractiva, pero la moneda y el ritmo de inversión condicionan el recorrido de corto plazo.
El castigo general del mercado no impide encontrar resultados corporativos que merecen una mirada individual:
Fuera de Argentina, Nu también dejó una impresión favorable por sus resultados y registró una suba semanal cercana al 5%.
La conclusión no es que todos los balances buenos deban traducirse inmediatamente en subas. Es que, incluso con un mercado débil, hay diferencias operativas importantes que no conviene perder de vista.
Hay argumentos para una recuperación: correcciones fuertes, múltiplos más bajos y ganancias corporativas que todavía crecen. Pero el mercado necesita respuestas concretas.
Por ahora, conviven oportunidades de largo plazo con bastante volatilidad de corto plazo. Nvidia puede estar sobrecastigada; algunas defensivas, demasiado caras; YPF y Vista, desconectadas de sus buenos balances. Ninguna de esas observaciones alcanza, por sí sola, para anunciar un piso.
La clave no es comprar algo solamente porque cayó. Es entender qué está descontando el precio y qué tendría que cambiar para que ese descuento se cierre.
Fuente: Mercado sin filtro. Canal Mundo Dinero. Link:
Semana decisiva: Nvidia, Anthropic y una Argentina que busca piso
Cuando el ruido del mercado tapa la tesis de inversión
Cuando la confianza en un banco depende de sus conexiones
Cuando el mercado castiga, antes de comprar hay que revisar el negocio
Entre el castigo a la IA y el riesgo político argentino
Wall Street, inteligencia artificial y deuda argentina
Con el riesgo país cerca de 1.000 puntos, la pregunta es cuánta caída podés sostener