Alternativas al crédito bancario
Jueves 19 de Noviembre 2026

 por Mundo Dinero
Una pyme puede tener ventas, clientes importantes y trabajo por delante, pero seguir necesitando dinero para sostener el día a día. El problema muchas veces no es vender, sino esperar para cobrar. Y si la única herramienta disponible es el banco, la tesorería queda limitada a las condiciones que consiga allí.
El dato de que solo el 15% de las pymes conoce la posibilidad de financiarse en el mercado de capitales muestra cuánto falta por acercar estas herramientas a las empresas. Todavía persiste la idea de que la Bolsa es exclusivamente para grandes compañías. No es así.
Dejar de depender del crédito bancario no significa dejar de trabajar con bancos. Significa sumar alternativas: anticipar facturas, negociar cheques, emitir pagarés y administrar los excedentes de caja. La clave es tener una caja de herramientas más completa y elegir según lo que necesita el negocio.
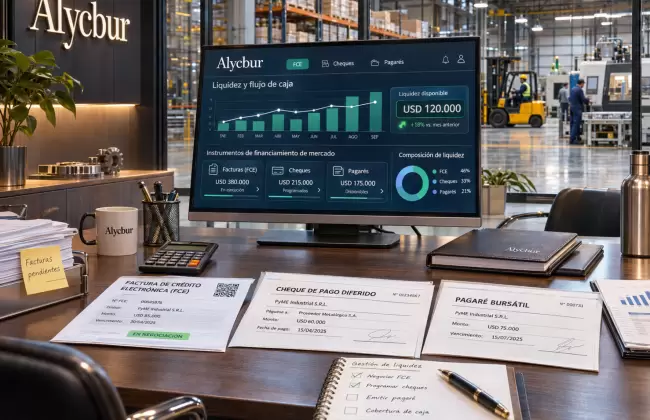
Cuando hablamos de mercado de capitales para empresas, no hablamos solamente de acciones u obligaciones negociables. También existe un circuito de financiamiento pensado para el flujo cotidiano, donde se negocian facturas de crédito electrónicas, cheques de pago diferido y pagarés.
El Mercado Argentino de Valores, conocido como MAV, tiene un papel central en ese segmento. Para una tesorería pyme, estas alternativas permiten trabajar sobre cuatro necesidades concretas:
No es lo mismo financiar una cuenta corriente comercial que un stock cuyo valor está dolarizado. Tampoco es igual necesitar fondos por un período corto que buscar una estructura de mayor plazo. Por eso, la primera pregunta no debería ser únicamente cuánto cuesta la tasa, sino qué estamos financiando.
La puerta de entrada es una cuenta comitente en un Agente de Liquidación y Compensación, o ALyC, habitualmente llamado agente de Bolsa o bróker. La empresa puede trabajar con una o con varias ALyC; no necesita limitarse a una sola.
La diferencia conceptual con el crédito bancario es importante. En el banco, la relación de financiamiento suele ser bilateral: la empresa negocia con una entidad. En el mercado, la relación es multilateral: muchas empresas que necesitan fondos se encuentran con muchos inversores dispuestos a colocarlos.
El circuito, simplificado, funciona así:
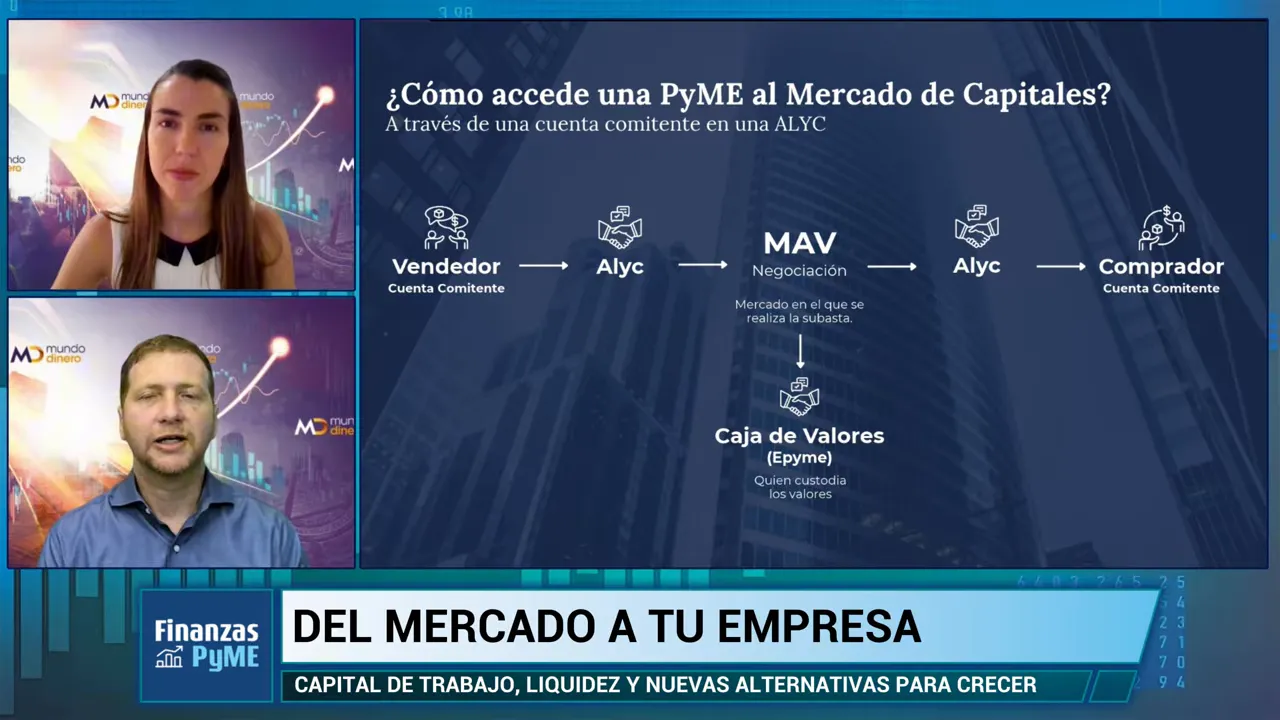
La ALyC conecta a la empresa con un mercado de múltiples inversores.
Antes de operar, corresponde verificar la inscripción del intermediario en los registros de la Comisión Nacional de Valores. Después, importa encontrar un agente que conozca el financiamiento empresario y los instrumentos que la pyme necesita utilizar.
El mercado complementa al banco, no lo reemplaza por definición. Una buena tesorería debería tener ambas vías disponibles y utilizarlas según las condiciones de cada momento.
Muchas pymes que les venden a grandes empresas tienen un activo financiable y todavía no lo identificaron como tal: sus facturas pendientes de cobro.
La Factura de Crédito Electrónica MiPyMEs, o FCE, está contemplada en la Ley 27.440. Bajo las condiciones del régimen, una factura emitida por una MiPyME a una gran empresa puede convertirse en un instrumento negociable en el mercado.
No alcanza con tener cualquier factura electrónica. Deben cumplirse los requisitos del régimen, entre ellos los vinculados con la condición MiPyME, el receptor y el monto de la operación.
Una vez aceptada, de manera expresa o tácita, la factura adquiere carácter de título ejecutivo, con un importe y una fecha de pago determinados. Eso permite negociarla de una forma comparable, en términos de financiamiento, con otros instrumentos de cobro diferido.
El esquema explicado contempla un plazo de 21 días para la aceptación tácita cuando no hubo cancelación ni rechazo. Como los plazos y montos del régimen pueden modificarse, hay que confirmar la normativa vigente antes de organizar una operación.
La idea práctica es sencilla: si una empresa entrega un producto o presta un servicio y cobra a 60 o 90 días, puede evaluar anticipar ese ingreso una vez que la FCE esté habilitada para negociarse. No se trata necesariamente de obtener el dinero el mismo día en que se factura.
Esto puede servir tanto para un servicio de mantenimiento como para la provisión de productos. El punto no es la actividad en sí, sino que la operación cumpla las condiciones del régimen.
Uno de los aspectos más interesantes es que la tasa se forma considerando el riesgo de la factura y de la empresa obligada a pagarla. No responde únicamente al riesgo crediticio de la pyme que necesita anticipar el cobro.
Entre los ejemplos de grandes compañías receptoras aparecen Carrefour, YPF y Vista. También es una herramienta relevante para proveedores de sectores como minería, petróleo y agro.
Además, la negociación de la FCE no incorpora la responsabilidad solidaria de pago de la pyme por un endoso. Una vez negociada bajo este régimen, el cobro queda vinculado con el obligado al pago de la factura, no con una garantía solidaria del proveedor por esa negociación.
La factura puede transferirse a la cuenta comitente para negociarla. También existe la posibilidad de canalizar su cobro en esa cuenta, como un circuito alternativo y complementario al bancario.
Para aprovecharla, la tesorería necesita seguir el estado de cada comprobante:
En Alycbur trabajamos con una plataforma que ayuda a realizar ese seguimiento y genera avisos por correo electrónico o dentro del sistema. Esa organización es importante: tener una factura financiable sirve de poco si la empresa no sabe cuándo puede utilizarla.
Aunque la FCE tiene menos volumen que los cheques y pagarés, se ha ido consolidando. Parte del desafío sigue siendo que cada proveedor entienda su funcionamiento e incorpore la herramienta a su gestión habitual.
El cheque de pago diferido suele resultar más familiar. Muchas empresas ya lo asocian con el descuento bancario, por lo que les resulta más sencillo entender que también pueden negociarlo en el mercado de capitales.
La herramienta abarca tanto cheques propios como de terceros. Conceptualmente, permite anticipar cobranzas recibidas de clientes o financiar a la propia empresa mediante instrumentos de su emisión.
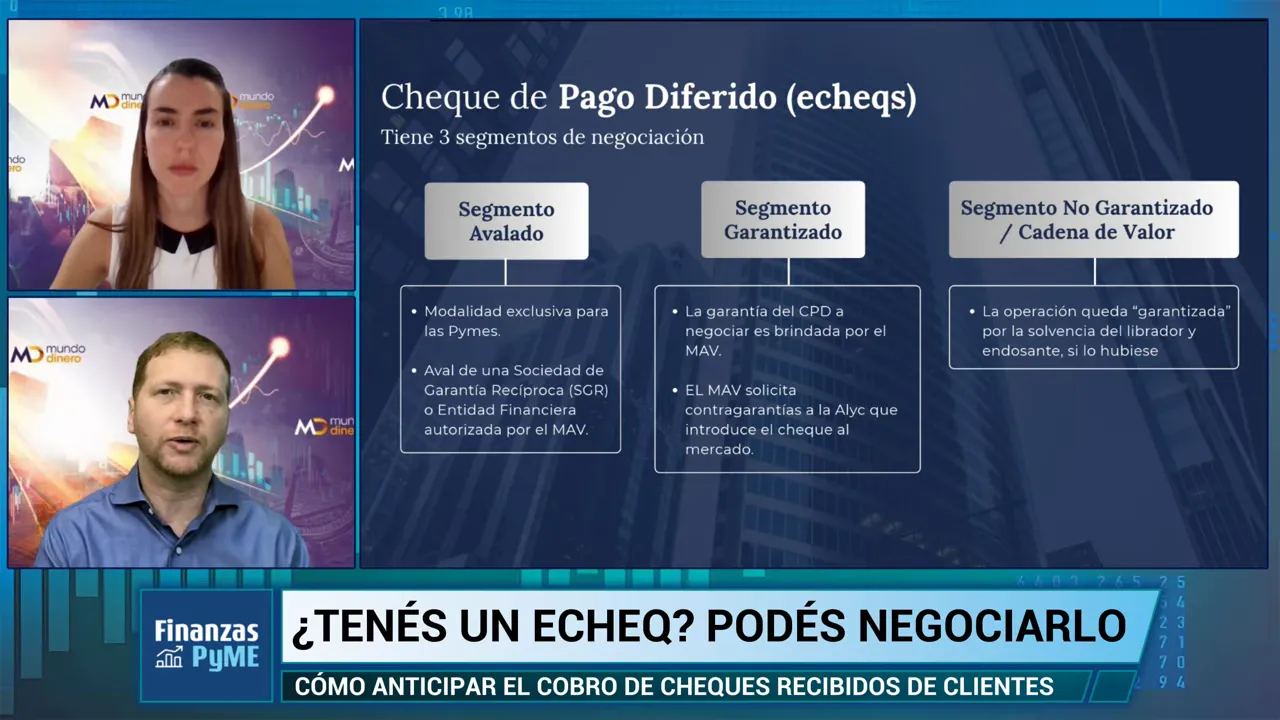
Lo importante es distinguir cómo está respaldada la operación. Hay tres segmentos principales.
El instrumento cuenta con un aval, habitualmente de una Sociedad de Garantía Recíproca, o SGR. Muchas pymes conocieron el financiamiento bursátil a través de estas sociedades, que pueden avalar instrumentos propios o de terceros.
La empresa aporta activos admitidos, como bonos u otros valores negociables, para respaldar los instrumentos que va a negociar. Es una estructura distinta del aval de una SGR y depende de las garantías que puedan constituirse.
En este caso se analiza el riesgo crediticio de los libradores y endosantes. El respaldo no proviene de un aval o de activos aportados en garantía, sino de la evaluación de quienes están obligados por el instrumento.
Es un segmento que ha crecido y que requiere especialización en análisis de riesgo empresario.
El respaldo de la operación influye en la tasa y en las posibilidades de plazo. Los compradores, que pueden ser fondos comunes de inversión o inversores particulares, evalúan el riesgo y definen qué rendimiento esperan a cambio.
Por eso no existe una única tasa para todos los cheques. Importan el obligado al pago, los endosantes, el vencimiento, el monto, la garantía y las condiciones del mercado.
El objetivo es comparar alternativas para una misma necesidad: descontar un cheque de un cliente, emitir un instrumento propio o utilizar una línea bancaria. La conveniencia surge de las condiciones concretas, no del nombre del producto.
Facturas, cheques y pagarés forman parte de un circuito que puede convivir con la inversión de excedentes. Desde la cuenta comitente, la empresa también puede acceder a fondos comunes de inversión y otras alternativas para su tesorería.
Esto permite pensar juntos el financiamiento y la administración de liquidez: obtener fondos cuando hacen falta y darles una colocación a los saldos transitorios cuando hay una diferencia entre cobros y pagos.
Los ingresos a la cuenta deben respetar la normativa aplicable. Entre las vías señaladas están las transferencias bancarias y los cobros de instrumentos, como facturas y cheques.
También pueden existir diferencias de tratamiento impositivo respecto del circuito bancario, incluidas exenciones aplicables a determinadas operatorias con fondos comunes de inversión. No conviene interpretar esto como una ausencia general de impuestos o retenciones: el tratamiento depende de la operación, de los requisitos y de la normativa vigente, y debe revisarse con el asesor contable.
El pagaré bursátil permite que una empresa emita un instrumento de deuda para colocarlo en el mercado. A diferencia del cheque, su emisión no está ligada a una cuenta corriente bancaria.
Puede tener cierta semejanza económica con una obligación negociable de corto plazo, porque la propia empresa asume la deuda, pero no es exactamente el mismo instrumento.
Su atractivo está en las combinaciones posibles de moneda, tasa, plazo y garantías.
Es la alternativa más cercana, conceptualmente, a un cheque propio como fuente de financiamiento. La empresa asume una obligación en pesos con las condiciones pactadas para la emisión.
La tasa fija permite conocer esa condición financiera de antemano y puede ser útil cuando la estrategia es asegurar un costo en un momento determinado del mercado.
Es una modalidad de tasa variable que toma como referencia la TAMAR publicada por el Banco Central, vinculada con depósitos a plazo fijo mayoristas.
La tasa se estructura con esa referencia más o menos un margen, también llamado spread. A diferencia de una tasa fija, acompaña la evolución de la referencia durante la vida del instrumento.
Esta modalidad permite evaluar emisiones de mayor plazo y estructuras de garantía más elaboradas, manteniendo una referencia de mercado tanto para quien toma los fondos como para quien invierte.
El pagaré dólar linked se ajusta por la cotización del dólar oficial, pero se opera en pesos. No debe confundirse con un instrumento que entrega o devuelve dólares efectivos.
Se ha utilizado como alternativa de cobertura cambiaria, incluso en contextos con restricciones para girar fondos al exterior. Para la empresa emisora, lo central es comprender que el compromiso queda expuesto a la variación del tipo de cambio de referencia.
Es un instrumento en dólares efectivos, bancarizados. También constituye deuda emitida por la empresa, pero su moneda de operación y pago lo diferencia del dólar linked.
En cualquiera de estas variantes, la estructura final combina la situación crediticia de la compañía, las garantías disponibles, el plazo buscado y las condiciones de colocación. Es, en buena medida, un trabajo de financiamiento a medida.
Antes de elegir un instrumento, conviene responder algunas preguntas básicas:
Una empresa exportadora que genera ingresos en dólares tiene una correspondencia de moneda que puede facilitar el análisis de deuda en dólares. Si cambia el tipo de cambio, sus ingresos y su obligación comparten esa referencia, aunque eso no elimina los demás riesgos del negocio.
Para una pyme que vende en pesos, la situación es distinta. Una tasa en dólares puede parecer más barata, pero una suba del tipo de cambio puede encarecer el repago medido en pesos.
La diferencia de tasas podría compensar una determinada depreciación, pero no hay que darlo por hecho. Comparar tasas sin considerar la moneda puede llevar a una decisión equivocada.
Lo mismo ocurre con tasa fija y variable: una asegura una condición; la otra acompaña una referencia que puede cambiar. La elección debe responder a una estrategia y a la capacidad de la empresa para absorber esos movimientos.
No todas las pymes tienen la misma estructura financiera. En algunas, el dueño administra ventas, pagos y financiamiento. En otras, hay un gerente financiero o un tesorero con mayor especialización.
El acompañamiento debe adaptarse a esa realidad. A veces implica explicar desde el inicio cómo funciona cada producto. Otras veces consiste en trabajar como contraparte técnica de un equipo que ya tiene una estrategia definida.
Además, cada operación tiene características propias. Un cheque tiene un librador, un importe, una fecha y un plazo específicos. No es intercambiable sin más con cualquier otro cheque. Para colocarlo, puede hacer falta analizar el riesgo y trabajar la relación con inversores.
Por eso, el valor del agente no está solamente en ejecutar una orden. También está en conocer el instrumento, encontrar demanda y ayudar a construir una trayectoria de la empresa en el mercado.
La recomendación es mantener disponibles las dos redes: la bancaria y la bursátil. No esperar a que una línea resulte insuficiente para descubrir que existen otras posibilidades.
Las facturas de crédito electrónicas, los cheques de pago diferido y los pagarés permiten empezar por necesidades concretas de corto plazo. A partir de allí, según sus condiciones y los requisitos aplicables, una empresa puede evaluar instrumentos de mayor plazo, como obligaciones negociables u otras emisiones de deuda.
El tamaño de una compañía no debería hacerla descartar el mercado de antemano. Eso no significa que todos los instrumentos sean adecuados para todas las empresas, sino que el financiamiento bursátil no está reservado a las grandes corporaciones.
La pregunta útil deja de ser si la Bolsa es para tu pyme. Pasa a ser qué herramienta se adapta a tu flujo de fondos, a tu actividad y a tu capacidad de pago.
Encontrá una alternativa para financiar tu pyme
Completá tus datos para consultar con Alycbur qué herramientas pueden adaptarse a las necesidades de tu empresa. Consultar por financiamiento
Fuente: Finanzas Pyme. Canal Mundo Dinero. Link:
Alternativas al crédito bancario
El fondo que mueve a empresas, trabajadores y bancos
Una buena empresa también tiene que justificar su precio
Semana decisiva: Nvidia, Anthropic y una Argentina que busca piso
Cuando el ruido del mercado tapa la tesis de inversión
Cuando la confianza en un banco depende de sus conexiones
Cuando el mercado castiga, antes de comprar hay que revisar el negocio