Cuando el dólar se despierta, la clave es no decidir por miedo
Viernes 20 de Noviembre 2026

 por Mundo Dinero
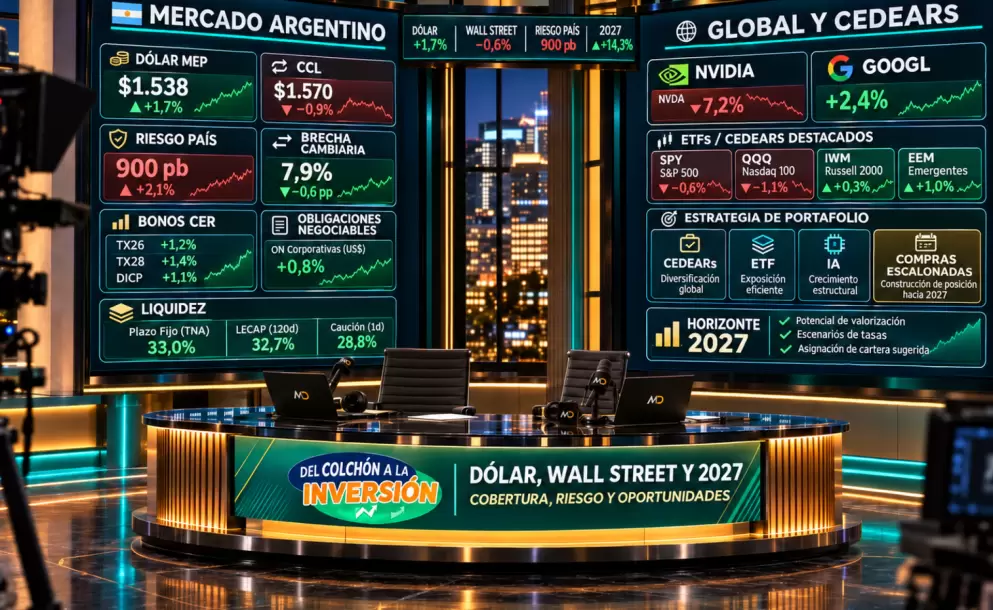
Hay ruedas en las que uno mira los precios y pide que termine el partido. El dólar sube, reaparece la brecha cambiaria, el riesgo país se acerca a los 1.000 puntos y Wall Street tampoco da respiro. Todo junto. La pregunta, entonces, deja de ser solamente qué pasó y pasa a ser otra: ¿cómo me protejo sin tomar una decisión por miedo?
La respuesta no es salir a comprar cualquier cosa que diga "dólar", ni vender toda la cartera porque apareció un número rojo. Hay que separar los problemas: el riesgo argentino, el movimiento internacional, la calidad de cada empresa y, sobre todo, el objetivo con el que invertimos.
Desde bonos CER y obligaciones negociables hasta CEDEARs, ETF e inteligencia artificial, hay alternativas muy distintas. Pero ojo: cubrirse no es lo mismo que especular, y dolarizarse no significa eliminar el riesgo.
Los precios, rendimientos y estimaciones mencionados corresponden al momento del análisis. Son referencias para entender estrategias, no cotizaciones vigentes ni recomendaciones personalizadas.
La fotografía local combina un riesgo país alrededor de los 930 puntos básicos y una brecha cambiaria cercana al 9%. No alcanza con mirar una cotización aislada: detrás hay factores regionales, internacionales y políticos.
La depreciación del real, cerca de los seis reales por dólar en el escenario analizado, tiene dos caras. Para quien organiza un viaje puede ser una buena noticia. Para la competitividad argentina, no necesariamente.
Brasil es un socio comercial clave. Cuando su moneda pierde valor frente al dólar, cambia la relación de precios con Argentina y aparece presión sobre nuestro tipo de cambio. Por eso, reducir la discusión a cuánto cuesta alquilar en la playa deja afuera lo más importante: las exportaciones y la relación comercial.
También está la situación fiscal brasileña. La necesidad de un ajuste y el riesgo de combinar estancamiento con inflación suman incertidumbre regional. Y cuando el resto del mundo estornuda, a la Argentina muchas veces le da fiebre.
Una caída en Estados Unidos afecta el apetito por riesgo. En un mercado como el argentino, ese cambio de humor puede sentirse con intensidad, aun cuando el disparador no sea una noticia local.
A eso se suma la mirada hacia las elecciones de 2027. La dolarización preelectoral tiene antecedentes importantes: en 2019 se mencionó la participación de unos 2,6 millones de personas y compras por aproximadamente USD 5.000 millones. La enseñanza no está en extrapolar mecánicamente esos números, sino en recordar que la búsqueda de cobertura puede empezar bastante antes de la elección.
Eso no permite asegurar que una suba recién comienza ni anticipar hasta dónde llegará. Sí obliga a revisar la cartera antes de que la urgencia mande.
No es una relación automática. Se puede considerar que el dólar local está bajo y, al mismo tiempo, advertir que una devaluación brusca tendría costos importantes.
En Argentina pesa la reacción de las expectativas: remarcaciones, traslado a precios y una inflación que puede terminar comiéndose la mejora cambiaria. El desafío es encontrar equilibrio sin volver a una dinámica que conocemos demasiado. Para el ahorrista, esa discusión refuerza la necesidad de no depender de un único escenario.
Una cartera de renta fija no se arma esperando que un bono suba 20% al día siguiente. El horizonte importa. Se planteó una referencia de seis a ocho meses para evaluar una estrategia, aunque algunos instrumentos requieren pensar directamente en su vencimiento.
Los porcentajes no pueden definirse sin conocer el plazo, la necesidad de liquidez y la tolerancia a las bajas. La propuesta combina tres exposiciones diferentes.
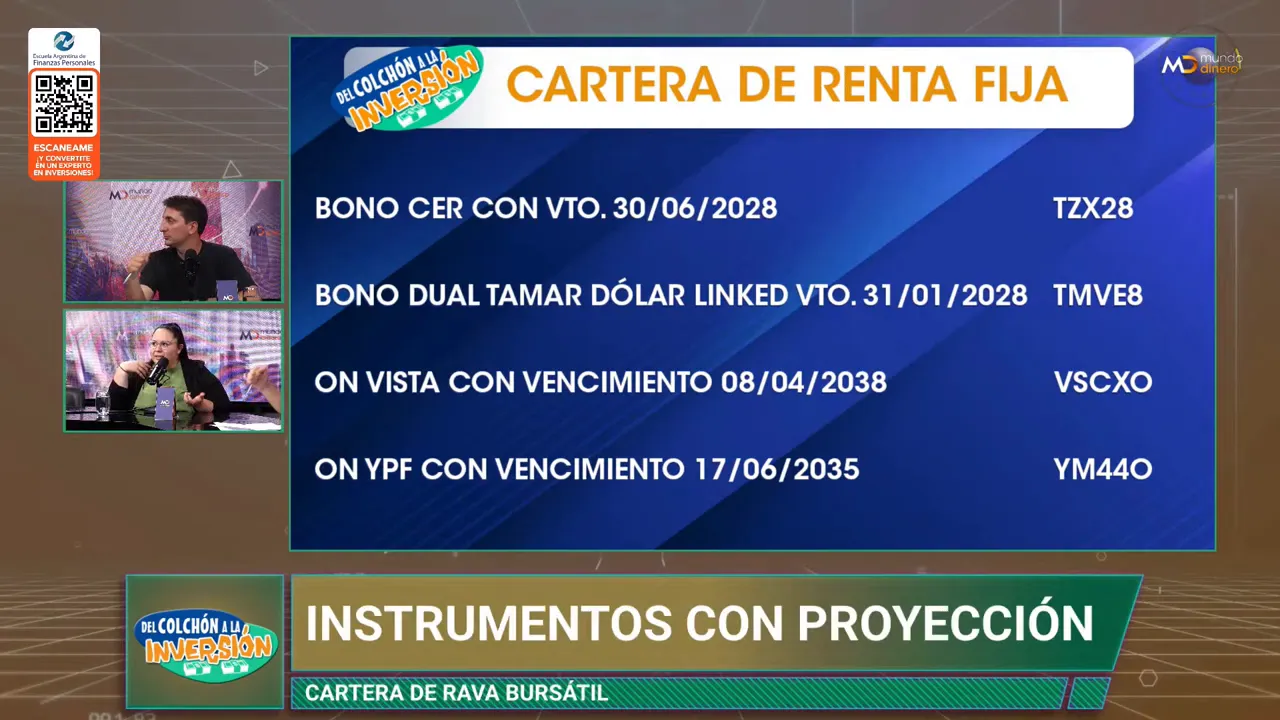
El TZX28 aparece como ejemplo de deuda ajustada por inflación, con un rendimiento de referencia cercano a CER más 11% al momento del análisis.
La lógica es mantener una porción en pesos con ajuste por inflación y una tasa real adicional implícita en el precio de compra. Eso no quiere decir que el bono vaya a subir todos los días ni que ese rendimiento sea una ganancia inmediata.
Cuando se recalienta el dólar, muchos inversores salen de la curva en pesos, incluidos los instrumentos CER. Por eso, puede funcionar como una pieza de diversificación, pero no como sustituto de toda cobertura cambiaria.
El instrumento dual analizado compara dos mecanismos de actualización: la evolución del dólar oficial y la tasa TAMAR. Según sus condiciones, aplica el coeficiente que resulte mayor.
La idea es no tener que acertar de antemano cuál de esas dos variables avanzará más. Se utilizó como referencia un vencimiento en enero de 2028.
Este tipo de cobertura también puede resultar útil para empresas importadoras con restricciones para acceder al mercado cambiario. Pero hay una palabra clave: anticipación. Buscar protección después de que todo el mercado corrió a cubrirse puede cambiar mucho el precio al que entrás.
En deuda corporativa se destacaron emisiones de Vista e YPF, con rendimientos de referencia superiores al 8%. La preferencia por energía se apoyó en los fundamentos de los emisores, la liquidez de sus títulos y sus antecedentes de cumplimiento.
Ahora bien, una ON no deja de moverse porque la empresa sea conocida. Si sube el riesgo país, su precio también puede caer.
La distinción entre precio y flujo es central. Comprar una ON para cobrar sus pagos no es lo mismo que comprarla para revenderla en tres meses. La guía de bonos de FINRA permite profundizar en esos riesgos.
Anthropic es la compañía detrás de Claude, uno de los competidores de ChatGPT, con una presencia importante en usos empresariales. Su caso abre una discusión que vale para cualquier salida a bolsa muy promocionada: ¿conviene entrar desde el primer minuto o esperar?
En el debut analizado, se diferenciaron un precio de colocación de USD 83, un primer precio de negociación alrededor de USD 111, un máximo cercano a USD 115 y un cierre en la zona de USD 96. Esa secuencia muestra algo fundamental: el precio al que accede quien recibe una asignación en la oferta no necesariamente está disponible para quien compra cuando empieza la rueda.
Podés tener una empresa que crece con fuerza y, aun así, pagar demasiado por ella. La relación entre precio y ventas, las expectativas incorporadas y la volatilidad inicial importan tanto como el entusiasmo por el negocio.
La postura más conservadora fue esperar a que aparezca un rango de precios más estable, incluso si eso implica perderse una primera suba. No se trata de acertar el mínimo: se trata de entrar entendiendo cuánto estás pagando.
La comparación con las puntocom sirve como advertencia, pero no reemplaza el análisis. Pets.com fue el ejemplo de una empresa que salió a cotizar y desapareció del mercado ese mismo año, en medio de la crisis.
La diferencia que se destacó es que hoy hay compañías vinculadas con inteligencia artificial que ya tienen ingresos, ganancias y generación de caja. Microsoft es uno de los ejemplos. Eso no vuelve razonable cualquier valuación, pero tampoco permite poner todos los negocios en la misma bolsa.
Una tecnología puede transformar la economía y algunas acciones asociadas pueden ser malas inversiones al precio equivocado. Las dos cosas pueden ocurrir al mismo tiempo.
Nvidia exige mirar bastante más que el movimiento diario de su acción. El análisis partió de una beta de referencia de 2,22, indicativa de una sensibilidad elevada frente al mercado. Antes de cualquier noticia particular, ya estamos hablando de un activo volátil.
El flujo de caja libre merece atención porque permite mirar cuánto efectivo queda después de la operación y las inversiones necesarias. No es solamente cuánto vende la empresa, sino cuánta caja produce.
Riesgo de persona clave. Cuando una compañía depende mucho de su conducción, los cambios o problemas en ese liderazgo pueden impactar en las expectativas. Es una exposición que también se discute en negocios muy asociados a figuras como Elon Musk.
Riesgo regulatorio y China. Las restricciones comerciales condicionan qué productos pueden venderse y a qué mercados. La demanda potencial no siempre se convierte en ventas habilitadas.
Riesgo de financiamiento de los clientes. Parte de la demanda proviene de empresas de infraestructura de IA, conocidas como neoclouds. Algunas tienen alto endeudamiento y antecedentes en minería de bitcoin. Si financiarse cuesta más, pueden reducir o postergar compras.
Riesgo de ciclo. Un múltiplo proyectado bajo puede parecer una ganga. Pero si las ganancias están en un pico y después retroceden, esa aparente baratura puede convertirse en una trampa de valor.
La conclusión fue considerar la oportunidad principalmente para perfiles agresivos, equivalentes a niveles cuatro y cinco en una escala de cinco. No es una alternativa conservadora por el solo hecho de que su precio haya bajado.
La primera respuesta es incómoda, pero necesaria: depende de para qué la compraste. No hay una receta que sirva para todas las acciones y todos los inversores.
En momentos de miedo elevado, con un VIX de referencia alrededor de 28 en la rueda analizada, mirar solamente un gráfico puede resultar insuficiente. Hay que revisar el objetivo, los fundamentos y el tamaño de la posición.
Si entraste para una operación corta y definiste un precio de salida, cambiar el discurso después de perder no arregla la operación. "La dejo para largo" puede ser una decisión válida únicamente si hay una tesis nueva y consciente, no si es una excusa para no reconocer una pérdida.
El horizonte se define antes de comprar, no cuando la pantalla se pone roja.
Y si se ejecuta la salida, no existe ninguna obligación de reemplazar una acción argentina por otra argentina o una tecnológica por otra tecnológica. El capital puede ir a otra oportunidad o quedar líquido mientras revisás el plan.
Una herramienta especialmente útil para quien empieza es preguntarse: si hoy tuviera ese dinero disponible, ¿compraría esta acción por sus fundamentos actuales?
Si la respuesta es no, merece revisión el motivo por el que seguís manteniéndola. El precio al que compraste es parte de tu historia, pero no determina el futuro de la empresa.
Se planteó el ejemplo de una acción con una caída cercana al 64%, frente a retrocesos bastante menores en índices amplios. Tener todo el capital en una sola empresa hace que un problema particular se convierta en un problema patrimonial.
Además, las pérdidas y las recuperaciones no son simétricas. Si una inversión baja de 100 a 36, perdió 64%. Para volver a 100 necesita subir aproximadamente 178%, no 64%. Es una cuenta que conviene tener presente antes de concentrarse demasiado.
Combinar instrumentos y exposiciones no impide perder, pero puede amortiguar errores. La introducción a la asignación de activos de Investor.gov ofrece contexto adicional sobre diversificación y horizonte.
Una cartera de protección no debería necesitar que gane un candidato determinado para funcionar. Ese fue el punto de partida de la propuesta más conservadora: reducir exposición al riesgo soberano y a las acciones argentinas, y construir un núcleo dolarizado.
Eso no significa que todos deban tener exactamente esa cartera. Es una posición frente a un escenario de incertidumbre, no una receta universal.
Dentro de las ON, la preferencia fue por emisores de primera línea y un horizonte hasta el vencimiento. Se planteó mayor cautela con empresas reguladas, incluidas compañías de servicios públicos, telecomunicaciones y transporte.
El motivo es concreto: una empresa con ingresos en pesos y deuda en dólares puede quedar expuesta si cambian las reglas, se atrasan tarifas o se altera el tipo de cambio.
Para quienes tienen acceso al exterior, también se mencionaron las escaleras de bonos:
Así se reparten las fechas de reinversión. Si las tasas suben, parte del capital puede reinvertirse a nuevas condiciones, aunque eso no asegura una mejora en todos los escenarios.
Para renta variable se plantearon CEDEARs y ETF vinculados al S&P 500, Dow Jones y Nasdaq. Permiten analizar exposición a negocios externos, pero siguen sujetos a las bajas de esos mercados.
La composición importa. En la comparación utilizada, la participación tecnológica rondaba el 60% en QQQ, el 38% en el S&P 500 y el 18% en el Dow Jones. Son referencias que cambian con el tiempo, pero ilustran por qué comprar tres índices no siempre equivale a tener tres riesgos completamente distintos.
También se mencionó RSP, una alternativa de igual ponderación dentro del S&P 500: busca que las compañías tengan pesos similares, en lugar de que las de mayor capitalización dominen el índice.
En ETF de bonos se planteó cautela por su estructura de distribuciones y el efecto impositivo. No conviene asumir una retención idéntica para todos los fondos: antes de comparar retornos hay que revisar el vehículo y el tratamiento fiscal aplicable.
Si elegís acciones individuales, el filtro propuesto es bastante claro:
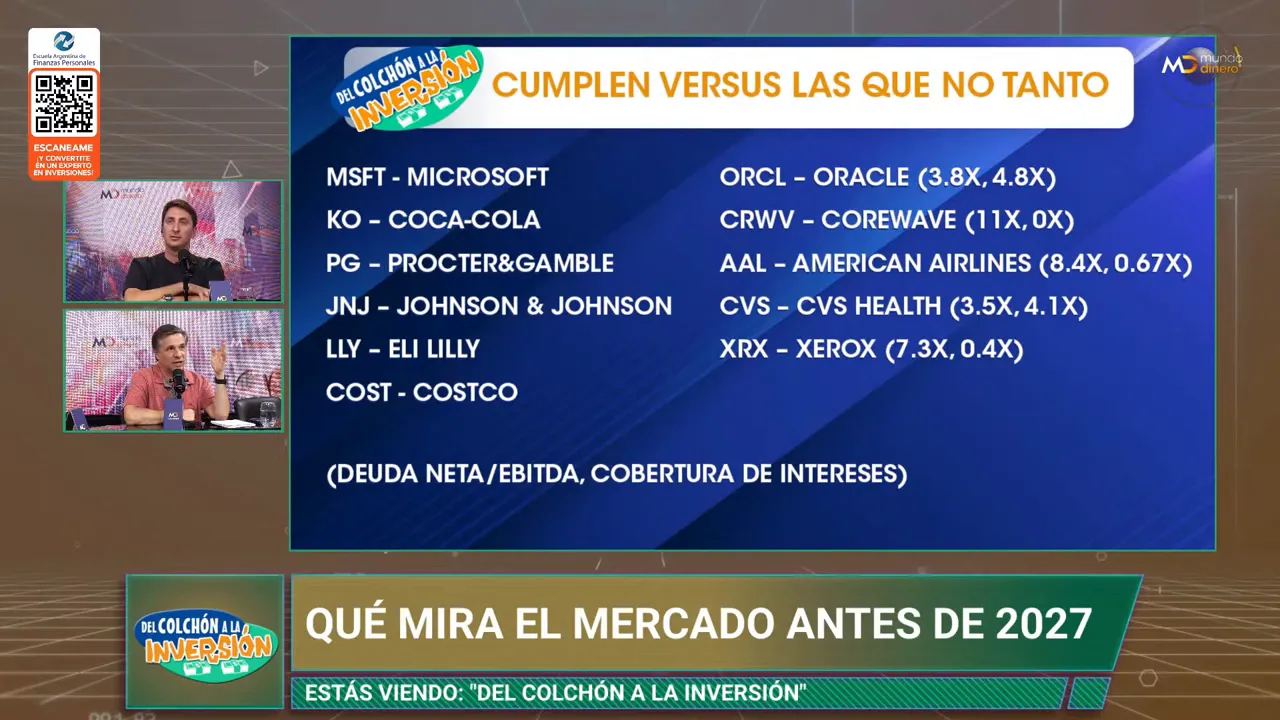
La comparación parte de la solidez financiera; el precio de entrada requiere un análisis aparte.
Entre los ejemplos de calidad financiera se incluyeron Microsoft, Coca-Cola, Procter & Gamble, Johnson & Johnson, Eli Lilly y Costco.
Del lado que exige mayor cuidado con el endeudamiento se mencionaron Oracle, CoreWeave, American Airlines, CVS Health y Xerox. No se trata de etiquetarlas para siempre, sino de mirar cuánto dependen del crédito y cómo podrían responder ante tasas más altas.
Dos indicadores ayudan: deuda neta sobre EBITDA y cobertura de intereses. Deben interpretarse por industria. Un nivel tolerable para un negocio estable puede ser exigente para otro.
Y una aclaración que vale oro: una buena empresa no es automáticamente una buena compra a cualquier precio. Coca-Cola o Costco pueden cumplir criterios de calidad y, aun así, requerir paciencia para encontrar una entrada razonable.
Con Berkshire Hathaway también hay que entender qué se compra. No es simplemente un fondo de acciones: incluye negocios operativos de seguros, ferrocarriles y consumo, entre otros. Evaluarla solamente como una cartera bursátil deja afuera una parte sustancial del negocio.
Una caída importante puede abrir oportunidades, pero nada garantiza que ya se haya formado el piso. Tener liquidez permite actuar sin estar obligado a vender otra posición en mal momento.
¿Un 60% líquido puede ser razonable? Depende del perfil y del plan. También importa en qué moneda está esa liquidez. Esperar en pesos mientras buscás cubrirte de una suba del dólar no es lo mismo que esperar en dólares en la cuenta comitente.
La liquidez debería tener un destino pensado: qué querés comprar, qué proporción tendrá en la cartera y qué condiciones vas a evaluar.
El ejemplo propuesto fue dividir una posición objetivo en tres tramos. Si ya definiste cuánto querés asignar a un índice, podés iniciar con aproximadamente un tercio y reservar el resto para nuevas condiciones de mercado.
Un perfil más conservador puede preferir esperar estabilización o una tendencia más clara. No hace falta entrar en el mínimo para participar de una eventual recuperación.
También conviene desconfiar de la seguridad excesiva después de varios años alcistas. En una suba prolongada, muchos parecen acertar siempre. El desafío aparece cuando cambia el ciclo.
Los saltos puntuales de las cauciones por necesidades de pesos, feriados o movimientos de último momento tampoco deberían confundirse con una tasa disponible de manera permanente. Y en apuestas específicas, como MP Materials y las tierras raras, la volatilidad puede ser muy elevada: no reemplazan automáticamente una reserva de liquidez.
La propuesta de renta variable vinculada con IA recorrió distintos eslabones del negocio. No era una invitación a comprar todas las empresas juntas, sino un conjunto de alternativas con riesgos diferentes.
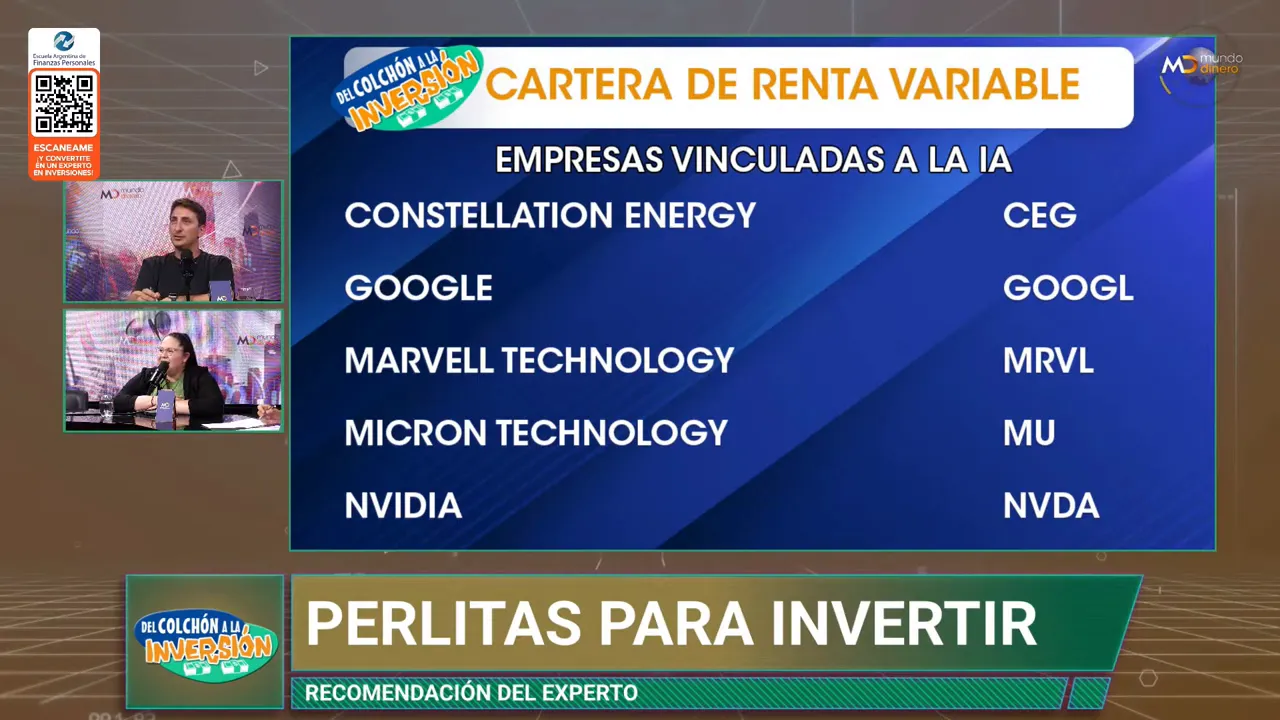
Elegir varios nombres de esa lista no elimina el riesgo sectorial. Todos pueden verse afectados si el mercado revisa sus expectativas sobre inversión en inteligencia artificial.
Google y Microsoft permiten mirar negocios que buscan convertir la IA en ingresos dentro de plataformas existentes.
En Google, las respuestas generadas por IA se integran con las búsquedas y conviven con resultados y publicidad. El desafío es retener a quien podría resolver su consulta directamente en otro asistente y sostener la monetización publicitaria.
Microsoft, por su parte, combina Copilot, su relación con OpenAI y una estrategia de acceso a distintos modelos. La pregunta de inversión no es solamente cuál herramienta nos gusta más, sino cómo se traduce esa adopción en ventas, márgenes y caja.
Y hay una aplicación personal: aprender a dar contexto, definir requisitos y formular mejores instrucciones. Incluso se propuso usar Claude para preparar una consulta destinada a Gemini. Capacitarse ayuda a incorporar estas herramientas al trabajo, sin ignorar los riesgos de ciberseguridad.
Para tareas como comparar vuelos, la IA puede ayudar a organizar condiciones y alternativas. Las pruebas con modo incógnito o VPN se plantearon como experiencias personales, no como una garantía de conseguir mejores precios.
Comprar dólares y comprar un activo dolarizado son decisiones diferentes. La primera prioriza una reserva en esa moneda. La segunda suma el riesgo del instrumento: una ON, una acción o un ETF pueden bajar medidos en dólares.
Con los inmuebles ocurre algo parecido. Comprar una propiedad para alquilar exige considerar mantenimiento, reparaciones, pintura y gestión. El momento de compra también influye en el resultado.
Pero la vivienda propia no se evalúa solamente como una inversión para obtener renta. Tener un techo responde a una necesidad patrimonial y familiar distinta. Se planteó como una prioridad personal posible en Argentina, no como una regla que todas las personas deban seguir.
El aguinaldo tampoco se convierte íntegramente en ahorro disponible. Compite con deudas, cuotas, compras de fin de año y vacaciones. Antes de decidir cuánto invertir, hay que mirar qué compromisos siguen pendientes, incluso cuando una deuda fue refinanciada.
No existe una cartera sin riesgo que prometa ganar 20% anual porque sí. Si alguien te ofrece rentabilidad elevada sin explicar qué puede salir mal, falta la mitad de la conversación.
El primer paso es informarse, pero informarse no es leer un titular y salir a comprar. El asesoramiento sirve para entender alternativas, definir riesgos y preparar la reacción antes de que aparezca una pérdida.
Por ejemplo, quien compra una ON debería conocer su flujo de pagos y también saber que puede abrir la cuenta y encontrar una baja de precio por un movimiento del riesgo país. Si esa posibilidad estaba contemplada y el objetivo era mantenerla hasta el vencimiento, el número rojo requiere análisis, no necesariamente pánico.
La psicología del inversor es parte del trabajo. Comprar suele resultar más fácil que vender, tanto con ganancias como con pérdidas. Las lecturas sobre economía del comportamiento de Daniel Kahneman ofrecen herramientas para comprender mejor esos sesgos.
Generar patrimonio requiere trabajo, aprendizaje y decisiones consistentes. No alcanza con desear abundancia ni con copiar la última operación que circula en redes.
La mejor protección empieza por saber qué tenés, por qué lo compraste y qué vas a hacer si el escenario cambia. El dólar puede despertarse de golpe. Tu estrategia no debería improvisarse ese mismo día.
Fuente: Del colchón a la Inversión. Canal Mundo Dinero. Link:
Alternativas al crédito bancario
El fondo que mueve a empresas, trabajadores y bancos
Una buena empresa también tiene que justificar su precio
Semana decisiva: Nvidia, Anthropic y una Argentina que busca piso
Cuando el ruido del mercado tapa la tesis de inversión
Cuando la confianza en un banco depende de sus conexiones
Cuando el mercado castiga, antes de comprar hay que revisar el negocio