Mercados bajo presión
Viernes 20 de Noviembre 2026

 por Mundo Dinero
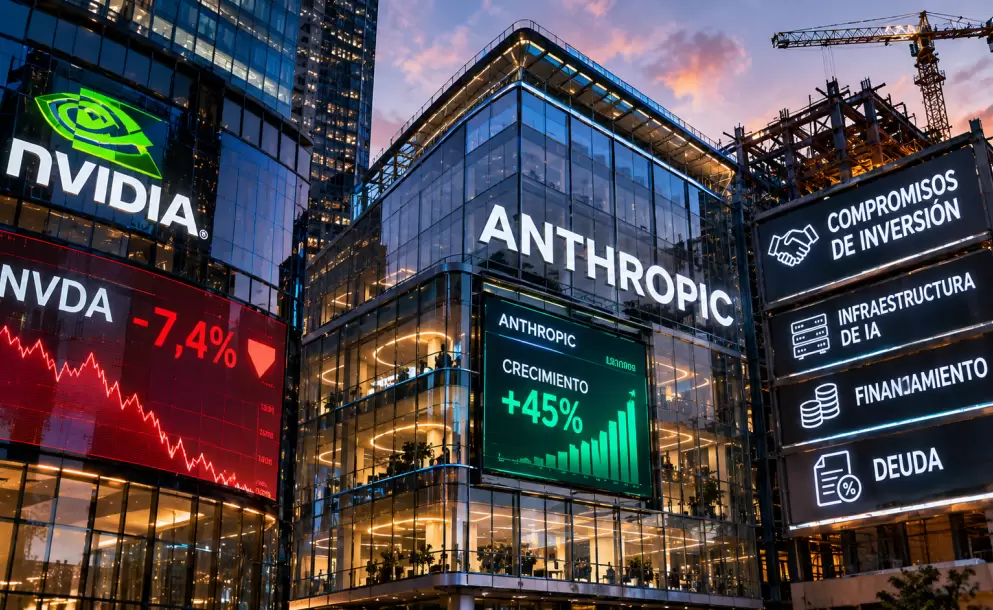
El mercado puede recibir un balance extraordinario y contestar con una baja. Puede festejar una salida a bolsa y, al mismo tiempo, vender todo el sector. Cuando pasa eso, la pregunta no es solamente qué dicen los números, sino qué está dispuesto a creer el mercado sobre el futuro.
La rueda de análisis del 20 de noviembre deja justamente esa discusión: tecnología bajo presión, dinero buscando refugio y valuaciones que empiezan a mostrar diferencias importantes. También aparecen alternativas para salir de la inteligencia artificial sin correr detrás de los sectores que más subieron.
Mi punto de partida es simple: no me convence vender algo que considero barato para comprar algo caro solamente porque esa fue la tendencia de la semana. Pero sostener esa posición exige revisar los riesgos, no ignorarlos.
El S&P 500 acumulaba una caída cercana al 5% entre los cierres de los jueves comparados y del 6,5% en la medición mensual. Además, había encadenado seis jornadas negativas, una secuencia poco habitual.
En la semana, todos los sectores estaban en rojo. En el mes, en cambio, aparecían diferencias claras:
¿Por qué importa esa apertura? Porque ayuda a entender hacia dónde va la plata. La debilidad tecnológica, frente a la resistencia de consumo básico, salud y servicios públicos, es consistente con una búsqueda de protección.
Eso no significa que todos los sectores que suben sean defensivos ni que cualquier refugio esté bien comprado. Significa que el mercado está priorizando otra clase de exposición. Y ahí aparece la pregunta de inversión: ¿todavía conviene pagar por esa protección o la rotación ya dejó oportunidades del otro lado?
Entre los nuevos CEDEARs destacados estaba INDA, vinculado al mercado accionario de India. La lógica es parecida a la de FXI para China o EWZ para Brasil: sumar exposición geográfica desde el mercado local.
Dentro del grupo de índices internacionales comparados, INDA era el único positivo tanto en la semana como en el mes, con una suba mensual cercana al 9,5%. No alcanza para decidir una compra, pero sí para ampliar el radar. El universo de inversión no termina en las grandes tecnológicas estadounidenses.
Se suele decir que el dato mata al relato. En esta clase de mercado, por momentos parece ocurrir lo contrario.
Los dos acontecimientos tecnológicos centrales del análisis, el balance de Nvidia y el debut bursátil atribuido a Anthropic, presentaban resultados muy fuertes. Sin embargo, eso no alcanzaba para cambiar el humor general.
En Nvidia, la volatilidad resumía bien el problema: una reacción inicial cercana al 4% positivo fuera del horario regular daba paso a una referencia de alrededor del 4% negativo en el premarket siguiente. El mismo balance, lecturas completamente distintas.
La explicación discutida combina tres factores:
La hipótesis política pone el foco en las señales regulatorias posteriores al resultado electoral estadounidense comentado en el análisis, con la mirada puesta en el Congreso de 2027. Más que el resultado en sí, lo que habría sorprendido al mercado era el tono de las propuestas sobre inteligencia artificial.
Como sociedad, la discusión sobre regular la IA es una cosa. Como inversores, tenemos que analizar otra: qué pasa con las proyecciones si aparecen más exigencias, demoras o restricciones. No toda regulación tiene el mismo efecto, pero la incertidumbre ya alcanza para que el mercado revise cuánto quiere pagar.
El mercado no reacciona solamente a una noticia: reacciona a la diferencia entre esa noticia y lo que esperaba.
Para ordenar la discusión de Nvidia conviene separar los resultados de la cotización. Que una acción baje no convierte automáticamente un buen balance en uno malo. Y que el balance sea bueno tampoco obliga al precio a subir enseguida.
Cuando reviso una presentación de resultados, miro tres cosas: cómo le fue a la empresa frente al período anterior, cómo le fue frente a las expectativas y qué proyecta hacia adelante.
Las cifras utilizadas en este análisis mostraban fortaleza en los tres frentes:
El interrogante, entonces, no era únicamente si los resultados habían sido buenos. Era cuánto confiaba el mercado en la continuidad de ese crecimiento.
Acá hay un punto que merece atención. Los ratios de deuda financiera pueden parecer manejables y, aun así, no mostrar toda la exigencia de caja que una compañía tiene por delante.
Para Nvidia se consideraban compromisos futuros por USD 518.000 millones y garantías por hasta USD 118.000 millones, frente a una posición de caja e inversiones cercana a USD 97.700 millones.
No corresponde tratar todos esos conceptos como si fueran deuda exigible mañana. Pero tampoco corresponde mirar solamente la deuda actual y dar por terminado el análisis. Importan el monto, los vencimientos y la capacidad de generar efectivo para cumplir.
La contracara favorable era la generación de caja. La comparación presentada mostraba un crecimiento importante del flujo operativo y del flujo de caja libre desde fines de 2024, junto con un aumento del gasto de capital, o CAPEX. También ubicaba la caja e inversiones por encima de la deuda financiera, con referencias de USD 97.700 millones y USD 38.100 millones, respectivamente.
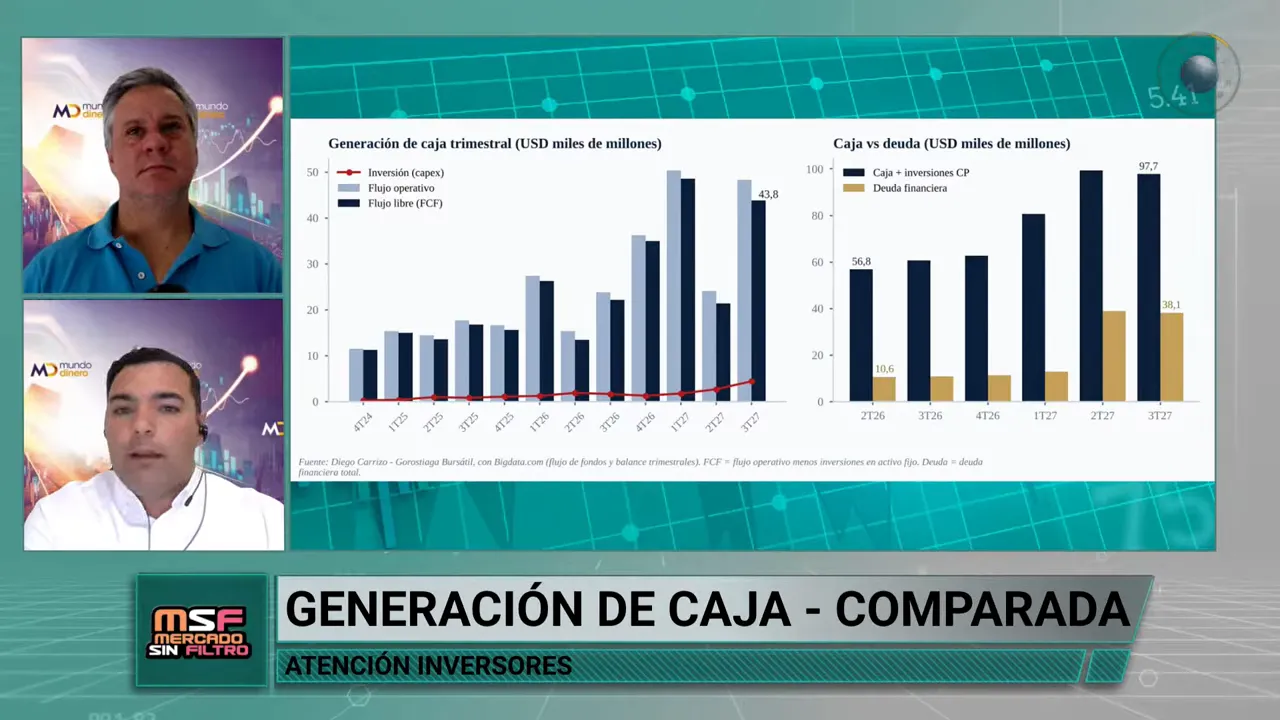
La generación de efectivo y la posición financiera ayudan a poner los compromisos futuros en contexto.
Otra discusión central pasa por los márgenes. Las proyecciones comentadas ubicaban el margen bruto entre el 71% y el 72%, con una recuperación posterior hacia el 75% en la referencia para 2028.
Además, se comparaban un margen bruto del 74,8% y un margen neto GAAP del 56,4%. Son medidas distintas:
GAAP se refiere a los principios de contabilidad generalmente aceptados en Estados Unidos. La distancia entre ambos márgenes merece seguimiento, pero no implica por sí sola un problema: hay que entender qué explica esa diferencia y cómo evoluciona.
Una tesis favorable necesita riesgos concretos. En Nvidia, hay tres especialmente relevantes.
Una de las fortalezas de Nvidia es su ecosistema. Cuando una organización construye procesos e infraestructura alrededor de una plataforma, cambiar puede resultar caro, complejo y riesgoso.
Pensá en un banco que migra un sistema crítico: no alcanza con encontrar una alternativa más barata. También importa que la transición funcione y que no comprometa información ni operaciones. Esos costos de cambio ayudan a sostener el poder de fijación de precios.
Ahora bien, del otro lado no hay compradores sin recursos. Están empresas como Google y Amazon, que tienen escala, capacidad técnica e incentivos para reducir lo que pagan. Si las alternativas se vuelven más fáciles de implementar, aunque sea gradualmente, Nvidia podría perder parte de ese poder.
La comparación con la fiebre del oro sirve: muchas veces el mejor negocio lo hace quien vende las palas. Pero si dejan de comprar palas, ese proveedor también tiene un problema.
Nvidia vende infraestructura para la expansión de la IA. Si sus grandes clientes moderan la inversión en capacidad de procesamiento, el impacto puede llegar a Nvidia y a otros eslabones de la cadena, como TSMC.
Las restricciones regulatorias pueden afectar la velocidad de los proyectos y los retornos esperados. Este riesgo se conecta con el anterior: si invertir se vuelve más lento o menos rentable, también puede debilitarse la demanda de infraestructura.
Por eso no alcanza con decir que la inteligencia artificial va a transformar la economía. Hay que analizar quién captura esa transformación, con qué márgenes y a qué precio estamos comprando esa expectativa.
La lectura favorable a Nvidia se apoyaba, además, en los múltiplos considerados para ese momento:
El ratio precio sobre ganancias, o P/E, relaciona el precio de una acción con las ganancias por acción. La distinción entre histórico y forward es fundamental.
El histórico utiliza ganancias ya obtenidas. El forward usa ganancias proyectadas. Si la proyección es demasiado optimista, el denominador queda inflado y la acción parece más barata de lo que realmente es.
La comparación con AMD ubicaba a esta última cerca de 30 veces ganancias y con un valor empresa sobre EBITDA de unas 72 veces. Bajo esas referencias, Nvidia presentaba mayor crecimiento y un margen operativo aproximadamente tres veces superior, pero un menor precio por cada dólar de beneficio.
También se comentaban diferencias en los plazos de entrega: entre dos y tres meses para Nvidia frente a seis a ocho meses para AMD. Es otro factor operativo para incorporar, además de los ratios.
La relevancia de Nvidia para el mercado quedaba reflejada en su peso: aproximadamente el 48% de la capitalización del conjunto de compañías de semiconductores comparadas, entre ellas Broadcom, AMD, Micron, Intel, ARM, Qualcomm y Marvell. Eso no equivale a una participación del 48% en las ventas de toda la industria, pero sí ayuda a explicar por qué su balance concentra tanta atención.
La capitalización comentada había retrocedido desde alrededor de USD 5 billones hasta unos USD 3,175 billones, dejándola detrás de Apple y Microsoft dentro de esa comparación.
Mi lectura era favorable a la valuación, incluso sin depender exclusivamente del crecimiento proyectado. Pero hay una diferencia enorme entre considerar atractivo un precio y saber cuándo va a terminar la baja. Lo primero se puede argumentar; lo segundo no lo sabemos.
El miedo puede generar una paradoja: vender un sector que se abarató y comprar otro que se encareció, simplemente porque el segundo viene resistiendo mejor.
La comparación sectorial de P/E forward atribuida a FactSet enfrentaba el múltiplo del momento con los promedios de cinco y diez años. La interpretación es sencilla: si el múltiplo actual supera ambos promedios, ese sector cotiza más caro respecto de su propia historia; si está por debajo, cotiza más barato bajo esa medida.
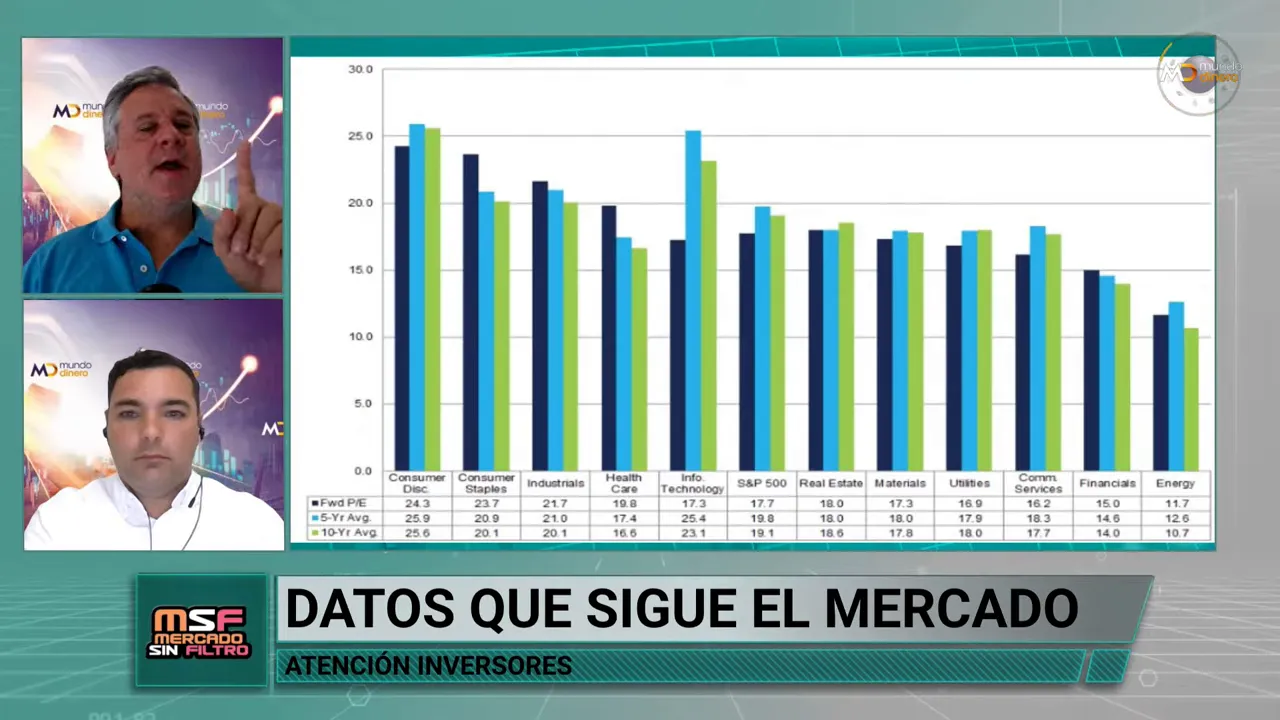
Comparar cada sector con su propia historia permite discutir el precio de la protección.
Las referencias destacadas eran:
Esto no prueba que tecnología deba subir mañana ni que los sectores defensivos deban caer. Sí obliga a formular una pregunta incómoda: ¿estoy reduciendo riesgo o solamente comprando una sensación de tranquilidad a un precio más alto?
Mi posición en ese contexto era sostener una mirada más estructural. Haber soportado la caída había sido durísimo. Pero cambiar toda la cartera para seguir la tendencia de una semana tampoco me parecía una buena razón.
La metáfora del tren lo resume bien: en las subas, todos quieren viajar; en los momentos de miedo, sobran asientos. Eso no convierte cualquier caída en oportunidad. La diferencia la hacen la calidad del negocio y el precio que pagamos.
En el debut bursátil de Anthropic considerado en esta rueda, el rango esperado era de USD 70 a USD 78 por acción. El precio de colocación se ubicaba en USD 83 y el primer cierre, alrededor de USD 97: aproximadamente un 17% por encima de la colocación.
Una vela diaria negativa podía confundir. Si el primer precio negociado había arrancado cerca de un 30% por encima de la colocación y luego terminaba con una ganancia del 17%, la rueda podía verse roja sin que eso significara una pérdida para quien hubiera accedido al precio de emisión.
Más allá del entusiasmo, la postura prudente era esperar el primer balance como compañía cotizante. Una empresa puede tener un producto muy atractivo y, aun así, necesitar más evidencia para justificar su precio.
La valoración positiva de Claude se combinaba con una advertencia: la tesis dependía fuertemente de una misma familia de productos y servicios de inteligencia artificial.
La comparación planteada con SpaceX apuntaba a esa diferencia. Los cohetes, los servicios de datos y la conectividad satelital ofrecen fuentes de exposición distintas. En Anthropic, el riesgo analizado estaba más concentrado en el desempeño de Claude y su ecosistema.
También se utilizaba la trayectoria bursátil atribuida a SpaceX como ejemplo del riesgo de correr detrás de una IPO: entusiasmo inicial, fuerte corrección y posterior estabilización cerca del precio de salida. La enseñanza no es que todas las colocaciones repitan ese recorrido, sino que un debut exitoso no garantiza que cualquier precio de entrada sea bueno.
Las cifras consideradas para Anthropic eran ingresos por USD 33.000 millones en los primeros nueve meses del año y compromisos firmados por unos USD 900.000 millones para ampliar capacidad y sostener el desarrollo de sus servicios.
La relación era del orden de 27 veces esos ingresos, redondeada en la conversación a unas 30 veces. No es una comparación de vencimientos equivalentes ni significa que todos los compromisos deban pagarse de inmediato. Sí ilustra cuánto depende la tesis de una expansión muy fuerte del negocio.
Si ese crecimiento llega, la escala puede ser extraordinaria. Si se demora o resulta menor al esperado, el esfuerzo financiero puede sentirse mucho.
La posición personal más cauta planteada era no superar el 5% de la cartera. No como una regla universal, sino como una forma de limitar la exposición a una compañía con alta concentración y precios todavía en formación.
En Argentina, el dólar MEP acumulaba una suba del 4,5% en el mes. Era noticia porque venía de un período prolongado de estabilidad, no necesariamente porque el movimiento aislado fuera extraordinario.
La comparación anual aportaba perspectiva: el MEP había subido alrededor del 11%, frente a una inflación acumulada del 26%.
Es tentador traducir esa diferencia directamente como atraso cambiario. La objeción planteada era que el dólar también tiene un precio de mercado y que no alcanza con compararlo mecánicamente con la inflación.
En ese contexto se mencionaban una brecha cercana al 6% y restricciones cruzadas de acceso entre el dólar oficial y el financiero, con referencias a plazos de 90 días. Esas condiciones pueden influir en la formación de la brecha.
La lectura central vinculaba el movimiento con el shock externo que también afectaba a otros activos, incluido el riesgo país. A eso se contraponían exportaciones y un saldo comercial destacados como fortalezas del escenario local.
La conclusión era moderada: una aceleración mensual del MEP no alcanzaba, por sí sola, para afirmar que habían cambiado los fundamentos macroeconómicos.
Supongamos que no querés asumir el riesgo tecnológico. Es perfectamente válido, aunque consideres que algunas empresas están baratas. El problema es qué comprar en su lugar si los refugios tradicionales ya se encarecieron.
Una alternativa analizada era el CEDEAR de GSG, un instrumento que ofrece exposición a una canasta de commodities. La tesis no pasa por las ganancias de una empresa particular, sino por el comportamiento de las materias primas.
La composición comentada tenía aproximadamente la mitad de su exposición vinculada a energía, principalmente petróleo y gas. El resto incluía:
La idea era que una canasta de commodities podía beneficiarse de un debilitamiento del dólar a escala internacional. Es una manera de expresar esa visión, no una posición corta literal ni una relación automática.
Cada materia prima conserva sus propios factores de oferta y demanda. Una buena cosecha puede presionar al maíz mientras otro producto sube por razones diferentes.
También resultaba relevante el punto de entrada: el petróleo WTI y Brent acumulaba una caída cercana al 25% en la referencia comentada. Es decir, una parte importante de la canasta ya había corregido y no se estaba comprando en máximos.
El interés técnico se apoyaba en un contacto reciente con la media móvil de 200 períodos, seguido por una recuperación. A eso se sumaba un RSI ubicado cerca de la zona de sobreventa.
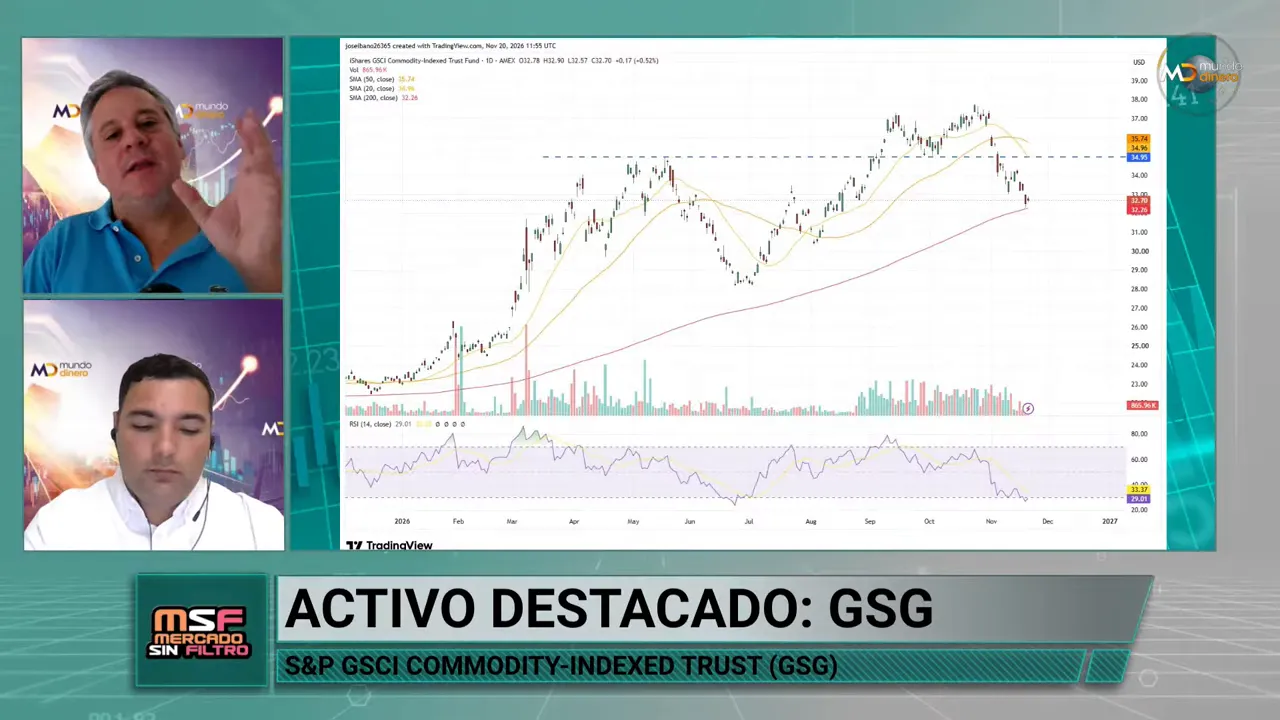
El análisis de GSG combina una zona de soporte con la lectura del impulso del precio.
El RSI, o índice de fuerza relativa, sirve para evaluar el impulso del movimiento. Una lectura de sobreventa puede aportar una señal para estudiar una entrada, pero no garantiza un rebote.
Se destacaba que un episodio anterior comparable había precedido un rally superior al 30%. Es un antecedente, no una promesa de repetición. La combinación que me resultaba interesante era otra: una tesis fundamental favorable, una corrección previa y una posible reacción sobre un soporte técnico relevante.
La discusión no termina en elegir entre tecnología y sectores defensivos. Termina en separar tres cosas que el mercado suele mezclar: la calidad del negocio, el precio del activo y el plazo de la inversión.
Nvidia podía presentar resultados extraordinarios y seguir cayendo. Anthropic podía entusiasmar por su crecimiento y exigir mucha prudencia por sus compromisos y concentración. El MEP podía subir sin que eso implicara una ruptura macroeconómica. Y GSG podía ofrecer una alternativa sin estar libre de riesgo.
También hay una cuestión operativa para quien invierte desde Argentina: un feriado local no detiene los mercados del exterior. Esa diferencia de calendarios puede dejarte sin posibilidad de actuar localmente mientras los precios internacionales siguen moviéndose.
No sabemos cuándo se da vuelta el humor del mercado. Lo que sí podemos hacer es revisar los números, cuestionar las proyecciones y decidir cuánto riesgo queremos asumir. Porque buscar protección tiene sentido. Pagar cualquier precio por ella, no necesariamente.
Fuente: Mercado sin filtro. Canal Mundo Dinero. Link:
Cuando el dólar se despierta, la clave es no decidir por miedo
Alternativas al crédito bancario
El fondo que mueve a empresas, trabajadores y bancos
Una buena empresa también tiene que justificar su precio
Semana decisiva: Nvidia, Anthropic y una Argentina que busca piso
Cuando el ruido del mercado tapa la tesis de inversión
Cuando la confianza en un banco depende de sus conexiones