Viernes 13 de Noviembre 2026

 por Mundo Dinero
El nuevo blanqueo de capitales en moneda extranjera para construcción y proyectos inmobiliarios, ya es ley. El gobierno espera recaudar con la medida u$s 4500 millones. ¿Conviene adherirse?
“Aunque en su versión anterior el blanqueo para la construcción no fue exitoso, el gobierno insiste con la medida para estimular a que los tenedores de dinero sin declarar lo ingresen al sistema financiero con el compromiso de invertir dentro de distintos negocios en el mercado inmobiliario a un determinado plazo”, explica el periodista económico Mariano Otálora en ¿Qué hacemos con los pesos? (A24).
Para Gastón Fernández Celi, Gerente del Grupo GNP, la medida entraña, básicamente, un impuesto. “La diferencia con el blanqueo anterior es que en esta oportunidad hay un poco más de plazo. Antes el plazo había sido de 120 días y ahora será de 360 días y, durante los primero 90, habrá una tasa de 5%. Entonces, si se traen dólares no declarados que se tienen que depositar en una cuenta especial, pagará al tipo de cambio oficial el 5% de ese monto al momento del ingreso del dinero. El destino debe ser una inversión inmobiliaria que puede ser la tradicional (comprar de un inmueble), pero eventualmente se puede ingresar a un Fondo Común de Inversión o Fideicomiso que tenga como objeto la construcción. Es decir que se puede diversificar. Hay que tener en cuenta que pasados los primeros 90 días, se pagará el 10% y, en los 120 días restantes, el 20%.”

VENTAJA COMPARATIVA
Si la versión anterior no fue exitosa, ésta tiene mayores atractivos porque, por un lado la retención del blanqueo se calcula por el dólar oficial, pero por el otro permite por única vez que antes de realizar la inversión se pueda hacer una operación de dólar MEP. Es decir, convertir al tipo cambio financiero con lo cual esos dólares rendirían más. Según explica Fernández Celis “es algo opcional porque se puede invertir directamente en dólares. Desde el punto de vista del costo de la tasa, es una buena posibilidad, lo que hay que tener en cuenta es que una vez que ingresa al sistema formal hay que hacerse cargo de todos los costos impositivos que en Argentina son muy altos. El blanqueo de Macri había sido muy exitoso, pero no se cumplió el compromiso de bajar las alícuotas de Bienes Personales, que luego aumentaron. El año pasado se creó el Impuesto a la Riqueza con lo cual la trampita es el sistema impositivo argentino.”
Seguí leyendo
- Argentina volvió a mínimos: ¿dónde está la oportunidad en bonos y acciones?
- La IA se desploma y los bonos argentinos rinden hasta 18%: ¿oportunidad o trampa?
- Brasil se derrumbó: ¿es momento de comprar después del pánico?
- Brasil borró toda la suba: ¿oportunidad o crisis para las acciones?
- Argentina al borde de la recesión: miedo en Wall Street, bonos al 13% y dónde invertir
Más leídas
Últimas noticias
Cuando la confianza en un banco depende de sus conexiones
Del éxito a la crisis: ¿qué pasó con Ueno Bank?
Cuando el mercado castiga, antes de comprar hay que revisar el negocio
La caída de las tecnológicas dejó nuevas oportunidades: ¿comprar o esperar?
Entre el castigo a la IA y el riesgo político argentino
Argentina volvió a mínimos: ¿dónde está la oportunidad en bonos y acciones?
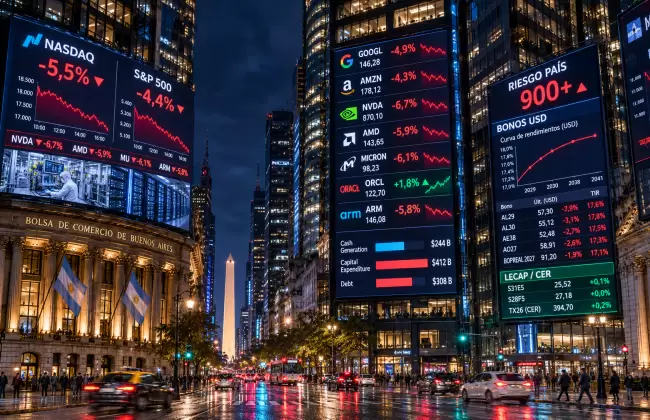
Wall Street, inteligencia artificial y deuda argentina
La IA se desploma y los bonos argentinos rinden hasta 18%: ¿oportunidad o trampa?
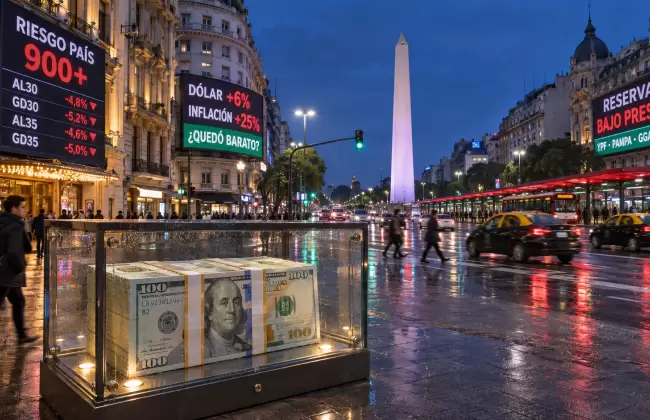
Con el riesgo país cerca de 1.000 puntos, la pregunta es cuánta caída podés sostener
Riesgo país, dólar y pánico: ¿el dólar quedó barato y dónde aparecen oportunidades?
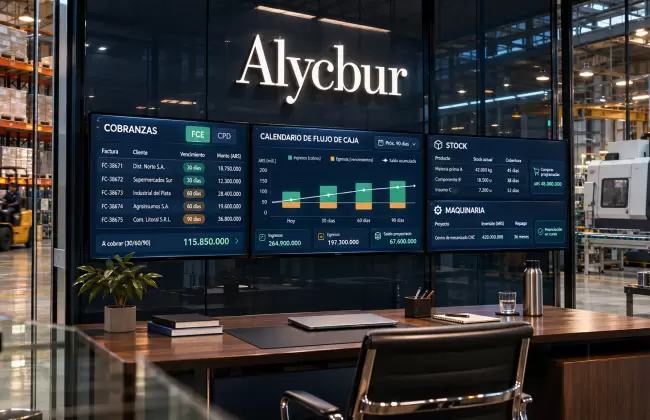
Mercado de capitales para PyMEs
Cómo financiar una PyME sin desordenar la caja: 3 alternativas clave
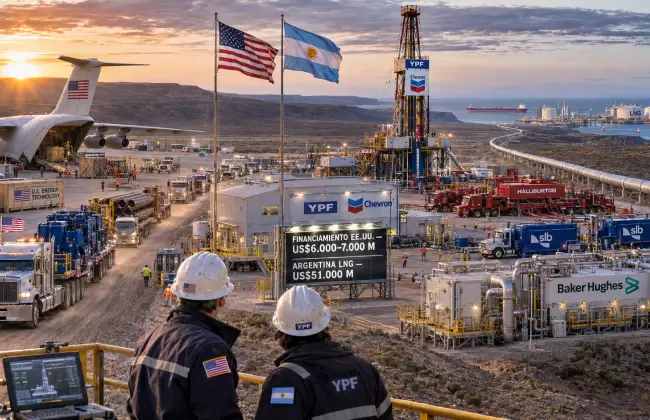
Una relación que empezó con Cristina y se profundizó con Milei
La alianza que cambió todo: Estados Unidos y Vaca Muerta
Cripto, tecnológicas y bonos: cuando todo se mueve a la vez