Lunes 21 de Septiembre 2026

 por Mundo Dinero

“El ministro Guzmán puede culpar al contexto internacional, pero el problema es local, por más que bajen los subsidios no se va a resolver el problema de la falta de dólar”, puntualiza el periodista económico Mariano Otálora. ¿Qué es preferible? ¿cuidar los dólares o permitir las importaciones? Se dijo en ¿Qué hacemos con los pesos? (A24).
Para el analista de UCEMA, José Dapena, la decisión depende del horizonte que se maneje. “No es lo mismo pensar a largo plazo que en 12 ó 18 meses porque el gobierno va reaccionando frente a los eventos. No se anticipa.”
En este sentido, para el trader Javier Timerman, todo es consecuencia de no prepararse para una emergencia anunciada. “Lo que pasó en la semana respecto a la deuda era bastante previsible por dos razones. Ya en las últimas licitaciones le estaba costando al gobierno rollear la deuda de largo plazo y por el otro, hay mucha plata de entidades gubernamentales -ENARSA tiene $120000 millones- que se sabía que debería gastarse para ir pagando las importaciones energéticas." Para evitar estos sobresaltos “Hay que estar todo el día frente a una pantalla administrando esa liquidez y mostrándole al mercado que lo vas a cuidar porque es el único que tenés.”
CUANDO LA CREDIBILIDAD NO ALCANZA
Aunque la confianza es un capital esencial para el funcionamiento de un mercado, no es suficiente cuando lo que falta es tiempo.
En palabras de Dapena “Para cualquier política monetaria que se quiera llevar adelante, 18 meses son pocos; lo que queda es administrar la situación.”
El especialista se refiere a que el Gobierno debe buscar nuevas alternativas para enfrentar el segundo vencimiento de los Bonos Atados al CER cuando deberá renovar $500000 millones, a fin de junio. “Lo único que puede amortiguar este proceso es encontrar una pirámide de inflación descendente.”
Por su parte, Timerman reconoce que es muy difícil plantear una solución a un problema que es el resultado de muchos otros problemas. “Con esta brecha es imposible hacer muchas cosas, la realidad es que hay miedo a subir la tasa, bajar el déficit y a tomar otras medidas que deberían ayudar a reducir la brecha y acumular reservas. Lo cierto es que hay mucho dinero de las empresas que no está dedicado a la inversión sino a protegerse de la inflación. Después del acuerdo con el FMI es fundamental ocuparse de las reservas.”
" width="560" height="315" frameborder="0" allowfullscreen="allowfullscreen">
Seguí leyendo
- La Fed volvió a subir la tasa: qué revisar ahora en bonos, acciones y la cartera
- Argentina entre dos riesgos: inflación local, tasas globales e inteligencia artificial
- Wall Street bajo presión y Argentina en recuperación: dónde aparecen oportunidades
- Agro y petróleo traen dólares: qué puede pasar con el dólar, el Merval y las acciones argentinas
- El menú de CEDEARs se agranda: cómo invertir en real estate, energía, Asia y commodities desde Argentina
Más leídas
Últimas noticias
Tasas, riesgo y cartera
La Fed volvió a subir la tasa: qué revisar ahora en bonos, acciones y la cartera
La Fed subió la tasa y todo se recalibra
Los bonos argentinos perdieron atractivo: cómo recalibrar la cartera ante tasas altas
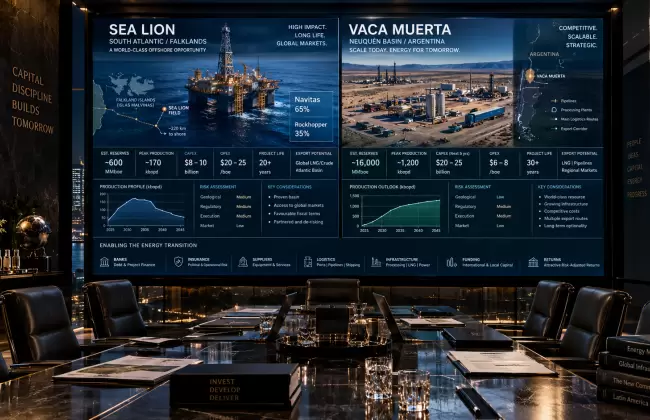
La otra batalla por Malvinas se juega en los mercados
Argentina contra Sea Lion: la otra batalla por el petróleo de Malvinas
Cuando sube el costo del dinero, todo se recalibra
El mundo mira las tasas: dónde invertir cuando sube el costo del dinero
Entre la inflación que baja y las tasas globales que aprietan
Argentina entre dos riesgos: inflación local, tasas globales e inteligencia artificial

El petróleo a USD 100 obliga a revisar la cartera
El petróleo subió y las carteras están bajo revisión: inflación, YPF, S&P 500 y activos para diversificar
Cada peso quieto es un peso que no rinde
No dejes quieto el dinero: claves para optimizar la rentabilidad de tu PyME
Biocombustibles y exportaciones