Domingo 01 de Noviembre 2026

 por Mundo Dinero
1. ¿Cómo elegir? Probablemente la decisión de cuál será la política habitacional de una familia o un individuo sea de las más significativas en materia económica a lo largo de la vida. Es que es una decisión estrictamente personal y sujeta a las posibilidades de cada uno. Pero también depende del contexto económico del país.
2. Dolarizado. Actualmente, en buena parte de la Argentina, sobre todo en donde hay mayor concentración de población, la compra-venta de inmuebles se realiza estrictamente en dólares. Podemos situar el momento histórico del comienzo de este fenómeno en los años 70. Tras una brusca devaluación y una consecuente pérdida de poder adquisitivo, se profundizó la desconfianza en la moneda local, eligiendo el dólar como moneda de confianza para realizar las transacciones de mayor valor, como los inmuebles. Este fenómeno trae aparejado varias consecuencias. La primera es que, para ciertos bienes, el peso deja de cumplir con una de las características que debe tener cualquier moneda: ser unidad de cuenta. Ciertos bienes que se transaccionan en la economía (los de mayor valor) dejaron de ser medibles en pesos para pasar a valorizarse en una moneda que no es la de curso natural. Segundo, desincentiva el mercado de créditos que constantemente queda descalzado frente a fluctuaciones en el valor de la divisa externa. Tercero, distorsiona los horizontes de inversión, dado que los proyectos inmobiliarios son de largo plazo y la incertidumbre del frente cambiario, acceso a otra moneda y el poder adquisitivo, juega constantemente en contra.
3. Mercado inmobiliario argentino. Es poco dinámico y tiene ciertas particularidades con respecto al resto del mundo. En primera instancia, es un mercado un tanto selecto, dado que la cantidad de créditos otorgados para la vivienda representan menos de 1% del PBI, algo que permanece constante desde el comienzo de los 2000, cuando en el resto del mundo está cerca de 4%. Esto es netamente regresivo, dado que, si no se cuenta con el dinero en la mano para realizar una transacción, son pocos los casos que pueden acceder a una vivienda con un mercado de créditos poco desarrollado. A un inversor que busque buenos retornos de inversión, la compra de un departamento para luego ser alquilado no será una opción demasiado atractiva, dado que los rendimientos son bastante bajos (aproximadamente del 2% anual), pero tendrá un beneficio por sobre el resto de los activos y es que mantiene su valor de capital. Salvo algunos casos como 1980, 2001 y ahora, siempre el metro cuadrado sube casi igual que la tasa americana en dólares, manteniendo el valor del bien.
4. Costos. Uno de los principales argumentos a la hora de analizar la factibilidad de comprar un inmueble o alquilarlo serán sus gastos, en general medidos de forma mensual. Hoy, para una familia que alquila, el gasto total en vivienda representa cerca del 30% de los ingresos en promedio, mientras que para un inmueble propio ese gasto se acerca al 10% de los salarios en promedio.
5. Triple descalce. Lo más progresivo y necesario para un país es contar con un mercado de crédito de vivienda accesible. Hoy, en la Argentina eso resulta muy difícil: el sueldo se recibe en pesos, con un ajuste anual o semestral en el mejor de los casos, al tiempo que se obtiene un crédito que se actualiza mensualmente por inflación para comprar una vivienda en dólares. Si bien este sistema ha funcionado en otros países, aquí falta la clave: estabilidad económica. Solo el recupero de la confianza en moneda local posibilitará un acceso más igualitario a la primera vivienda y así la pregunta entre comprar o alquilar cobrará sentido.
Fuente | Santiago Bulat | La Nacion
Seguí leyendo
- Entran nuevos capitales a AySA: quiénes están detrás y qué se juega en la concesión
- Acciones que se desplomaron: ¿oportunidad o trampa? Bonos, dólar, IA y estrategias ante el riesgo electoral
- Argentina contra Sea Lion: la otra batalla por el petróleo de Malvinas
- No dejes quieto el dinero: claves para optimizar la rentabilidad de tu PyME
- Argentina dejó escapar un negocio millonario: por qué el biodiésel vuelve a tener una oportunidad
Más leídas
Últimas noticias
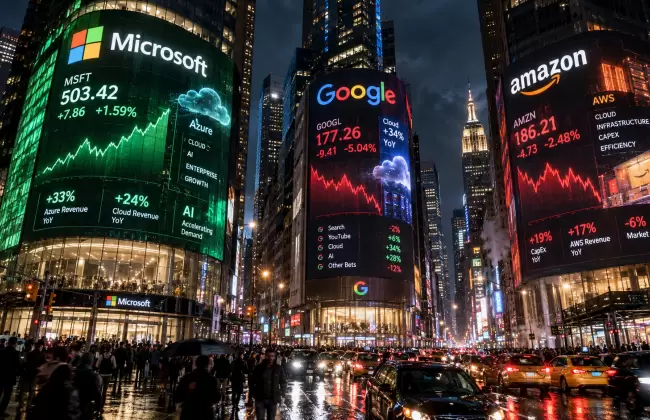
WALL STREET | RESULTADOS TRIMESTRALES
Balances de Microsoft, Google y Amazon: quién ganó y quién perdió en Wall Street
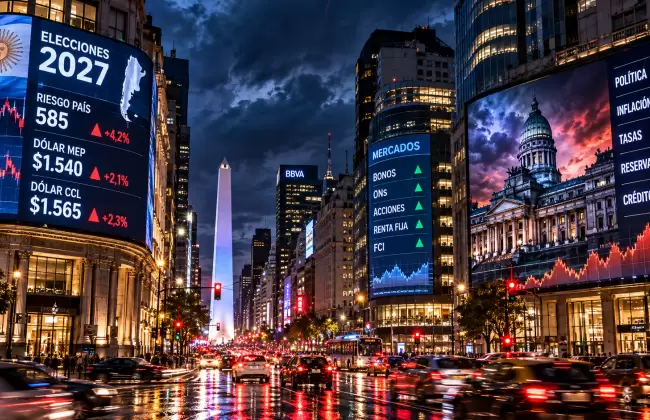
Cubrirse no es lo mismo que apostar a una elección
El riesgo electoral ya empezó: cómo proteger tus ahorros y armar una cartera en dólares
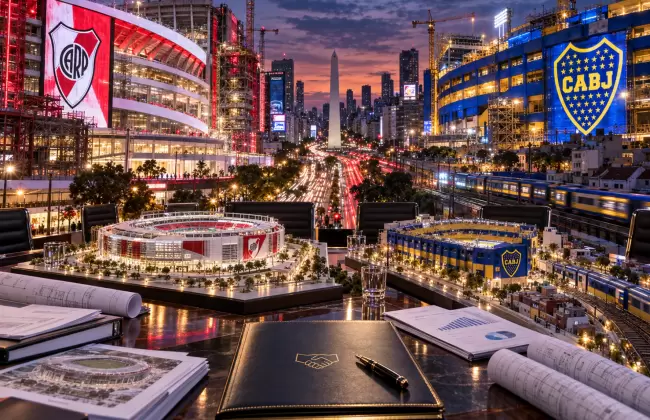
El otro superclásico se juega en las obras, los permisos y los balances
Boca vs. River: ¿quién tiene la mejor cancha? El superclásico de los estadios y los negocios
Entre el pánico y la oportunidad: cómo leer el derrumbe brasileño
Brasil se derrumbó: ¿es momento de comprar después del pánico?
La sorpresa electoral que desarmó el rally brasileño
Brasil borró toda la suba: ¿oportunidad o crisis para las acciones?
Miedo, balances y oportunidades
Argentina al borde de la recesión: miedo en Wall Street, bonos al 13% y dónde invertir
Elecciones, dólar y oportunidades
El mercado ya cobra las elecciones: bonos al 11,5%, canje al 6% y dónde aparecen oportunidades
Cómo hacer rendir la caja de la empresa