Miércoles 21 de Octubre 2026

 por Mundo Dinero
El último dato de la inflación, 7% en agosto, no sorprendió a nadie. Aunque quizás se esperaba un porcentaje más alto, lo cierto es que al Gobierno se le están acabando los salvavidas. “Aunque entraron más dólares a la economía, quedó en evidencia que el tipo de cambio oficial está muy atrasado-explica Mariano Otálora, conductor de ¿Qué hacemos con los pesos? (A24)- en especial para algunos sectores que además tienen retenciones. Esta brecha cambiaria y estas retenciones no estimulan las exportaciones y tampoco las liquidaciones. Lo que indica el desdoble es que el tipo de cambio tiene un atraso de por lo menos por lo menos el 40%.”
Por su parte el economista Gastón Rossi, Director del Banco Ciudad, reconoce que funcionó la estrategia de ponerle paños fríos al tipo de cambio. “Era una condición necesaria para empezar estabilizar la situación financiera. En el caso de la soja lo que se logró es adelantar la liquidación futura, pero no es que se produjo más soja sino que se adelantó la que se iba liquidar más adelante. Por ahora la estrategia funcionó y permitió tonificar las reservas, pero si se mira más allá del corto plazo, los problemas siguen estando.”
ENTRE EL PROGRESISMO Y LA ORTODOXIA
Ya nadie puede negar que estamos en un escenario inflacionario de 3 dígitos. Y mientras que el gobierno responsabiliza de la situación a las turbulencias externas, acá el problema es generalizado. “Hay artículos que están aumentando al doble de la inflación y la inercia inflacionaria es tremenda-puntualiza Otálora-en este contexto, cualquier medida que tome la administración de Fernández no tendrá efecto inmediato. Por lo pronto, hoy se trata de administrar la escasez y de mantener un discurso coherente.”
Por su parte, el economista José Echagüe reconoce que la gestión de Sergio Massa dio un giro hacia la ortodoxia, “sobre todo en el plano monetario, subiendo tasas, algo que ya se venía haciendo desde antes; en nueve meses hubo nueve subidas de tasas. Luego se trató el tema fiscal de una manera menos laxa. Lo relevante es cómo se secuencian las medidas. Si primero se sube la tasa de interés y después aplica el ajuste fiscal, al principio habrá más déficit cuasifiscal y tiempo después se verán los efectos. Mientras tanto habrá más presión inflacionaria, emisión monetaria y una mayor necesidad de subir la tasa de interés. De manera tal que en el corto plazo la situación macro será peor que la que generó todo este proceso.”
Seguí leyendo
- El mercado cambió de rumbo: dónde aparecen oportunidades después del sacudón
- Los bonos encendieron la alarma: dónde conviene asumir riesgo entre Argentina, tecnología y tasas
- Cómo invertir sin correr detrás de la noticia
- Brasil sorprende y Argentina está en alerta: acciones, tasas y las señales que importan
- Tasas altas y dólar bajo presión: cómo proteger la cartera sin salir del mercado
Más leídas
Últimas noticias
Cayó el Nasdaq, pero no todo el mercado
Mercado sin filtro: inteligencia artificial, tasas y oportunidades en una semana de fuerte rotación
Tasas, bancos y tecnología
El mercado cambió de rumbo: dónde aparecen oportunidades después del sacudón
Cobrar renta o buscar crecimiento: primero definí para qué es la plata
¿Dividendos o renta fija? Los activos para cada perfil de inversión
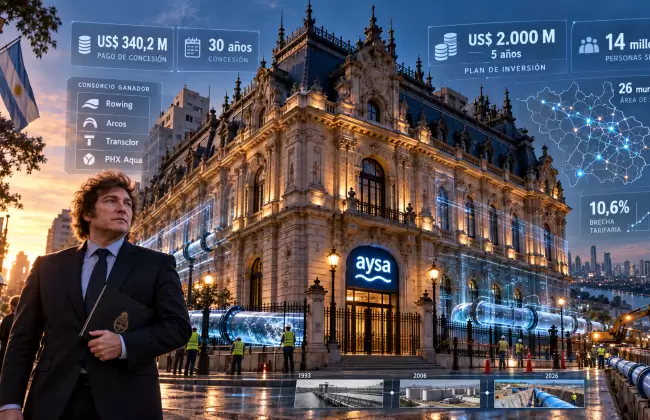
La concesión más importante del gobierno de Milei
Entran nuevos capitales a AySA: quiénes están detrás y qué se juega en la concesión
¿Techo de tasas o todavía falta otra suba?
¿Las tasas tocaron techo? Los ganadores si bajan y cómo pensar la cartera en pesos
Brasil despega, Wall Street se prueba y Argentina espera
Brasil despega y Wall Street se juega todo: tasas, balances y oportunidades para Argentina
Bonos, tasas y riesgo electoral
Los bonos encendieron la alarma: dónde conviene asumir riesgo entre Argentina, tecnología y tasas
Entre el rebote de Brasil y la tentación de comprar la noticia