Tasas, riesgo y cartera
Viernes 18 de Septiembre 2026

 por Mundo Dinero
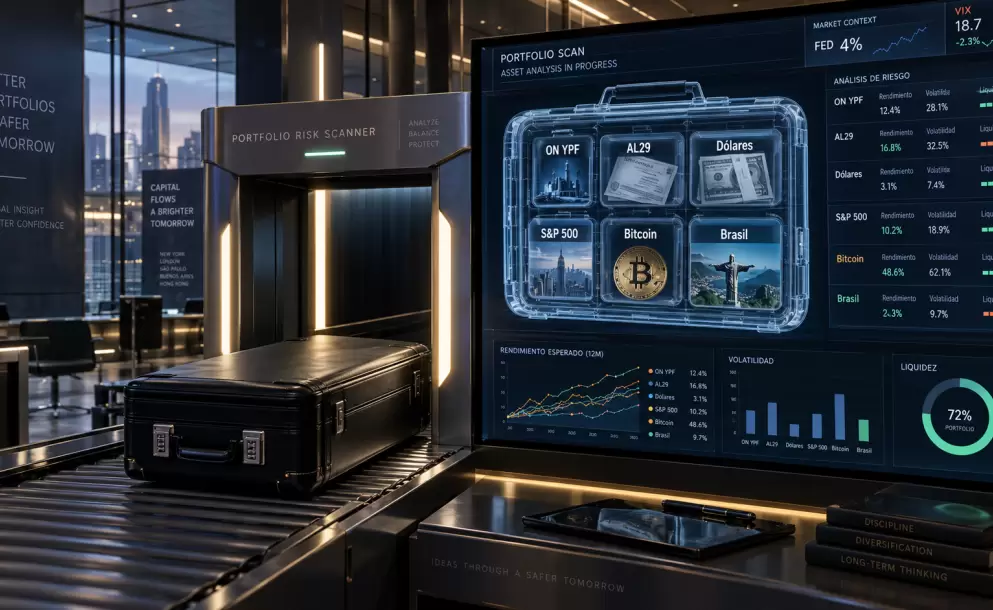
La Reserva Federal volvió a subir la tasa de interés en 25 puntos básicos, hasta la zona de 3,75% a 4%. Era un movimiento ampliamente esperado, pero eso no le quita importancia: una tasa más alta en Estados Unidos afecta valuaciones, encarece el financiamiento y obliga a mirar con más cuidado cada riesgo que asumimos.
La decisión fue unánime. Y el mensaje de fondo fue bastante claro: la economía estadounidense sigue sólida, pero la inflación todavía no termina de ceder al ritmo que la Fed quiere.
La Fed elevó su proyección de crecimiento del PBI estadounidense de 2,2% a 2,3% para el año. A la vez, espera que el desempleo baje de 4,3% a 4,1%. No está describiendo una economía que se frena de golpe.
El problema sigue siendo la inflación. La proyección para el año se ubicó cerca de 3,7%, muy por encima del objetivo de 2% que tiene la Reserva Federal. También se esperan niveles de inflación algo más altos en los próximos años.
Ahí está la famosa sábana corta de la economía: si subís la tasa para enfriar la inflación, podés afectar actividad, empleo y crédito. Si no la subís lo suficiente, la inflación puede volver a acelerar. Encontrar ese equilibrio debe ser bastante difícil.
En este contexto, una tasa nominal cercana al 4% ya es positiva frente a una inflación estimada de 3,7%. Por eso no parece razonable esperar un ajuste idéntico a los ciclos que arrancaron desde tasas cercanas a cero.
Mirar la historia sirve, pero con una advertencia: no todas las subas de tasas responden al mismo problema. El contexto importa más que el titular.
Luego de la pandemia, Estados Unidos pasó de tasas entre 0% y 0,25% a una zona de 5,25% a 5,50%. Fueron 525 puntos básicos de ajuste, incluyendo cuatro subas consecutivas de 75 puntos básicos.
La explicación fue un combo explosivo: emisión monetaria muy fuerte, estímulos fiscales, recuperación de la demanda, suba de energía y alimentos, y el impacto adicional de la guerra entre Rusia y Ucrania. La inflación llegó a niveles de 8% a 10%, una barbaridad para los parámetros estadounidenses.
En el ciclo anterior, la Fed llevó la tasa desde 0,50% hasta 2,25% a 2,50%. El movimiento fue mucho más gradual, de 175 puntos básicos.
No se trataba de combatir una crisis inflacionaria. La economía venía recuperándose de la crisis financiera de 2008, el desempleo había bajado, se creaba empleo y la inflación se acercaba al objetivo de 2%. La Fed simplemente dejó de necesitar una política monetaria tan expansiva.
Después de la recesión de 2001, los riesgos deflacionarios y la crisis de las puntocom, la tasa se había llevado al 1%. Con la economía y el empleo recuperándose, y con presiones inflacionarias vinculadas también a energía y commodities, la Fed retiró estímulo en forma gradual.
Hizo 17 subas consecutivas de 25 puntos básicos y llevó la tasa desde 1% hasta 5,25%. Después vendría el gran problema inmobiliario que terminó estallando en una burbuja.
La lección es bastante directa: endeudarse a tasa muy baja puede sentirse como una fiesta, pero la deuda hay que renovarla. Diez años más tarde, refinanciar obligaciones tomadas cerca de 0% a tasas de 4% o 5% cambia totalmente la carga financiera.
No estamos partiendo de tasas reales fuertemente negativas ni de una tasa de política cercana a cero. Una tasa de 4% con inflación en torno a 3,7% ya ofrece un punto de partida distinto al de 2022.
Eso no quiere decir que el mercado no pueda sufrir. Quiere decir que no necesariamente estamos frente a un ciclo de 400 o 500 puntos básicos adicionales. La Fed puede necesitar mantener una postura firme, pero el ajuste potencial luce diferente.
Incluso puede ser difícil volver exactamente al 2% de inflación. Quizás una inflación de 2,5% o 3% termine siendo una zona más tolerable si la economía continúa creciendo fuerte. Lo importante es que no vuelva a escaparse por encima de 4%.
Los gráficos de los tres ciclos muestran algo interesante: el mercado no responde siempre de la misma manera durante las subas, pero suele empezar a recuperar cuando la política monetaria deja de endurecerse.
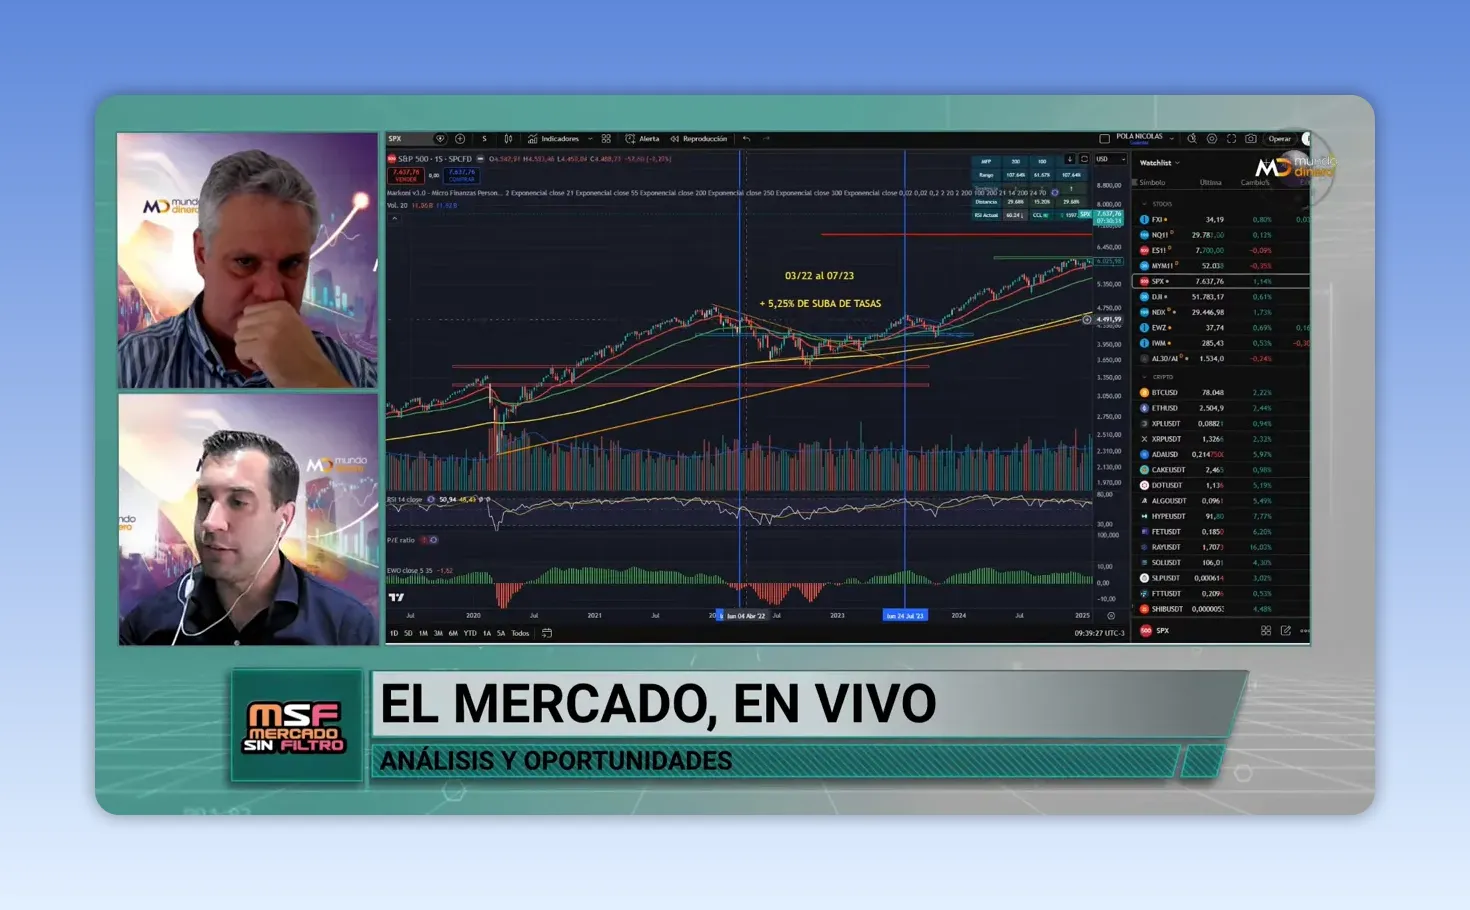
El mercado puede anticipar el ajuste y recuperar cuando percibe que las tasas dejan de subir.
Entre marzo de 2022 y julio de 2023, pese a la enorme suba acumulada de tasas, el mercado terminó casi en niveles similares a los del comienzo. Pero en el medio hubo un 2022 durísimo: una caída cercana al 25%, lenta y frustrante, que se extendió durante buena parte del año.
Es muy distinto un golpe rápido que una baja persistente. Cuando el mercado cae fuerte dos meses y rebota, duele, pero pasa. Cuando cae un poco todos los meses durante diez meses, el desgaste psicológico puede ser mucho mayor.
En los ciclos de 2004 a 2006 y de 2016 a 2018, el mercado toleró mejor las subas mientras el proceso era gradual. La corrección fuerte apareció más cerca del final o estuvo vinculada a otros eventos. El patrón común es que la expectativa suele pegar antes que el hecho: el miedo a la suba puede afectar más que la suba ya descontada.
Para seguir la política monetaria y sus proyecciones, vale la pena consultar directamente los comunicados del FOMC.
Si una baja mínima de un día hace que no quieras abrir la cuenta comitente, hay que revisar la cartera. No porque esa pequeña caída sea grave, sino porque una baja de 5%, 10% o 15% puede ocurrir tranquilamente.
Estos movimientos chicos funcionan como una prueba de estrés personal. Si el malestar es excesivo, quizá el problema no sea el mercado, sino una exposición que no coincide con el perfil propio.
Una comparación útil para las carteras conservadoras es la de una obligación negociable corta de YPF, con vencimiento en 2029, frente al bono soberano AL29. Tienen vencimientos y duration relativamente similares, pero riesgos muy diferentes.
La ON de YPF llegó a rendir más de 9% en el período de tensión electoral analizado y luego se comprimió a una TIR cercana a 3,5% o 4%. La suba de rendimiento implica una caída de precio, y el análisis de sensibilidad mostraba que, si volviera a rendir 8% o 9%, la baja en dólares podría rondar 7% a 7,5%.
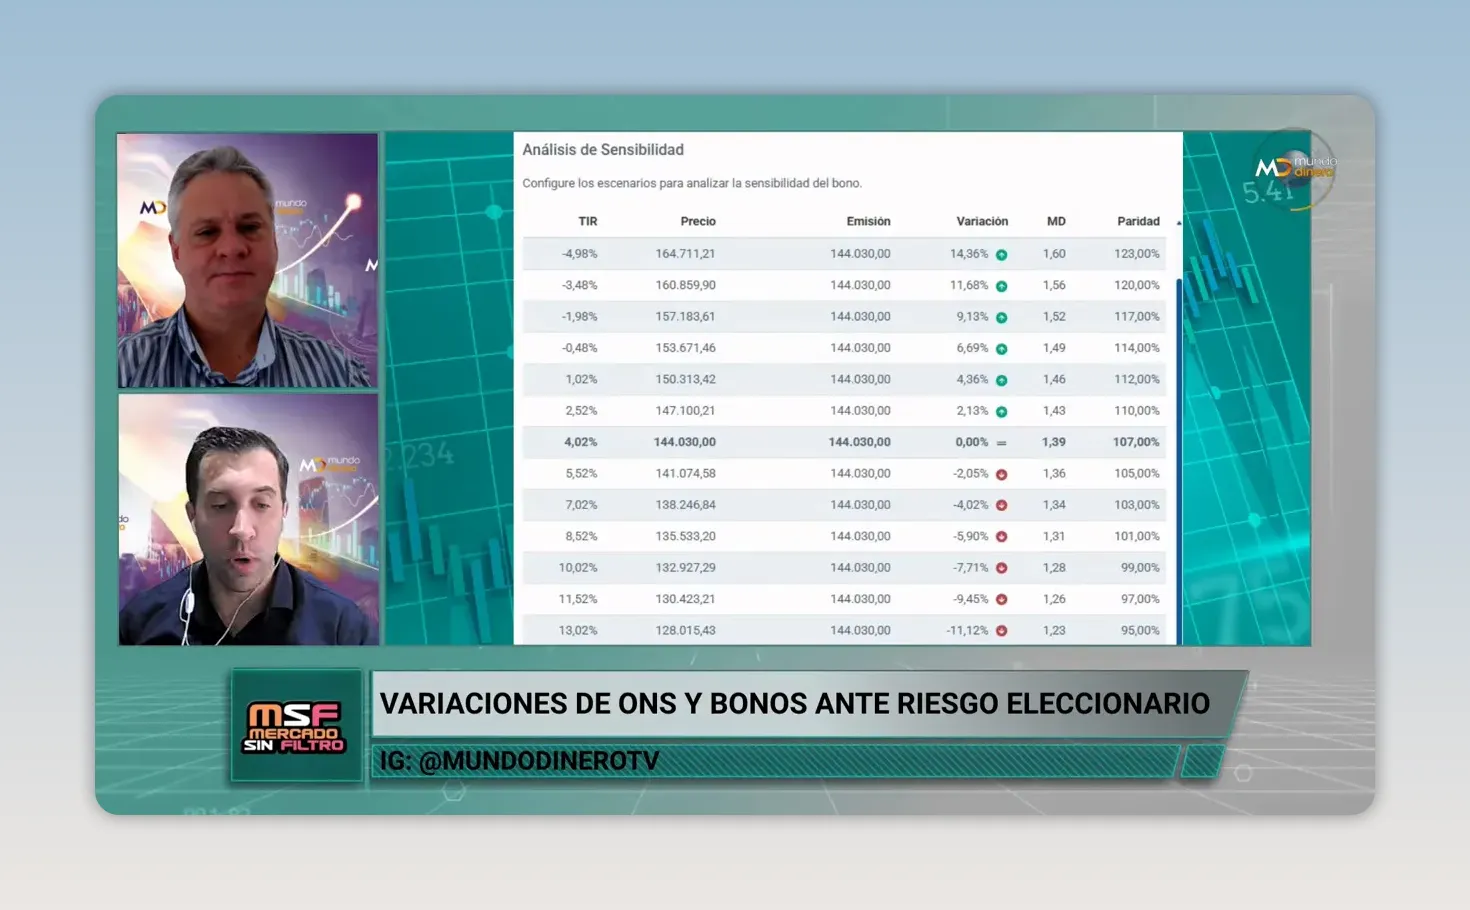
La comparación central no es solo cuánto rinde cada instrumento, sino cuánto puede caer bajo estrés.
El AL29 era otra historia. Su TIR estaba cerca de 8,2% o 8,3%, pero durante el episodio electoral llegó a rendir alrededor de 27%. En un escenario comparable, la caída estimada en dólares podía acercarse al 21%.
La relación riesgo y beneficio es evidente:
Esto no convierte automáticamente a una ON en mejor inversión ni al bono soberano en una mala. Son instrumentos para objetivos y perfiles distintos. Si el rendimiento adicional compensa el riesgo para vos, el bono puede tener sentido. Si no, no vale la pena correr un riesgo grande por algunos puntos más.
Al comprar obligaciones negociables hay que mirar la liquidez. Puede aparecer una TIR atractiva en pantalla, pero si la punta vendedora está mucho más cara, se termina comprando a una TIR real mucho más baja, quizá de 1% o 2%.
No alcanza con mirar la tasa teórica. Hay que verificar el precio efectivo de compra y el spread entre puntas. Si entrás caro en un instrumento poco líquido, el rendimiento prometido se puede evaporar antes de empezar.
Para alguien extremadamente conservador y preocupado por un evento electoral, tener los dólares líquidos puede ser preferible a asumir riesgo por una tasa de 2% o 3%. A veces la mejor decisión no es exprimir rendimiento, sino preservar flexibilidad.
Para un perfil algo más moderado, los bonos hard dollar cortos pueden ser una alternativa. Se mencionaron bonos con vencimientos 2028 o 2029, entendiendo que un vencimiento a mitad del próximo gobierno sigue teniendo riesgo político.
Otra posibilidad, si la intención es reducir riesgo argentino, es buscar exposición internacional: empresas como McDonald's, Procter & Gamble o Pepsi, o ETF sectoriales de Estados Unidos. Son activos de renta variable, sí, pero permiten no quedar atado a un bono argentino, una ON argentina o dólares inmovilizados por miedo electoral.
En el extremo conservador, instrumentos cortos como el AL27 también pueden ofrecer una TIR positiva en dólares, cerca de 4,1% en el momento analizado. Una tasa no altísima puede ser razonable si se la compara con la inflación estadounidense y con la posibilidad de vender por encima de la par.
Los fondos de Latinoamérica pueden tener hasta una cuarta parte de la cartera en bonos del Tesoro de Estados Unidos. En un contexto de tasas altas, esa posición suele resultar atractiva. El resto se distribuye entre deuda corporativa y soberana de Brasil y otros países de la región.
Brasil merece atención especial por su situación fiscal. El déficit primario se encontraba cerca del equilibrio, con un rojo menor a 1% del PBI. El problema estaba en la carga de intereses: el déficit financiero total rondaba entre 7% y 8% del PBI.
Es mucho. Con una magnitud así, en un gobierno de cuatro años la deuda pública puede aumentar un tercio. Y Brasil históricamente tuvo tasas reales muy positivas, entre las más elevadas del mundo, lo que hace más pesada esa carga financiera.
Antes de comprar un fondo regional, no conviene mirar solamente el nombre Latinoamérica. Hay que entender qué porcentaje tiene en Treasuries, deuda brasileña, deuda corporativa y otros mercados emergentes.
Las encuestas electorales brasileñas mostraban una competencia muy pareja entre Lula y Bolsonaro. El mercado dejó bastante claro qué candidatura prefería.
Cuando Bolsonaro ganaba terreno en intención de voto, el ETF EWZ, que sigue acciones brasileñas, subía. En el tramo en que recuperó fuerza hasta abril o mayo, el EWZ avanzó cerca de 38%. Cuando Lula volvió a ganar terreno hasta agosto, el mercado cayó alrededor de 20%. Luego, con una nueva recuperación de Bolsonaro en las encuestas, el EWZ volvió a mejorar.
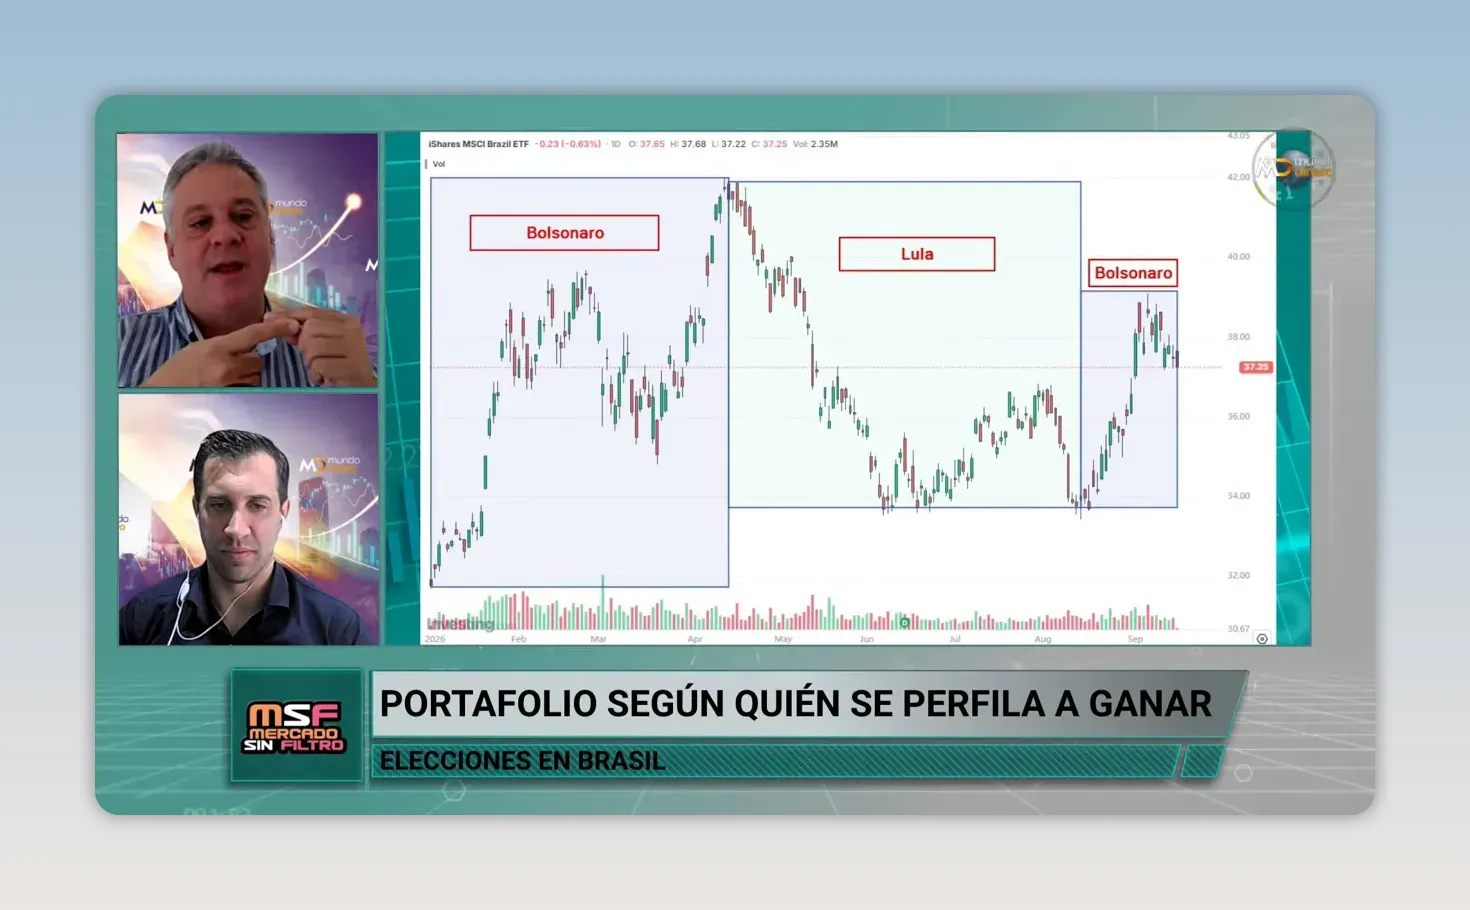
La evolución del EWZ acompañó los cambios en las expectativas electorales brasileñas.
La conclusión no es que haya que jugarse todo a una elección pareja. Justamente al revés. Si la probabilidad luce 50 y 50, comprar EWZ por una apuesta electoral es una jugada grande: si gana el candidato que el mercado prefiere, puede haber una ganancia importante; si no, la corrección puede ser fuerte.
En el análisis técnico, el EWZ había perdido una línea de tendencia ascendente y luego recuperó hasta frenarse exactamente sobre esa línea. Un soporte roto muchas veces pasa a funcionar como resistencia. Eso no garantiza nada, pero es una señal para mirar con cautela.
Además, el índice no cuenta toda la historia. Petrobras está muy influida por el precio del petróleo. Vale puede ofrecer una configuración técnica distinta. Por eso, antes de elegir Brasil, puede ser más útil analizar activo por activo que comprar una sola narrativa política.
Bitcoin enfrentó dos eventos que podían pegarle fuerte: una votación desfavorable vinculada al Clarity Act y la suba de tasas de la Fed. El escenario técnico sugería que podía volver a las zonas de USD 69.000, USD 70.000 o USD 72.000.
Sin embargo, bajó desde USD 77.000 o USD 78.000 hasta aproximadamente USD 75.000 y rebotó varias veces desde esa zona. Luego recuperó hacia USD 78.000.
Para un activo tan volátil, que dos noticias negativas no hayan provocado una caída de 5%, 6% o 10% es una buena señal. Pero todavía no aparecía un volumen suficiente como para afirmar que comenzó un nuevo ciclo alcista.
La lectura prudente es simple: Bitcoin sostuvo bien el soporte de USD 75.000 a USD 76.000, pero resistencia no es lo mismo que confirmación. Una buena reacción no elimina la volatilidad que caracteriza al mercado cripto.
El 21 de septiembre se modificaba la composición del índice Merval. Telecom, identificada como TECO, ingresaba al índice y Cresud salía.
El cambio importa por la liquidez. La acción que entra suele captar más volumen por la demanda de fondos y carteras que siguen el índice, mientras que la que sale puede perderlo. También cambia la representación sectorial: sale una empresa ligada al agro e inmobiliario y entra telecomunicaciones.
El índice de confianza del consumidor se ubicó en 41,18 puntos y registró una suba mensual de 2,37%. Más que el dato general, llamaron la atención las diferencias internas.
Son divergencias grandes para un solo mes. Y cuando cambian tanto la percepción por región y nivel de ingreso, también puede reconfigurarse el panorama electoral y económico.
Una suba de tasas de la Fed no obliga a liquidar todo ni a refugiarse automáticamente en efectivo. Obliga a hacer algo más incómodo, pero bastante más útil: mirar la cartera y preguntarse si el riesgo que asumimos realmente tiene sentido.
La protección puede venir de tener más liquidez, acortar duration, diversificar fuera de Argentina, revisar la calidad crediticia de una ON, evitar instrumentos sin volumen o simplemente aceptar que una parte de la cartera tiene volatilidad porque fue construida para eso.
La clave es no confundir tasa con oportunidad automática, ni volatilidad baja con inversión libre de riesgo. Cada rendimiento existe porque hay una contrapartida. Entenderla antes de comprar vale mucho más que reaccionar después de una caída.
Fuente: Mercado sin filtro. Canal Mundo Dinero. Link:
La Fed subió la tasa y todo se recalibra
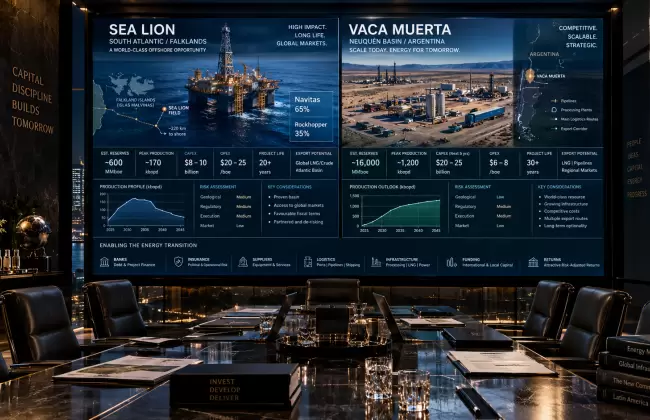
La otra batalla por Malvinas se juega en los mercados
Cuando sube el costo del dinero, todo se recalibra
Entre la inflación que baja y las tasas globales que aprietan

El petróleo a USD 100 obliga a revisar la cartera
Cada peso quieto es un peso que no rinde
Biocombustibles y exportaciones
Dólar, deuda global e inteligencia artificial