Martes 22 de Septiembre 2026

 por Mundo Dinero

A la hora de invertir, queremos conocer de inmediato en dónde y cuánto vamos a ganar. Tomar este atajo puede facilita el proceso pero suele tener un mal desenlace. Antes de invertir debemos tomarnos el tiempo de pensar y analizar contextos sociales, económicos y por sobre todas las cosas, personales. Una cartera eficiente es una cartera que se adapta al tiempo, al conocimiento y al riesgo que quiere asumir cada inversor en particular.
Un elemento fundamental para empezar a pensar nuestra cartera de inversión es tomar en cuenta en qué etapa de nuestra vida estamos a la hora de invertir. Marcos Victorica, economista y CEO de American Best Storage señala que “30 años de edad, con todo el futuro por delante, es una cosa distinta de tener 70 años y querer preservar lo que ya hizo.”
Como segundo elemento es importante pensar cuánto tiempo y atención le queremos dedicar al seguimiento de la inversión. ”Hay gente que quiere saber todo el tiempo si sus inversiones están bien o están mal y otras personas es en lo último que quieren pensar. Es fundamental conocer nuestras preferencias antes de invertir”, recalca Victorica.

Marcos Victorica, CEO de Best American Storage
Luego es importante conocer la dinámica que tienen los activos en los cuales invertimos. Aquellos de mayor riesgo de pérdida tendrán mayor posibilidad de ganancia, y de modo contrario, los activos de poco riesgo tienen menor margen de ganancia. Así, se toma un promedio a partir de los distintos porcentajes que serán destinados a los distintos niveles de riesgo de los activos. De este promedio, surge la preferencia del inversor de exposición al riesgo. Es importante preguntarse qué parte de la cartera quiero invertir en activos de alto riesgo y qué parte en activos que me permitan dormir tranquilo.
Victorica señala que “en Wall Street, una cartera conservadora bien manejada rinde entre 3 y 4% anual.” Y agrega que, “comparando los bonos soberanos de EE.UU. que rinden un 2% frente a los bonos soberanos Argentinos que rinden por encima del 20% se ve la diferencia entre un mismo tipo de activo financiero pero con diferente riesgo.”
“Mi recomendación para una cartera es tener entre 10-15% de propiedad de Real Estate comercial en los EE.UU. para estabilizar la cartera, que rinde entre un 4 y 6% anual. Y a partir de allí invertir con más riesgo, pero siempre en activos que conozcamos profundamente”, concluye Victorica.
" width="560" height="315" frameborder="0" allowfullscreen="allowfullscreen">?
Seguí leyendo
- Globant: caída y posible recuperación de un gigante tecnológico
- Grupo GNP cumple 20 años: de la estrategia fiscal a una consultora integral de negocios
- El costo oculto de prestarse plata dentro del mismo grupo: la alternativa bursátil que puede hacerlo más eficiente
- La pelea entre Estados Unidos y China llegó a la Argentina
- Tasas altas, dólar débil y una rotación inesperada en los mercados
Más leídas
Últimas noticias
Petróleo que se calma, Fed firme: ¿vuelve el apetito por riesgo?
¿Hay que comprar energía? Petróleo, tasas y oportunidades en Estados Unidos y Argentina
Tasas, riesgo y cartera
La Fed volvió a subir la tasa: qué revisar ahora en bonos, acciones y la cartera
La Fed subió la tasa y todo se recalibra
Los bonos argentinos perdieron atractivo: cómo recalibrar la cartera ante tasas altas
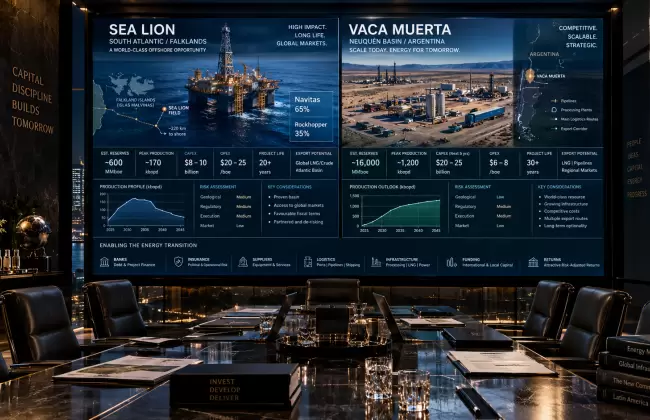
La otra batalla por Malvinas se juega en los mercados
Argentina contra Sea Lion: la otra batalla por el petróleo de Malvinas
Cuando sube el costo del dinero, todo se recalibra
El mundo mira las tasas: dónde invertir cuando sube el costo del dinero
Entre la inflación que baja y las tasas globales que aprietan
Argentina entre dos riesgos: inflación local, tasas globales e inteligencia artificial

El petróleo a USD 100 obliga a revisar la cartera
El petróleo subió y las carteras están bajo revisión: inflación, YPF, S&P 500 y activos para diversificar
Cada peso quieto es un peso que no rinde