Martes 22 de Septiembre 2026

 por Mundo Dinero

El Banco Central vendió 150 millones de dólares para mantener el tipo de cambio, luego de la derrota del oficialismo y la posterior crisis política. Aún así, la noticia positiva del triunfo de la oposición y la confirmación del ministro de Economía hicieron que el mercado cambiario se comportara de forma cautelosa.
El economista Fausto Spotorno señala que “el dólar libre está alto, al igual que el riesgo país y gran parte de la economía está dolarizada. No tiene para subir mucho más”. Sumado a que los bancos nos pueden comprar dólares y los plazo fijos son transaccionales. Todo esto genera un contexto de contención para el tipo de cambio.

Por otro lado, Carlos González Prieto señala que “para mantener este tipo de cambio se tuvieron que gastar más de 1.000 millones de dólares y vender bonos de las reservas. No me parece alto tomando en cuenta que en octubre del año pasado estuvo en $190 lo que equivaldría a $245 actuales.”
La pregunta sería, ¿a cuánto puede subir el dólar si no hubiera ninguna de las intervenciones por parte del gobierno? “Un dólar en $245 actual, que serían los $190 de octubre de 2020, equivale al precio de 1989, durante la hiperinflación. No estamos en ese escenario.”, señala Spotorno.
La brecha cambiaria entre el dólar libre y el oficial, tiene que ver con que el mercado ve a un Gobierno que no tiene acceso a la toma del crédito en el exterior. El año que viene habrá que enfrentar un alto déficit, que será cubierto en un 80% por emisión, según el presupuesto. Además existe un compromiso de deuda con el FMI de 20,000 millones que necesariamente se deberá refinanciar.
El economista José Dapena señala “aunque el dólar actualmente está contenido, la curva de dólar futuro para noviembre se presenta muy empinada. Esto indica que el mercado busca alguna protección.”
Mariano Otálora, conductor de ¿Qué hacemos con los pesos? agrega, “lo que fue clave para calmar al mercado fue el resultado de las urnas.” Esta situación provocó que, aunque el dólar futuro esté alto para después de las elecciones, no hubo grandes corridas en medio de la incertidumbre política del oficialismo.
El mercado apuesta por el resultado desfavorable del Gobierno en las elecciones. Dapena concluye que “Se produce la paradoja de que el Banco Central vendió poco para contener al dólar, con un resultado en contra del oficialismo.”
" width="560" height="315" frameborder="0" allowfullscreen="allowfullscreen">
Seguí leyendo
- Argentina contra Sea Lion: la otra batalla por el petróleo de Malvinas
- No dejes quieto el dinero: claves para optimizar la rentabilidad de tu PyME
- Argentina dejó escapar un negocio millonario: por qué el biodiésel vuelve a tener una oportunidad
- Una obra gigantesca, un empresario inesperado y un negocio estratégico para Vaca Muerta
- De 1% a más del 11%: la mora que puso en alerta a bancos, fintech y billeteras virtuales en Argentina
Más leídas
Últimas noticias
Petróleo que se calma, Fed firme: ¿vuelve el apetito por riesgo?
¿Hay que comprar energía? Petróleo, tasas y oportunidades en Estados Unidos y Argentina
Tasas, riesgo y cartera
La Fed volvió a subir la tasa: qué revisar ahora en bonos, acciones y la cartera
La Fed subió la tasa y todo se recalibra
Los bonos argentinos perdieron atractivo: cómo recalibrar la cartera ante tasas altas
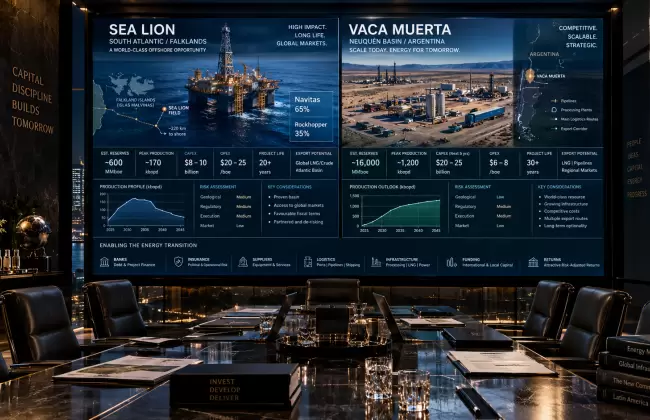
La otra batalla por Malvinas se juega en los mercados
Argentina contra Sea Lion: la otra batalla por el petróleo de Malvinas
Cuando sube el costo del dinero, todo se recalibra
El mundo mira las tasas: dónde invertir cuando sube el costo del dinero
Entre la inflación que baja y las tasas globales que aprietan
Argentina entre dos riesgos: inflación local, tasas globales e inteligencia artificial

El petróleo a USD 100 obliga a revisar la cartera
El petróleo subió y las carteras están bajo revisión: inflación, YPF, S&P 500 y activos para diversificar
Cada peso quieto es un peso que no rinde