Cuando el flujo se va afuera, hay que entender por qué
Miércoles 23 de Septiembre 2026

 por Mundo Dinero
El mercado internacional viene firme, con el Nasdaq en máximos y la volatilidad medida por el VIX en niveles bajos. Argentina, en cambio, está jugando otro partido: bonos en baja, riesgo país arriba de los 550 puntos y acciones locales con poco volumen. La diferencia es clara: mientras afuera sobra apetito por tecnología y renta variable, acá empieza a pesar el calendario electoral.
Eso no implica que todo activo argentino sea automáticamente una trampa, ni que todo papel extranjero sea una oportunidad infalible. Implica que hay que mirar el plazo, la liquidez, la exposición al dólar y la sensibilidad política antes de tomar decisiones.
El Merval muestra poca volatilidad y poco flujo. Puede moverse apenas dentro de un rango reducido durante semanas, mientras los Cedears ofrecen exposición a compañías internacionales que, directamente, tienen otra dinámica.
Frente a una acción local barata, muchos inversores se hacen una pregunta bastante lógica: ¿para qué comprar una empresa argentina que no se mueve si se puede acceder a Nvidia, Amazon o una compañía vinculada a inteligencia artificial que está en plena tendencia? Esa comparación está drenando volumen del mercado local.
Además, el contexto político empieza a meterse de a poco. Todavía no necesariamente como una crisis financiera, pero sí como un factor que obliga a reevaluar riesgo, duración y liquidez. El foco, que hasta ahora estuvo puesto en la actividad y la inflación, puede empezar a desplazarse hacia dos variables mucho más sensibles:
En un año electoral, esa transición suele llegar antes de lo que parece. Por eso conviene evitar posiciones rígidas o excesivamente concentradas.
La curva de bonos muestra una lectura muy directa del mercado. Los instrumentos que vencen antes de los meses electorales tienen rendimientos relativamente comprimidos. Después aparece un salto de tasa importante. No es casualidad: el mercado está cobrando una prima por atravesar el proceso electoral.
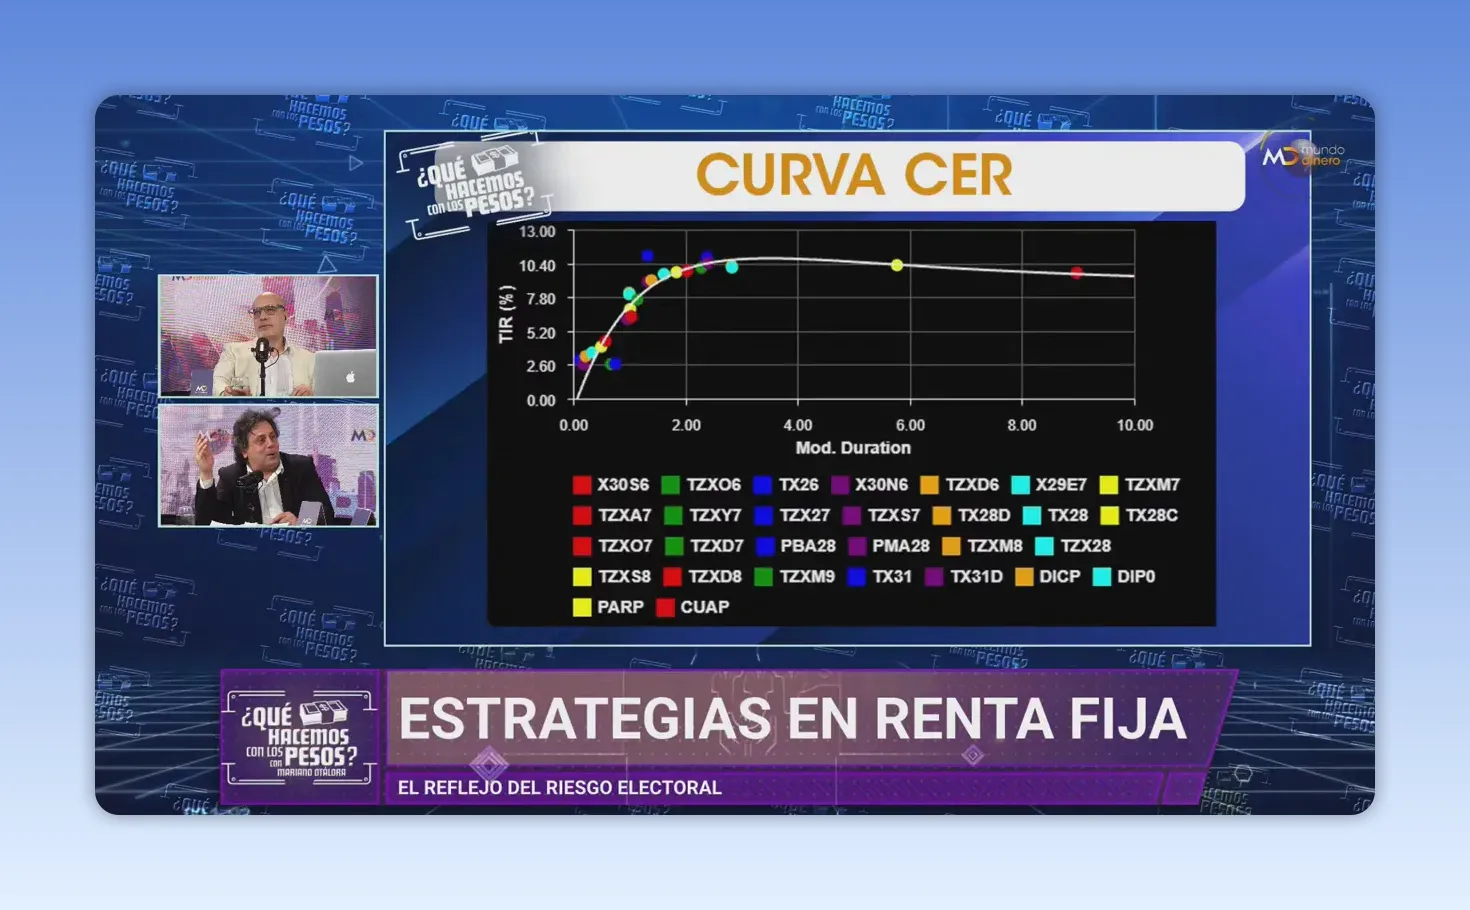
La curva de rendimientos muestra el salto de tasa que el mercado exige para atravesar el período electoral.
En los bonos ajustados por CER, los vencimientos más cortos se ubicaban en torno a rendimientos bajos, mientras que los instrumentos posteriores ya pasaban a niveles de CER más 7%, 8% o más. En deuda hard dólar ocurría algo parecido: los vencimientos cercanos rendían muy por debajo de los bonos 2029 o los títulos más largos, que ya se acercaban a retornos de dos dígitos.
La señal no parece ser un cuestionamiento inmediato a la capacidad de pago. El problema central es político y financiero: cuánto ruido puede generar la elección en el dólar, las reservas, el acceso al financiamiento y el precio de los bonos.
Cuando el escenario tiene demasiadas incógnitas, el efectivo también es una posición. Tener liquidez en dólares o instrumentos de muy corto plazo permite esperar oportunidades sin quedar atrapado en un bono que puede caer fuerte si el riesgo país se amplía.
La idea no es adivinar una crisis. Es reconocer que, ante una elección competitiva, puede haber activos que descuenten escenarios exagerados y abran una ventana de compra. Si eso ocurre, quien está líquido tiene margen para actuar.
En otras palabras, a veces es preferible resignar una tasa anual moderada y conservar capacidad de maniobra. El famoso cash is king vuelve a tener sentido cuando el mercado empieza a incorporar incertidumbre política.
La discusión sobre el riesgo país no se resuelve solamente mirando el resultado fiscal. Para bajar de manera sostenida, Argentina necesita mejorar su posición en dólares: más reservas internacionales, un perfil de deuda externa manejable y acceso a financiamiento a costos razonables.
La estimación planteada es contundente: hasta fines de 2027 habría que conseguir cerca de US$35.000 millones para atender compromisos. Parte de ese monto podría cubrirse con desembolsos de organismos internacionales, recursos del Tesoro, privatizaciones y financiamiento ya encaminado. Pero todavía quedaría una porción relevante por obtener.
Ahí se conecta todo:
Por eso, deuda y dólar no son dos historias separadas. Son la misma historia vista desde dos pantallas distintas.
Argentina puede mostrar una mejora fiscal, pero los inversores externos también miran la relación entre reservas y deuda en moneda extranjera. Países como Brasil, México o Perú cuentan con niveles de reservas mucho más altos en proporción a sus obligaciones externas. Ese colchón cambia por completo la percepción de riesgo.
La conclusión es bastante simple: para aspirar a un riesgo país más bajo no alcanza con ordenar las cuentas públicas. Hace falta fortalecer el balance en dólares. Mientras eso no ocurra, un riesgo país en la zona de 500 puntos o más puede ser un nivel estructural y no solamente un fenómeno electoral.
El Banco Central enfrenta una tensión difícil. Comprar dólares ayuda a formar reservas y cubrir vencimientos, pero también implica emitir pesos. Si esos pesos terminan yéndose al dólar o a precios, aparece un problema de inflación y presión cambiaria.
La política monetaria quedó atrapada entre objetivos que compiten:
El resultado es una economía con poca liquidez en pesos. La cantidad de dinero en circulación y depósitos en pesos, medida contra el PIB, luce baja frente a períodos históricos de mayor actividad. En cambio, la liquidez en dólares aumentó: crecieron depósitos en moneda extranjera, crédito dolarizado y emisiones de obligaciones negociables.
Esto genera una economía a dos velocidades. Sectores exportadores o dolarizados, como agro, energía, minería y petróleo, tienen más herramientas para financiarse y moverse. En cambio, buena parte del mercado interno depende del crédito en pesos, del consumo y de la circulación monetaria. Ahí la recuperación se vuelve mucho más difícil.
La oferta de dólares puede mantenerse relevante si siguen firmes las exportaciones, la cosecha, la energía y la minería. También ayudan las emisiones corporativas y provinciales. Pero la gran incógnita es la demanda privada.
La compra de dólares por parte de personas viene siendo muy alta. Cuando la incertidumbre aumenta, los pesos aparecen y la demanda de cobertura se acelera. La experiencia muestra que, aun con oferta abundante, una concentración de compras puede tensionar el mercado en pocos meses.
La variable de ajuste más probable, si esa presión crece, es el tipo de cambio. Puede subir de manera gradual, con el Banco Central comprando menos o entrando y saliendo del mercado según las condiciones. No necesariamente implica una crisis, pero sí un escenario de mayor volatilidad.
También hay que evitar comprar cobertura a cualquier precio. Los episodios de tensión pueden llevar a pagar dólares muy caros, para luego ver una baja cuando cambia el clima político o aparece una intervención oficial. Cubrirse es razonable, pero perseguir precios en pleno pico de nerviosismo suele ser caro.
El programa económico logró una desaceleración muy significativa de la inflación. Sin embargo, perforar de forma sostenida el 2% mensual aparece como un desafío mayor. Hay precios relativos que todavía siguen corrigiéndose, entre ellos tarifas, combustibles, alquileres, transporte y servicios regulados.
El dilema es conocido: bajar más la inflación puede exigir una política monetaria y fiscal restrictiva, pero eso también enfría consumo, crédito, inversión y actividad. Una estabilización duradera no se mide solo por el índice de precios. Necesita combinar menor inflación con una economía que pueda crecer.
La economía puede llegar a la elección con inflación algo más baja, pero también con un nivel de actividad frío. Es una combinación delicada, porque el bolsillo siempre pesa en la dinámica política y financiera.
Mientras el mercado local lidia con riesgo político y falta de flujo, la inteligencia artificial sigue empujando a Wall Street. La clave no es necesariamente elegir quién gana la carrera entre los grandes modelos. Es posible enfocarse en quienes venden la infraestructura indispensable para que todo ese ecosistema funcione.
Una cartera temática de IA puede cubrir varias patas:
La apuesta no busca adivinar el modelo ganador, sino cubrir la infraestructura que necesita toda la cadena de inteligencia artificial.
Un ETF como SMH permite exponerse al sector de semiconductores y tiene una participación relevante de Nvidia. Frente a alternativas más diversificadas, una cartera más concentrada puede capturar mejor el liderazgo de los grandes jugadores, aunque también asume más volatilidad.
La memoria es otra pata clave. El ETF DRAM busca cubrir una parte del mercado donde participan compañías como Samsung, Micron y SK Hynix. La demanda de memoria de alto rendimiento para cómputo viene muy exigida, con capacidad comprometida hacia adelante.
La inteligencia artificial no corre solo con chips. Los centros de datos consumen enormes cantidades de energía y requieren refrigeración cada vez más eficiente. Compañías como Vistra aparecen vinculadas a la necesidad de generación eléctrica inmediata, mientras que Vertiv participa en soluciones de refrigeración, incluida la migración hacia sistemas líquidos.
También hay apuestas de mayor beta, como Nevius, orientada a infraestructura de nube. La hipótesis es que, si los grandes hyperscalers no dan abasto con su propia capacidad, tendrán que alquilar infraestructura externa para procesar información.
Es una tesis potente, pero hay que tener presente que depende del capex de las grandes tecnológicas. Si Microsoft, Amazon, Google, Meta o Nvidia desaceleran sus inversiones, toda la cadena puede corregir. En un sector con valuaciones exigentes, un balance excelente puede no alcanzar si el mercado esperaba algo todavía mejor.
El sector puede seguir muy fuerte, pero no es un paseo. Hay empresas que ya acumularon subas muy importantes y cualquier decepción mínima puede generar caídas violentas. La clave es no confundir una gran tendencia estructural con la idea de que cualquier precio sirve.
Las acciones golpeadas pueden convertirse en oportunidades, pero una baja grande por sí sola no alcanza. Una empresa que cayó 50%, 70% o 90% puede rebotar fuerte, aunque también puede seguir cayendo. El mercado está lleno de papeles que parecían baratos y después demostraron que todavía no habían tocado piso.
Entre los nombres mencionados aparecieron compañías de consumo consolidadas y otras más castigadas, como Pepsi, Nike, Under Armour y JD. El enfoque no es poner una parte enorme de la cartera en una apuesta de recuperación. Es trabajar con posiciones moderadas, niveles de precio y paciencia.
También surgieron los metales como alternativa. La plata, tras una baja considerable desde máximos, puede ofrecer una cobertura distinta frente a bonos locales. El cobre, por su parte, combina una demanda estructural vinculada a electrificación e infraestructura con el efecto de un dólar global más débil. Pero también hay que mirar si la suba de commodities responde a fundamentos propios o a una pérdida de valor de la moneda estadounidense.
Para quien decide mantener una parte de la cartera vinculada a la región y a Argentina, una alternativa es combinar renta variable de compañías regionales con instrumentos de renta fija de vencimientos cortos o intermedios.
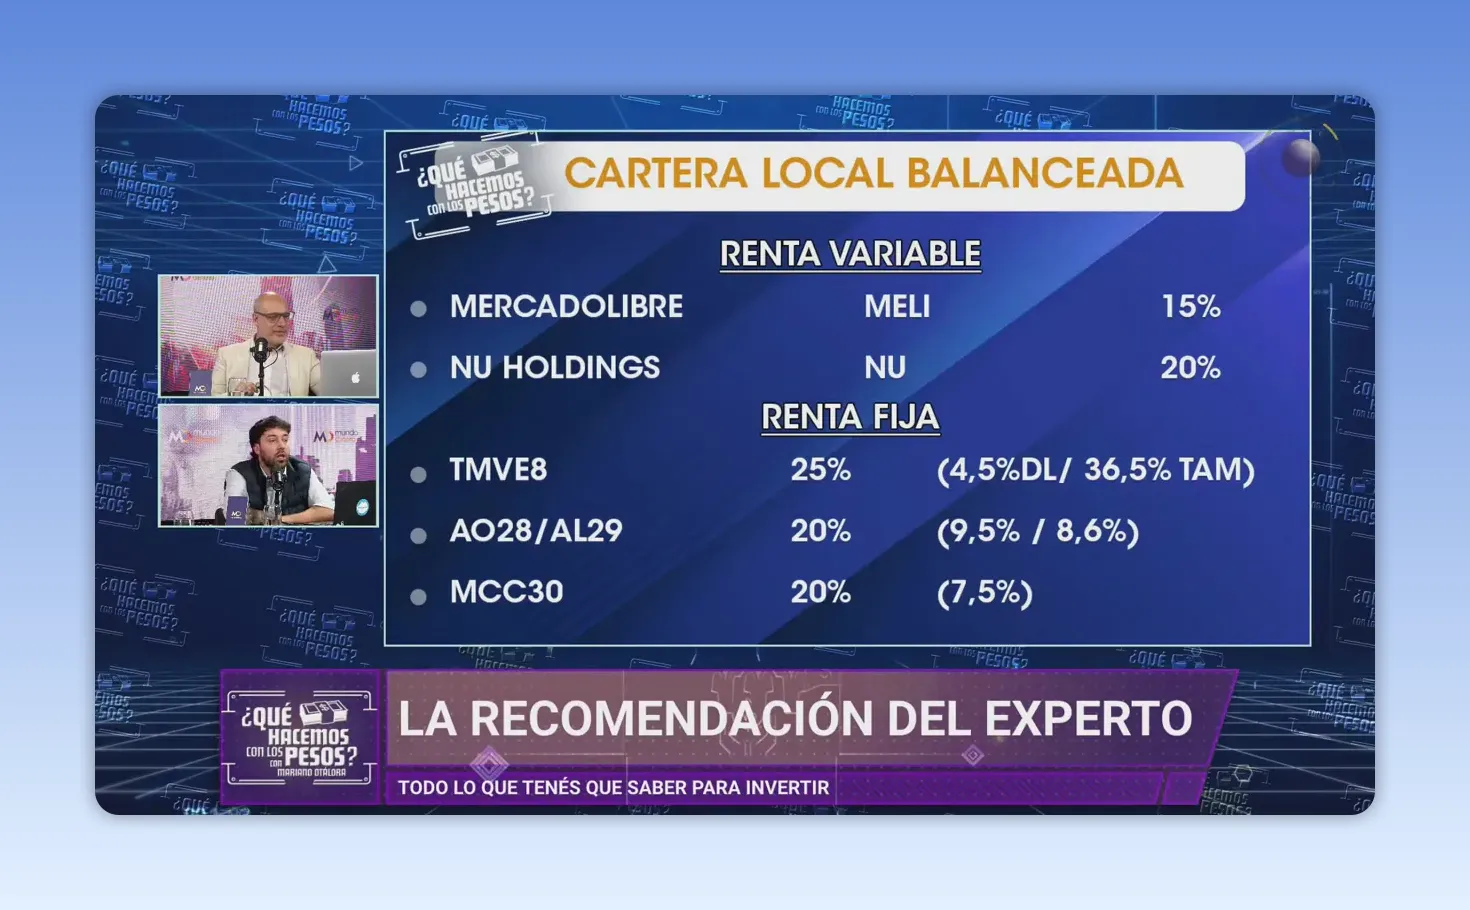
Una cartera balanceada combina exposición regional con instrumentos de renta fija para no depender de un solo escenario.
En renta variable, dos compañías regionales con fundamentos propios son Mercado Libre y Nubank. Mercado Libre tiene en Brasil una fuente muy relevante de ingresos, mientras que Nubank busca ampliar su presencia más allá de Brasil, México y Colombia. Son activos de la región, pero no dependen exclusivamente de la economía argentina.
En renta fija, el criterio es evitar vencimientos demasiado largos y combinar coberturas:
El punto no es suponer que no puede haber problemas. Es entender que, para plazos cortos, algunos inversores ven menos probable un escenario de incumplimiento inmediato que uno de volatilidad, ampliación de brecha o suba del tipo de cambio.
Brasil aparece como un mercado relevante para la región. Las elecciones pueden mover precios, pero el país mantiene una estructura económica y financiera más previsible que la argentina. Por eso, activos vinculados a Brasil, como Mercado Libre, Nubank o el ETF EWZ, pueden funcionar como una exposición regional menos dependiente del riesgo local.
En Argentina, algunas acciones energéticas siguen teniendo fundamentos fuertes, pero no están aisladas del ciclo político. YPF, Pampa, Vista, Tenaris y Telecom forman parte del grupo de compañías que el mercado suele seguir de cerca por sus negocios, generación de caja o procesos de reestructuración.
Telecom se destacó por su desempeño relativo y por un reposicionamiento hacia servicios de nube. YPF mantiene potencial por sus activos y proyectos, aunque su valuación también puede ser sensible a cambios en el rumbo político. Pampa, en tanto, mostró una operatoria más lateralizada, con niveles técnicos que el mercado viene respetando.
En acciones locales hay un dato importante: la falta de volumen. Los precios pueden estar bajos, pero entrar y salir no siempre es fácil. Eso obliga a reducir tamaño de posición y a no usar capital que pueda necesitarse en el corto plazo.
El mercado ya está dando pistas. El flujo favorece activos internacionales, tecnología e instrumentos dolarizados. La curva de bonos argentinos exige más tasa después de las elecciones. El riesgo país sigue elevado porque el desafío de reservas y financiamiento no está resuelto. Y la economía real continúa con una marcada escasez de pesos.
En este contexto, no se trata de abandonar por completo los activos argentinos ni de correr detrás de cualquier acción de moda. Se trata de armar una cartera que resista distintos escenarios:
Las acciones que se desplomaron pueden ser oportunidad o trampa. La diferencia no está en el porcentaje que ya cayeron. Está en los fundamentos, la liquidez, el horizonte de inversión y, sobre todo, en cuánto riesgo se está dispuesto a tolerar antes de que el mercado dé la razón.
Porque el mercado incorpora una prima por incertidumbre política, cambiaria y financiera. Los vencimientos posteriores atraviesan un período donde puede aumentar la presión sobre el dólar, las reservas y el riesgo país.
No necesariamente. La liquidez es una herramienta para reducir riesgo y contar con capacidad de compra si aparecen precios atractivos. Su conveniencia depende del horizonte, la necesidad de fondos y el perfil de riesgo.
Una alternativa es enfocarse en la infraestructura: semiconductores, memoria, energía, refrigeración y nube. Los ETF permiten diversificar dentro de esos segmentos, aunque siguen expuestos a la volatilidad del sector tecnológico.
No. Una caída fuerte puede reflejar una valuación atractiva, pero también problemas operativos, financieros o competitivos. Antes de comprar hay que revisar fundamentos, liquidez, nivel de deuda y tamaño de la posición.
Fuente: ¿Qué hacemos con los pesos?. Canal Mundo Dinero. Link:
Petróleo que se calma, Fed firme: ¿vuelve el apetito por riesgo?
Tasas, riesgo y cartera
La Fed subió la tasa y todo se recalibra
La otra batalla por Malvinas se juega en los mercados
Cuando sube el costo del dinero, todo se recalibra
Entre la inflación que baja y las tasas globales que aprietan

El petróleo a USD 100 obliga a revisar la cartera
Cada peso quieto es un peso que no rinde